
Cotizado en 
 Years active Years active
 17/08/2026 - 07:20 UTC
El Índice del Dólar Estadounidense (USDX) cotizó cerca del nivel de 99,50 el lunes (+0,12% en la semana), perdiendo terreno tras datos económicos más débiles de lo esperado. Las ventas minoristas en EE. UU. cayeron inesperadamente un -0,6% intermensual en julio (5,0% interanual), no alcanzando las previsiones y registrando el mayor descenso en más de un año. Junto con las recientes y moderadas cifras del IPC y el IPP, la contracción llevó a los operadores a reducir las expectativas de subidas de tipos por parte de la Reserva Federal, cotizando la herramienta CME FedWatch tan solo un 31% de probabilidad de una subida de tipos en la reunión de política monetaria del 15 y 16 de septiembre.
El Oro mantuvo modestas ganancias, subiendo un +0,73% en la semana para cotizar justo por debajo de la marca de los 4.400 $. El metal precioso encontró apoyo en un dólar debilitado y en las menores expectativas de subida de tipos de la Fed, aunque el impulso al alza se vio limitado por los continuos riesgos geopolíticos y la volatilidad de los precios de la energía, que siguen complicando las perspectivas generales de inflación.
El Petróleo crudo West Texas Intermediate (WTI) ganó un +6,95% durante la última semana, rondando cerca de los 81,60 $. Los mercados energéticos siguen volátiles mientras las negociaciones para reabrir el estrecho de Ormuz alcanzan un punto muerto absoluto en medio de las elevadas tensiones en Oriente Medio, los continuos riesgos de suministro y la escasez de combustible derivada de los ataques ucranianos contra refinerías de petróleo rusas.
Los Mercados Bursátiles Asiáticos avanzaron en su mayoría, impulsados por las acciones del sector de semiconductores y tecnología. Los fabricantes de chips regionales superaron el rendimiento del mercado gracias al impulso de la inteligencia artificial, con SK Hynix disparándose un +15,51% y Samsung Electronics subiendo un +18,57% durante la semana. Las acciones tecnológicas chinas también registraron ganancias, aun cuando Alibaba cayó un -3,65% semanal a pesar de los informes que indican que acordó vender su unidad de desarrollo de videojuegos, Lingxi Games, a la firma de capital privado Trustar Capital por más de 1.500 millones de dólares.
Renta variable de EE. UU. navegó en un sentimiento mixto, ya que los datos de inflación benignos se vieron contrarrestados por la preocupación sobre el gasto de los consumidores y las noticias corporativas. Alphabet cayó un -2,80% y Amazon bajó un -4,33% durante la semana, mientras que Microsoft subió un +7,56% y Nvidia se disparó un +11,57%. Fuera de los mercados de renta variable pública, SpaceX ganó un +5,08% en la semana. Los inversores miran ahora hacia los principales informes de resultados del sector minorista y la próxima publicación de las minutas de la reunión del FOMC.
El Bitcoin cotizó prácticamente plano el viernes, cerca de los 62.907 $, consolidándose dentro de un rango estrecho y llevando su pérdida semanal al -2,90%. La criptomoneda más grande del mundo mostró poca reacción a las publicaciones macroeconómicas, rondando por debajo de la resistencia mientras los participantes del mercado esperaban nuevos catalizadores.
La Agenda Económica de hoy y la semana por delante desplazan la atención de los inversores hacia la publicación de las minutas de la reunión del FOMC, los datos clave del IPC y empleo del Reino Unido, y los resultados corporativos de importantes empresas como Home Depot, Analog Devices, Target y Walmart. Combinados con el seguimiento continuo de las estancadas negociaciones entre EE. UU. e Irán en el estrecho de Ormuz, estos acontecimientos ofrecerán una orientación crítica para la política monetaria global y la dirección general del mercado.
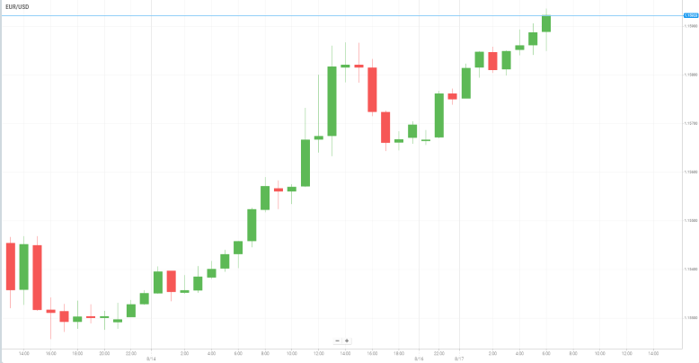
El EUR/USD amplía su avance por tercera sesión consecutiva, alcanzando un máximo de dos meses durante la sesión asiática, mientras que la disminución de las expectativas de una subida inmediata de tipos por parte de la Reserva Federal sigue pesando sobre el dólar estadounidense. El par se aproxima ahora al nivel psicológico de 1,1600, y una ruptura sostenida por encima de esta barrera podría abrir la puerta a mayores alzas.
El dólar estadounidense se mantiene cerca del extremo inferior de su rango mensual, después de que los decepcionantes datos económicos de EE. UU. reforzaran las expectativas de que la Fed pueda mantener los tipos de interés sin cambios. Los mercados se centran cada vez más en los próximos datos estadounidenses en busca de nuevas pistas sobre la solidez de la economía y la oportunidad de posibles cambios de política.
El contexto de un USD más débil ha proporcionado apoyo adicional al euro, con el EUR/USD consolidando el repunte de la semana pasada desde la zona de 1,1500.
Mientras tanto, las tensiones continuas entre EE. UU. e Irán mantienen elevados los riesgos geopolíticos, mientras que la volatilidad en los precios del petróleo podría reavivar las preocupaciones sobre la inflación. Un nuevo repunte en los precios de la energía podría complicar las perspectivas de inflación y limitar las expectativas de una política monetaria más laxa.
La atención se centra ahora en la publicación de las minutas del FOMC el miércoles, que podrían ofrecer nuevas pistas sobre las perspectivas de política monetaria de la Fed.
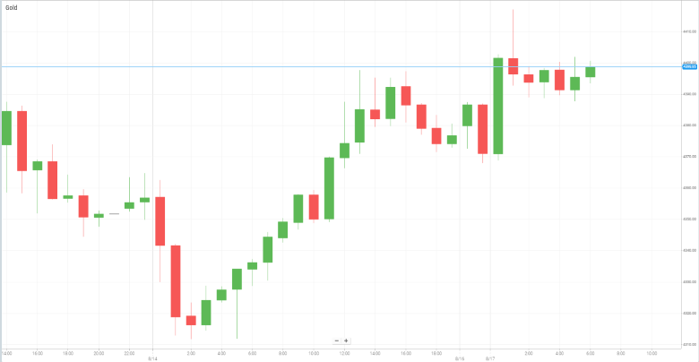
El Oro mantiene un sesgo modestamente positivo al comienzo de la nueva semana, cotizando cerca de los 4.400 $ tras ampliar sus ganancias por segunda sesión consecutiva. Sin embargo, el metal precioso se mantiene por debajo del pico del pasado jueves, su nivel más alto desde el 5 de junio, mientras los operadores ponderan un dólar estadounidense más débil frente a los persistentes riesgos geopolíticos y de inflación.
El dólar estadounidense sigue bajo presión tras los decepcionantes datos económicos de EE. UU. Junto con las señales de moderación de la inflación, los datos han reducido las expectativas de una subida inmediata de tipos por parte de la Reserva Federal, pesando sobre el USD y respaldando al oro, un activo que no rinde intereses.
Aun así, la incertidumbre sobre las perspectivas de inflación podría limitar las ganancias del metal precioso. La volatilidad de los precios de la energía puede mantener elevadas las presiones inflacionarias y animar a la Fed a mantener una postura de política monetaria restrictiva. Al mismo tiempo, las tensiones geopolíticas en curso respaldan la demanda del dólar estadounidense como refugio seguro, lo que podría limitar nuevos avances del oro.
El enfrentamiento entre EE. UU. e Irán sigue siendo una fuente clave de incertidumbre, y las autoridades estadounidenses señalan la posibilidad de medidas económicas significativas contra Teherán. La evolución de la situación en el estrecho de Ormuz también mantiene a los mercados atentos a los riesgos de suministro energético, mientras que los nuevos ataques ucranianos contra refinerías rusas podrían añadir más presión al alza sobre los precios del petróleo.
Los mercados centran ahora su atención en la publicación el miércoles de las Actas del FOMC, que podrían aportar nuevas pistas sobre la futura orientación de la política monetaria de la Fed.
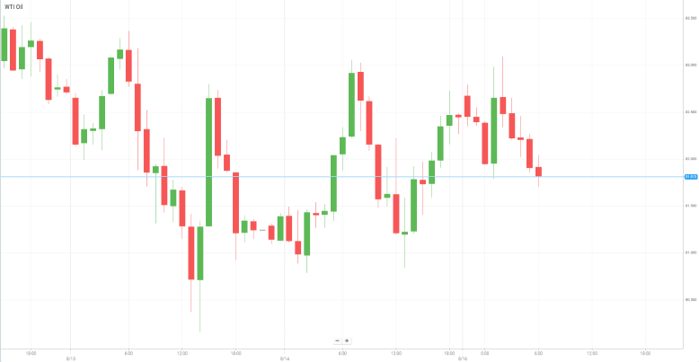
Los precios del petróleo cotizan en un rango estrecho el lunes tras registrar fuertes ganancias la semana pasada, con la continua incertidumbre en torno a las relaciones entre EE. UU. e Irán y las interrupciones en el estrecho de Ormuz manteniendo respaldados los precios del crudo.
La actividad de navegación a través del estrecho de Ormuz se ha ralentizado aún más tras los ataques iraníes contra buques tanque en la región, mientras que EE. UU. sigue manteniendo la presión sobre Teherán. Durante el fin de semana, el ministro de Asuntos Exteriores iraní, Abbas Araqchi, reiteró que Teherán no participaba en conversaciones directas con Washington, mientras que EE. UU. amenazó con medidas económicas adicionales contra Irán.
Las tensiones también se han extendido al mar Rojo, donde los hutíes de Yemen, respaldados por Irán, continúan atacando buques comerciales en torno al estrecho de Bab el-Mandeb. Nuevas interrupciones en la región podrían aumentar la preocupación sobre la seguridad de los suministros mundiales de petróleo y mantener una prima geopolítica incorporada en los precios del crudo.
Las preocupaciones sobre el suministro han superado ampliamente las expectativas de una menor demanda mundial de petróleo. Tanto la OPEP como la Agencia Internacional de la Energía recortaron la semana pasada sus previsiones de demanda para 2026, pero la posibilidad de un ajuste en la oferta a corto plazo sigue ofreciendo soporte al mercado.
Los daños en las refinerías del golfo Pérsico, combinados con los continuos ataques entre Rusia y Ucrania contra infraestructuras energéticas, podrían restringir aún más el suministro de combustibles refinados y proporcionar un apoyo adicional a los precios del petróleo.
Por el momento, los operadores siguen atentos a los acontecimientos en torno a Irán, el estrecho de Ormuz y las infraestructuras energéticas regionales. Cualquier señal de desescalada podría aliviar las preocupaciones sobre la oferta, mientras que nuevas interrupciones podrían mantener al Brent y al WTI respaldados cerca de sus máximos recientes.
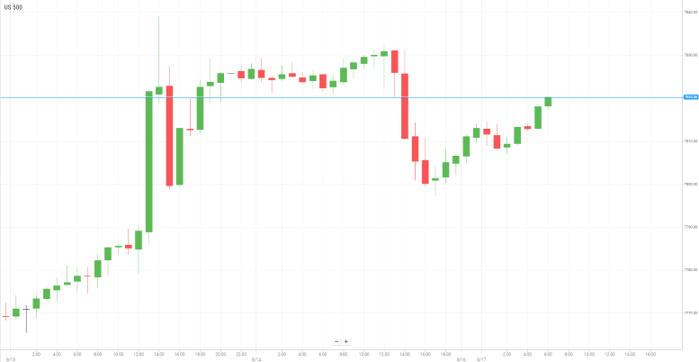
Wall Street cerró ligeramente a la baja el viernes mientras los inversores asimilaban unas ventas minoristas en EE. UU. peores de lo esperado, mientras que los principales índices ofrecieron un comportamiento mixto durante la semana. A pesar del retroceso del viernes, el US 500 registró una ganancia semanal, ya que una serie de indicadores económicos más suaves redujeron las expectativas de una subida inminente de tipos por parte de la Reserva Federal.
El sentimiento del mercado se vio respaldado a lo largo de la semana por las señales de moderación de la inflación y el debilitamiento de la actividad de los consumidores. Las ventas minoristas de julio cayeron un 0,6% intermensual, muy por debajo de las expectativas de un aumento del 0,1%, mientras que las ventas minoristas subyacentes disminuyeron un 0,3%. Los datos se produjeron tras unas lecturas de inflación más suaves de lo previsto y un informe de empleo débil, lo que refuerza las expectativas de que la Fed pueda tener menos urgencia por endurecer la política monetaria.
Los valores tecnológicos también siguieron en el punto de mira. Los fabricantes de chips se enfriaron tras un fuerte comienzo de agosto, aunque varios nombres del sector de semiconductores continuaron registrando avances. Sandisk se disparó un 7,55% el viernes tras presentar unas sólidas perspectivas a largo plazo, mientras que Micron y Western Digital también avanzaron. Por el contrario, Cisco Systems y Applied Materials se vieron bajo presión, ya que las elevadas expectativas de los inversores ensombrecieron unos resultados que, por lo demás, eran sólidos.
Nvidia también se mantuvo como un foco clave para el comercio de IA tras anunciar alianzas destinadas a movilizar hasta 500.000 millones de dólares en capital de terceros para infraestructura de IA.
Dado que las expectativas de política monetaria respaldan cada vez más a la renta variable, pero los riesgos geopolíticos y energéticos siguen siendo elevados, Wall Street podría seguir siendo sensible a los datos económicos entrantes, los movimientos de los precios del petróleo y la evolución en torno a la Fed.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


