
Cotizado en 
 Years active Years active
 24/08/2026 - 07:15 UTC
El Índice del Dólar Estadounidense (USDX) se enfrentó a una presión bajista la semana pasada, cayendo un 0,8 % a medida que se debilitaba por debajo del nivel de 99,00. Esta debilidad fue impulsada principalmente por las preocupaciones fiscales de EE. UU. derivadas de los planes de recompra de bonos del Tesoro y las menores expectativas de recortes de tasas de interés a corto plazo por parte de la Reserva Federal, lo que dejó al billete verde vulnerable a un mayor riesgo a la baja.
En medio de la retrocesión generalizada del billete verde, el oro repuntó significativamente, registrando una sólida ganancia semanal del 5,49 %. El metal precioso aprovechó los menores rendimientos de los bonos del Tesoro de EE. UU. y la disminución de las apuestas sobre un endurecimiento agresivo de los bancos centrales, lo que impulsó los precios a nuevos máximos de varios meses a medida que la demanda de refugio seguro cobró impulso en los mercados globales.
El petróleo crudo West Texas Intermediate (WTI) también registró un notable impulso alcista la semana pasada, avanzando un 5,17 %. Los precios subieron mientras los operadores sopesaban el aumento de las tensiones geopolíticas en Oriente Medio y anticipaban sanciones más estrictas que afectarían a las exportaciones de petróleo iraní frente al persistente comportamiento de toma de beneficios, lo que finalmente proporcionó un suelo sólido para los alcistas del mercado energético.
Los mercados bursátiles asiáticos cayeron con fuerza el lunes, ya que las acciones tecnológicas volvieron a verse bajo presión; el KOSPI de Corea del Sur cayó un 8 % a pesar de que Samsung Electronics registró una ganancia semanal del 2,37 %, mientras que SK Hynix se desmó tras un avance semanal del 5,29 %. A nivel regional, el índice Hang Seng de Hong Kong se hundió arrastrado por el colapso de casi el 8,5 % de Alibaba tras una colocación de acciones fuertemente descontada de 10.200 millones de dólares, junto con una debilidad más amplia en las cadenas de suministro tecnológicas asiáticas y la escalada de las tensiones comerciales entre EE. UU. y Canadá.
Los futuros de renta variable de EE. UU. apuntaron a un continuo impulso a la baja tras una semana volátil, con los futuros del Nasdaq 100 y del S&P 500 cotizando a la baja en las primeras sesiones regionales. Las grandes empresas tecnológicas individuales enfrentaron vientos en contra distintos: Nvidia cayó antes de su informe trimestral clave tras terminar la semana anterior con una baja del -4,65 %, mientras que Tesla luchó con un masivo retiro del mercado de 4,3 millones de vehículos en China a pesar de cerrar una fuerte racha semanal del 5,93 %.
El Bitcoin cotizó ligeramente al alza, recuperándose para operar cerca de los $77,300 tras un retroceso temporal el fin de semana desde su máximo de varios días de $79,501. La criptomoneda más grande del mundo demostró resiliencia en medio de un dólar estadounidense más débil, y la reciente estabilización de precios ofreció un alivio inmediato a los mineros de la red, ya que la rentabilidad del hashing saltó más del 20 % en cuatro sesiones consecutivas.
El calendario económico y de ganancias prepara una semana de alto riesgo, ya que los participantes del mercado se preparan para los destacados resultados trimestrales de Nvidia el miércoles, junto con informes clave de ganancias de líderes tecnológicos corporativos como Intuit, CrowdStrike, Salesforce y Synopsys. Los operadores macroeconómicos se están preparando para el PCE subyacente de EE. UU. (previsto en un 0,2 % m/m) y las cifras preliminares del PIB (esperado en un 1,5 % t/t), rematadas por el PIB mensual canadiense el viernes. Los inversores también se están preparando para el discurso programado del presidente de la Reserva Federal, Kevin Warsh, en el simposio de Jackson Hole.
El par EUR/USD cotizaba cerca de 1,1680 durante la sesión asiática del lunes, manteniéndose apoyado mientras el dólar estadounidense (USD) se ve bajo presión tras las nuevas medidas fiscales anunciadas por los Estados Unidos.
El Tesoro de EE. UU. sorprendió a los mercados al anunciar planes para al menos duplicar sus compras de deuda gubernamental a más largo plazo, en un esfuerzo por contener el aumento de los rendimientos de los bonos. El secretario del Tesoro, Scott Bessent, indicó que el programa de recompra podría superar los 4.000 millones de dólares. La medida pretende señalar que los elevados rendimientos del Tesoro pueden no reflejar plenamente la fuerza subyacente de la economía estadounidense.
A pesar de la reciente debilidad del dólar, mayores ganancias en el EUR/USD podrían seguir siendo limitadas, ya que las tensiones geopolíticas en Oriente Medio impulsan la demanda de activos refugio. Las tensiones entre EE. UU. e Irán se han intensificado; el ministro de Asuntos Exteriores iraní, Abbas Araghchi, calificó las próximas sanciones de EE. UU. como un acto de desesperación y argumentó que no debilitarían a Teherán. El jefe de seguridad iraní, Mohsen Rezaei, también advirtió de severas represalias si el presidente de EE. UU., Donald Trump, toma medidas adicionales, lo que aumenta la aversión al riesgo en los mercados financieros.
El euro sigue recibiendo apoyo de la persistente inflación y las expectativas en torno a la política monetaria del Banco Central Europeo (BCE). Las expectativas de inflación a un año de los consumidores de la zona euro se moderaron ligeramente al 2,9 % en junio desde el 3,0 %, pero la inflación se mantiene por encima del objetivo del 2 % del BCE.
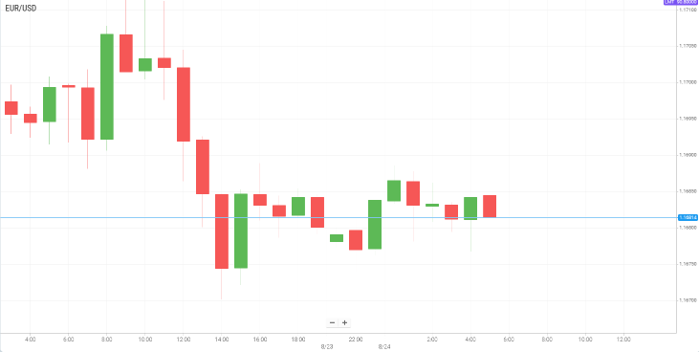
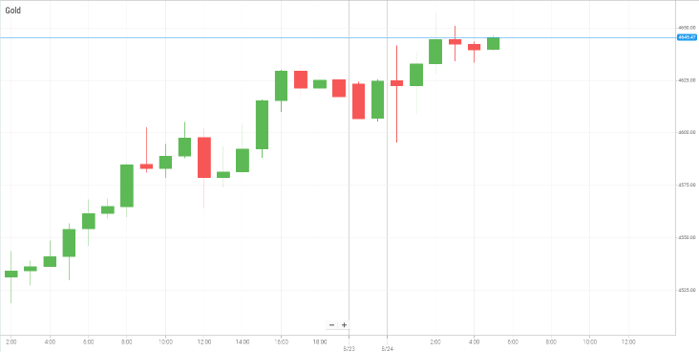
El oro amplía su reciente repunte, subiendo por encima de los $4.650 durante la sesión asiática del lunes y alcanzando su nivel más alto desde mediados de mayo.
Los datos de inflación más suaves de julio han reducido las expectativas de un endurecimiento monetario a corto plazo, y los mercados anticipan cada vez más que la Fed mantendrá las tasas de interés sin cambios en su reunión del FOMC del 15 y 16 de septiembre. Los rendimientos más bajos, a su vez, reducen el costo de oportunidad de mantener oro (que no rinde intereses) y brindan un apoyo adicional al metal.
El oro también se está beneficiando de los planes del Tesoro de EE. UU. de aumentar sus compras de deuda gubernamental a más largo plazo.
En este contexto, los operadores seguirán de cerca el Índice de Precios del Gasto en Consumo Personal (PCE) de EE. UU. del miércoles en busca de nuevas pistas sobre el panorama de la inflación. Los inversores también escudriñarán las observaciones del presidente de la Fed, Kevin Warsh, en el Simposio de Jackson Hole para detectar señales sobre la orientación futura de la política monetaria. Cualquier giro hacia una postura más dura (hawkish) podría fortalecer al dólar estadounidense y limitar potencialmente el recorrido alcista del oro.
Las tensiones geopolíticas siguen siendo otro factor importante tanto para el oro como para el dólar estadounidense. Se espera que el secretario del Tesoro de EE. UU., Scott Bessent, anuncie lo que ha descrito como las sanciones más duras jamás impuestas a Irán.
En general, el oro mantiene un sesgo alcista, ya que el debilitamiento de los rendimientos de EE. UU., la reducción de las expectativas de un endurecimiento inmediato de la Fed y la continua debilidad del dólar respaldan al metal precioso. Sin embargo, los próximos datos de inflación de EE. UU., los comentarios de la Fed y el aumento de las tensiones geopolíticas podrían incrementar la volatilidad y aconsejar precaución entre los compradores.
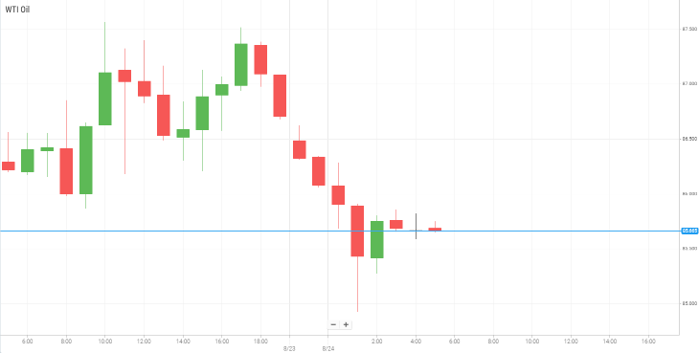
Los precios del petróleo cayeron a primera hora del lunes debido a que los inversores tomaron beneficios antes de un anuncio previsto por parte de EE. UU. sobre nuevas sanciones contra Irán, mientras los mercados evalúan el impacto potencial en los suministros de crudo de Oriente Medio.
Se espera que el secretario del Tesoro de EE. UU., Scott Bessent, anuncie nuevas medidas contra Irán durante una rueda de prensa el lunes. Bessent ha descrito la acción planeada como algo que potencialmente involucra las "sanciones más duras de la historia", mientras que el presidente Donald Trump también ha amenazado con sanciones contra los países que continúen comerciando con Teherán.
Ya están surgiendo señales de una disponibilidad de crudo más ajustada. Las ofertas de petróleo iraní a los compradores chinos han disminuido, mientras que los precios han subido a medida que las restricciones de EE. UU. han reducido los envíos de Teherán.
Al mismo tiempo, Irán ha permitido que varios petroleros iraquíes pasen por el estrecho de Ormuz tras reiteradas peticiones de Bagdad, según los medios estatales iraníes. El acontecimiento ofrece cierto alivio para los flujos regionales, pero los riesgos generales de suministro siguen siendo elevados a medida que continúa el enfrentamiento entre EE. UU. e Irán.
En resumen, los precios del petróleo siguen siendo vulnerables a la toma de beneficios a corto plazo, pero el margen de caída podría ser limitado por la creciente preocupación por las interrupciones del suministro en Oriente Medio. El anuncio de las sanciones de EE. UU. y la posterior respuesta de Irán serán probablemente factores clave para los precios del crudo en los próximos días.
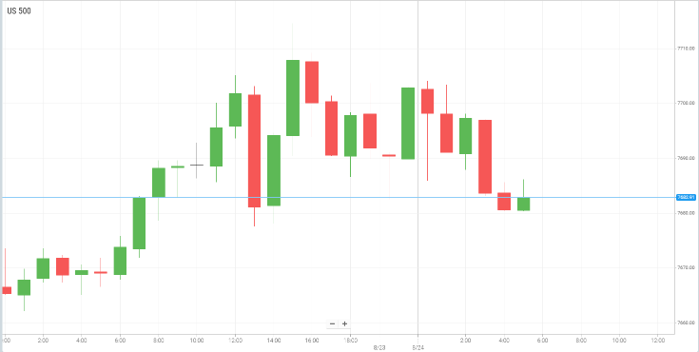
Wall Street terminó la sesión del viernes al alza, impulsado por las ganancias de las acciones de materiales, el sólido desempeño de las acciones relacionadas con las criptomonedas y datos de actividad empresarial en EE. UU. mejores de lo esperado. Sin embargo, los principales índices registraron aun así su desempeño semanal más débil en más de un mes, ya que el aumento de los rendimientos del Tesoro, el encarecimiento del petróleo y las renovadas preocupaciones fiscales pesaron en el ánimo de los inversores.
El sentimiento de los inversores también recibió apoyo de datos económicos más fuertes de lo esperado. El PMI compuesto subió a 56,0 desde 54,5 en julio, superando las expectativas de los economistas de 54,0 y marcando la expansión más fuerte desde abril de 2022.
La mejora fue impulsada principalmente por el sector servicios, donde la actividad alcanzó su nivel más alto desde diciembre de 2024. El crecimiento de la manufactura, sin embargo, se desaceleró a un mínimo de cinco meses.
La solidez de los datos económicos podría complicar las expectativas de una flexibilización monetaria más rápida, particularmente a medida que los inversores continúan vigilando la inflación y la trayectoria de los rendimientos del Tesoro a largo plazo.
Dado que los rendimientos del Tesoro, los precios del petróleo y los riesgos geopolíticos siguen moldeando el sentimiento del mercado, los inversores dirigen ahora su atención al Simposio de Política Económica de Jackson Hole en busca de más pistas sobre las perspectivas de las tasas de interés de la Reserva Federal.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


