
Cotizado en 
 Years active Years active
 20/08/2026 - 07:15 UTC
El índice del dólar estadounidense (USDX) cotiza cerca de 98.80 en las primeras horas europeas del jueves, manteniéndose cerca de mínimos de tres meses a medida que los mercados reducen las expectativas de un aumento de tasas por parte de la Reserva Federal. Las recompras de bonos del Tesoro y las renovadas preocupaciones sobre la deuda de EE. UU. también están pesando sobre el billete verde.
Los mercados ven ahora una probabilidad del 32.7% de un aumento de tasas de la Fed en la reunión de septiembre, frente al 47% de un mes antes, según la herramienta CME FedWatch. El cambio se produce tras datos de empleo en EE. UU. más débiles de lo esperado y lecturas de inflación moderadas, lo que ha reducido las expectativas de una política monetaria más estricta.
La decisión del Tesoro de EE. UU. de ampliar su programa de recompra de bonos está aumentando la presión sobre el dólar. El tamaño máximo de cada operación aumentará de $2,000 millones a al menos $4,000 millones, mientras el Tesoro busca reducir los costos de endeudamiento en medio de la creciente preocupación por que la deuda de EE. UU. supere los $40 billones.
Sin embargo, el conflicto en curso entre EE. UU. e Irán y la incertidumbre en torno al estrecho de Ormuz pueden respaldar la demanda del dólar estadounidense como activo refugio. El presidente de EE. UU., Donald Trump, anunció lo que describió como una campaña económica sin precedentes contra Irán, mientras que los Emiratos Árabes Unidos han suspendido el comercio con Teherán tras un incidente con misiles.
El oro mantiene pérdidas modestas a primeras horas del jueves por debajo de los $4,500 tras retroceder desde su nivel más alto desde principios de junio, con un dólar estadounidense más firme impulsando algo de toma de ganancias. Las actas del FOMC de julio reforzaron las expectativas de que los responsables de la política monetaria podrían considerar nuevas subidas de tasas si la inflación se mantiene elevada, mientras que la preocupación por el alza en los precios de la energía y el estancamiento entre EE. UU. e Irán siguen presionando al metal precioso. Sin embargo, la caída en los rendimientos de los bonos del Tesoro de EE. UU., tras el anuncio de mayores operaciones de recompra para la deuda pública a más largo plazo, está ayudando a limitar la caída del oro.
En el ámbito cripto, Bitcoin subió más de un 7% el miércoles, marcando su mejor desempeño diario desde febrero, ya que la mejora del sentimiento de riesgo y los menores rendimientos de los bonos del Tesoro a más largo plazo respaldaron la demanda de criptomonedas. El movimiento se produjo después de que el presidente Donald Trump reiterara su apoyo a la industria cripto e instara al Congreso a hacer avanzar la Ley CLARITY, mientras que la SEC propuso un nuevo marco regulatorio para ciertos activos digitales. El repunte de Bitcoin impulsó al mercado cripto en general, con Ethereum ganando casi un 18% y otras altcoins principales registrando fuertes avances.
Las acciones asiáticas se recuperaron el jueves gracias a que la decisión del Tesoro de EE. UU. de aumentar las recompras de bonos a más largo plazo alivió la presión en los mercados globales de bonos y reavivó el apetito por el riesgo. El Korea 200 de Corea del Sur lideró las ganancias regionales tras una fuerte venta masiva en la sesión anterior, con las acciones de semiconductores SK Hynix y Samsung Electronics disparándose tras sólidos planes de retorno para los accionistas. El Nikkei de Japón también avanzó, mientras que los futuros de las acciones de EE. UU. subieron ligeramente. El repunte se produjo cuando el rendimiento del bono del Tesoro a 30 años se retiró de su nivel más alto desde 2007, aunque los inversores siguen siendo cautelosos ante las presiones fiscales persistentes y los elevados precios del petróleo vinculados a las tensiones en torno a Irán y el estrecho de Ormuz.
Los futuros de las acciones de EE. UU. subieron ligeramente el miércoles después de que Wall Street pusiera fin a una racha de tres sesiones de pérdidas, ayudados por la reducción de los rendimientos del Tesoro que alivió la presión sobre la renta variable. Los futuros del US 500, US Tech 100 y US 30 se movieron ligeramente al alza mientras los inversores evaluaban las últimas actas de la Reserva Federal, que mostraron que los responsables de la política monetaria seguían preocupados por la inflación persistente y dejaban la puerta abierta a más subidas de tasas. La decisión del Tesoro de aumentar las compras de deuda pública a más largo plazo ayudó a calmar la reciente ola de ventas de bonos, mientras que un fuerte repunte en las acciones del sector salud, liderado por Moderna, proporcionó un apoyo adicional a Wall Street. Sin embargo, el aumento de los precios del petróleo y las renovadas tensiones entre EE. UU. e Irán siguen siendo posibles obstáculos para los mercados.
El calendario económico de hoy incluye las solicitudes iniciales de subsidio por desempleo en EE. UU. y el índice manufacturero de la Fed de Filadelfia. En el frente de resultados empresariales, Walmart, Alibaba y Deere se encuentran entre las empresas clave que presentan sus informes.
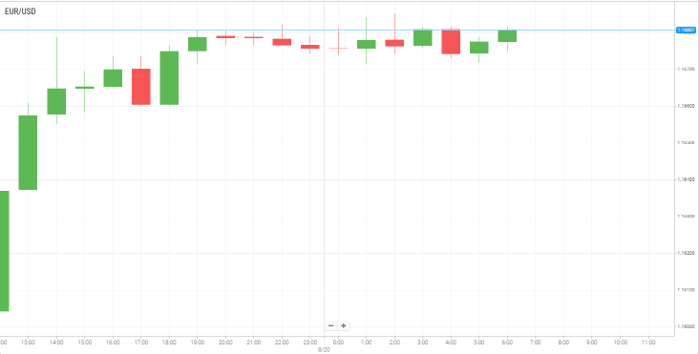
El par EUR/USD se está consolidando tras alcanzar su nivel más alto desde finales de mayo durante la sesión asiática del jueves, con los compradores mostrándose cautelosos cerca del nivel de 1.1700. El dólar estadounidense se ha estabilizado tras caer a un mínimo de tres meses en la sesión anterior, ayudado por el renovado apoyo de las señales estrictas de la Reserva Federal y los riesgos geopolíticos.
Las actas del FOMC del 28 y 29 de julio mostraron que varios funcionarios de la Fed veían la necesidad de subir las tasas de interés pronto, a menos que la inflación avance más hacia el objetivo del banco central. Las expectativas de mayores costos de endeudamiento también están respaldadas por las renovadas preocupaciones sobre la inflación vinculadas a los altos precios del petróleo, mientras que las tensiones geopolíticas continúan impulsando la demanda del USD como refugio seguro.
El presidente de EE. UU., Donald Trump, dijo que Washington lanzaría una importante operación económica contra Irán y amenazó con severas sanciones financieras contra los países que ayuden a Teherán a eludir las sanciones. Mientras tanto, EE. UU. e Irán siguen enfrentados por el estrecho de Ormuz, manteniendo elevado el riesgo geopolítico y respaldando tanto los precios del petróleo crudo como al dólar.
A pesar de la recuperación del USD, los riesgos a la baja para el EUR/USD siguen siendo limitados, ya que los mercados continúan anticipando otra subida de tasas por parte del Banco Central Europeo en su reunión de septiembre. Las expectativas de un mayor ajuste por parte del BCE podrían proporcionar un apoyo adicional al euro y reforzar la perspectiva alcista del par.
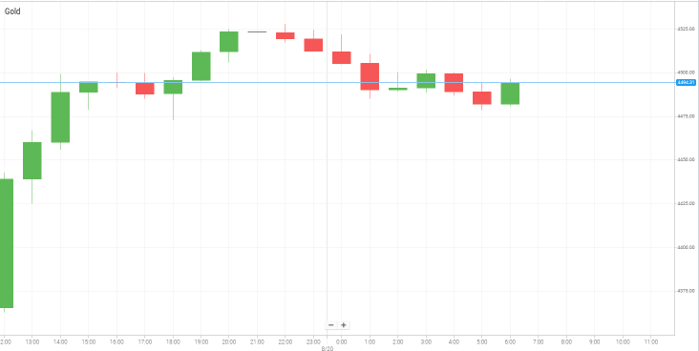
Los precios del oro se mantienen cerca del nivel de los $4,500 tras ceder desde un máximo reciente, mientras que los menores rendimientos de los bonos del Tesoro de EE. UU. a largo plazo, tras la ampliación del programa de recompra de bonos del gobierno, continúan respaldando al lingote.
Un dólar estadounidense más débil también está ayudando a limitar las caídas, mientras los operadores evalúan las últimas señales de la Reserva Federal sobre la inflación y las tasas de interés.
La decisión del Tesoro de aumentar ciertas operaciones de recompra ha empujado a la baja los rendimientos a más largo plazo, mejorando el atractivo del oro, un activo que no rinde intereses. Mientras tanto, las actas de la reunión de julio de la Fed mostraron que los responsables de la política monetaria siguen preocupados por la inflación, y varios funcionarios están abiertos a tasas más altas si las presiones sobre los precios no se moderan hacia el objetivo del 2%.
La fuerte demanda de los bancos centrales y la persistente incertidumbre económica y geopolítica también están brindando un apoyo a más largo plazo al metal precioso.
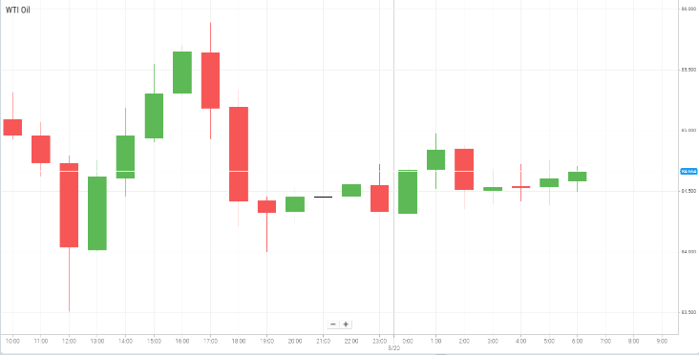
Los precios del petróleo ampliaron sus ganancias el jueves, con el Brent y el WTI subiendo por quinta sesión consecutiva, ya que el prolongado conflicto entre EE. UU. e Irán continuó aumentando la preocupación por las interrupciones en los suministros de Medio Oriente.
Ambos indicadores de referencia cerraron el miércoles en sus niveles más altos desde el 24 de julio, respaldados por las tensiones continuas y la incertidumbre sobre los esfuerzos para poner fin al conflicto. Los participantes del mercado siguen siendo cautelosos ya que las conversaciones de paz se han estancado, mientras que los ataques esporádicos continúan amenazando los flujos de energía regionales.
La decisión de los EAU de suspender las transacciones financieras y económicas con Irán ha añadido inquietud sobre las relaciones regionales. Al mismo tiempo, las declaraciones contradictorias sobre el estado del estrecho de Ormuz han aumentado la incertidumbre en torno al transporte marítimo a través de esta ruta clave de tránsito de petróleo.
Las presiones de suministro también han afectado a los mercados de combustibles refinados, con los inventarios de destilados de EE. UU. cayendo por tercera semana consecutiva. Sin embargo, los últimos datos mostraron que los inventarios de crudo de EE. UU. aumentaron en 4.4 millones de barriles en la semana finalizada el 14 de agosto, frente a las expectativas de una disminución de 600,000 barriles, lo que limitó parte del alza en los precios del petróleo.
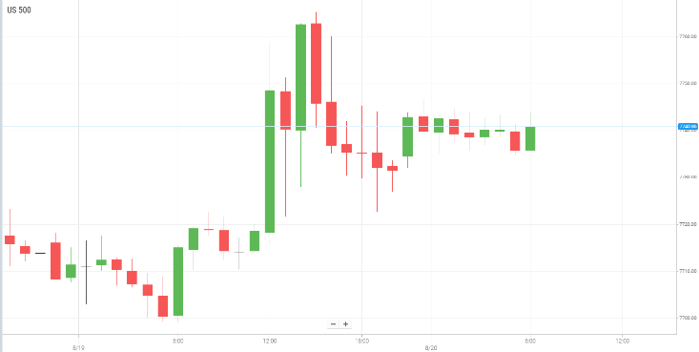
Wall Street cerró al alza el miércoles, rompiendo una racha de tres sesiones de pérdidas, ya que una marcada caída en los rendimientos del Tesoro a largo plazo ayudó a compensar la debilidad del sector tecnológico.
El principal impulso provino del mercado de bonos después de que el Tesoro de EE. UU. anunciara que duplicaría el tamaño de sus operaciones de recompra de bonos gubernamentales a más largo plazo, pasando de $2,000 millones a $4,000 millones por operación.
Los rendimientos del Tesoro a largo plazo habían subido con fuerza desde la reunión de julio de la Reserva Federal, en medio de renovadas preocupaciones por la inflación, precios del petróleo más altos y una fuerte emisión de deuda por parte de las principales empresas tecnológicas para financiar la infraestructura de inteligencia artificial. La caída de los rendimientos ofreció cierto alivio a la renta variable, aunque las acciones tecnológicas y de semiconductores se mantuvieron bajo presión.
Mientras tanto, las actas de la reunión de julio de la Reserva Federal mostraron que muchos responsables de la política monetaria podrían respaldar subidas de tasas si la inflación no se modera.
Entre las acciones individuales, Moderna se disparó alrededor de un 177% después de que su tratamiento contra el melanoma con Merck lograra resultados positivos en ensayos de fase final, mientras que Merck ganó un 12.6%. Target avanzó tras elevar sus perspectivas de ventas anuales, mientras que Lowe's ganó a pesar de recortar su previsión de ingresos para todo el año.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


