
Cotizado en 
 Years active Years active
 18/08/2026 - 07:40 UTC
El índice del dólar estadounidense (USDX) cotiza al alza tras tres sesiones consecutivas de pérdidas, situándose en torno a 99.60 durante la sesión asiática del martes. El billete verde encuentra cierto respaldo en la demanda de refugio seguro, ya que las tensiones geopolíticas entre Estados Unidos e Irán siguen siendo elevadas.
El presidente de Estados Unidos, Donald Trump, afirmó que no tiene interés en renovar el acuerdo a punto de expirar con Irán, señalando el bloqueo naval en curso a los puertos iraníes como prueba del poder de negociación de Washington. Trump también reiteró su propuesta de poner esta vía marítima de importancia estratégica bajo el control total de Estados Unidos. Mientras tanto, el portavoz del Ministerio de Asuntos Exteriores de Irán, Esmail Baghaei, declaró que un acuerdo sigue fuera de alcance debido a problemas de seguridad y a lo que describió como acciones obstruccionistas, haciendo un llamamiento a Washington para que levante primero el bloqueo.
A pesar del apoyo geopolítico, el dólar estadounidense podría enfrentarse a una nueva presión a medida que se desvanecen las expectativas de una postura más restrictiva (hawkish) por parte de la Reserva Federal (Fed).
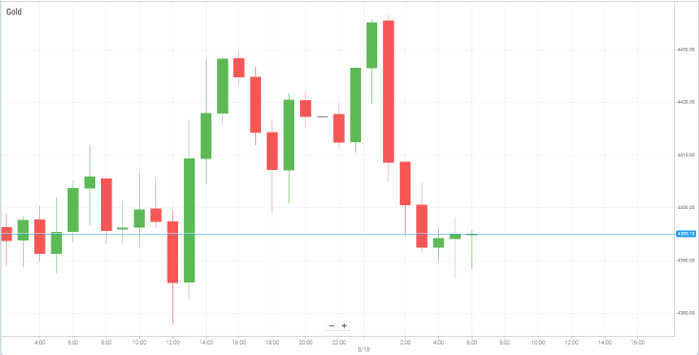
El oro amplía su descenso por debajo de los 4.400 $, ya que las nuevas compras de dólares estadounidenses y las elevadas tensiones geopolíticas pesan sobre el metal precioso. La subida de los precios del petróleo está reavivando los temores inflacionarios y manteniendo viva la expectativa de al menos una subida de tipos por parte de la Fed este año, lo que respalda al dólar y a los rendimientos de los bonos del Tesoro. Mientras tanto, el continuo enfrentamiento entre EE. UU. e Irán y las interrupciones en las principales rutas marítimas refuerzan la demanda de refugio seguro para el billete verde. Es probable que los operadores mantengan la cautela antes de las minutas del FOMC del miércoles, que podrían ofrecer más pistas sobre la trayectoria de la política monetaria de la Fed.
El Bitcoin subió más de un 2% el lunes hasta situarse en torno a los 64.300 $, encaminándose a su mayor ganancia diaria en más de un mes tras caer casi un 3% la semana pasada. La recuperación se produjo mientras los mercados anticipaban las próximas conversaciones en EE. UU. sobre la regulación de las criptomonedas, incluidas reuniones con líderes de la industria cripto y la CFTC. A pesar de la recuperación, el sentimiento sigue siendo cauteloso tras casi 390 millones de dólares en salidas semanales de los ETF de Bitcoin al contado y las continuas incertidumbres regulatorias y geopolíticas. El mercado de las criptomonedas en general también cotizó al alza, con Ethereum, Solana y otros tokens principales registrando ganancias.
Las acciones asiáticas cayeron en su mayoría el martes, ya que la subida del petróleo y el incremento en los rendimientos de los bonos reavivaron la preocupación por la inflación y pesaron sobre el apetito por el riesgo. Las acciones tecnológicas lideraron las caídas en Japón, Corea del Sur y China, a pesar del optimismo continuo en torno al gasto en IA. El crudo Brent subió por encima de los 91 $, mientras que el rendimiento del bono del Tesoro estadounidense a 30 años alcanzó su nivel más alto desde 2007, aumentando la presión sobre la renta variable. Por otra parte, la renovada incertidumbre sobre las tensiones entre EE. UU. e Irán y las posibles interrupciones en el estrecho de Ormuz se sumaron a las preocupaciones sobre el suministro de energía y la inflación.
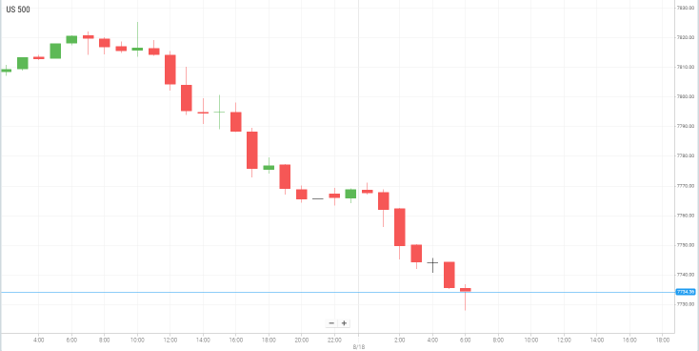
Los futuros de las acciones estadounidenses se mantuvieron prácticamente sin cambios a última hora del lunes, después de que Wall Street cerrara a la baja, ya que el repunte de las tensiones entre EE. UU. e Irán impulsó al alza los precios del petróleo y reavivó los temores de inflación. El US 500 cayó un 0,5%, el US 30 perdió un 0,53% y el US Tech 100 bajó un 0,40%, mientras que las acciones del sector energético superaron al mercado tras la subida del crudo Brent por encima de los 90 $. El encarecimiento del petróleo también elevó los rendimientos de los bonos del Tesoro, situándose la rentabilidad a 30 años en el 5,31%, su nivel más alto en casi dos décadas.
Los mercados centran ahora su atención en las minutas del FOMC del miércoles y en una intensa semana de resultados minoristas de Walmart, Home Depot y Target, en busca de nuevas pistas sobre la salud del consumidor estadounidense y las perspectivas sobre los tipos de interés de la Reserva Federal.
El EUR/USD se ve presionado en torno a 1.1575 a principios de la sesión asiática del martes, interrumpiendo una racha de tres sesiones consecutivas de ganancias. El euro se debilita frente al dólar estadounidense a medida que el resurgimiento de las preocupaciones sobre el conflicto entre EE. UU. e Irán y las interrupciones en el estrecho de Ormuz fomentan la cautela entre los operadores.
El presidente de EE. UU., Donald Trump, dijo el lunes que no estaba interesado en prorrogar el acuerdo a punto de expirar con Irán. Por su parte, el portavoz del Ministerio de Asuntos Exteriores de Irán, Esmail Baghaei, afirmó que el acuerdo sigue estando fuera de alcance debido a la complejidad en materia de seguridad y a lo que calificó de "comportamiento obstruccionista de elementos destructivos", al tiempo que instó a EE. UU. a levantar su bloqueo.
Las persitentes tensiones en Oriente Medio podrían respaldar la demanda del dólar como activo refugio y pesar sobre el EUR/USD a corto plazo. Sin embargo, la disminución de las expectativas de una bajada de tipos por parte de la Reserva Federal en septiembre, tras unos datos económicos estadounidenses más débiles, podría limitar el recorrido al alza del billete verde.
Las ventas minoristas de EE. UU. cayeron en julio por primera vez en nueve meses, mientras que la reciente pérdida de empleos y una inflación moderada han reducido aún más las expectativas de un endurecimiento de la política monetaria. Según la herramienta CME FedWatch, los mercados descuentan ahora una probabilidad cercana al 35% de una subida de tipos de la Fed en la reunión de septiembre, frente al 47% de hace un mes.
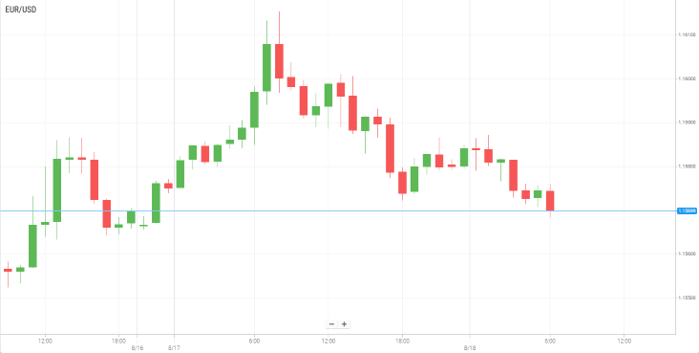
El oro vuelve a estar bajo presión, cayendo por debajo de los 4.400 $ durante la sesión asiática del martes tras no haber logrado prolongar su avance de dos días. El metal precioso se ve lastrado por el repunte del dólar estadounidense, mientras que la subida de los precios del crudo suscita preocupación por la posibilidad de que la inflación se mantenga elevada durante más tiempo.
El encarecimiento de la energía mantiene en el punto de mira las perspectivas de la Reserva Federal, mientras los mercados reevalúan las expectativas de recortes de tipos. Aunque la moderación de la inflación y los débiles datos de ventas minoristas de la semana pasada en EE. UU. redujeron las probabilidades de una subida inminente, los operadores siguen viendo una mayor posibilidad de que la Fed eleve los costes de endeudamiento al menos una vez antes de finales de 2026.
La perspectiva de una postura más cautelosa por parte de la Fed también se refleja en los rendimientos de los bonos del Tesoro de EE. UU., que continúan respaldando al billete verde y suponen un viento en contra para el oro, un activo que no devenga rendimiento.
La atención se traslada ahora a las minutas del FOMC del miércoles para obtener nuevas pistas sobre la visión de política monetaria del banco central. El documento podría ofrecer mayor información sobre cómo evalúan los miembros los riesgos persistentes de inflación y el mercado laboral, marcando potencialmente el rumbo del dólar estadounidense y del oro a corto plazo.
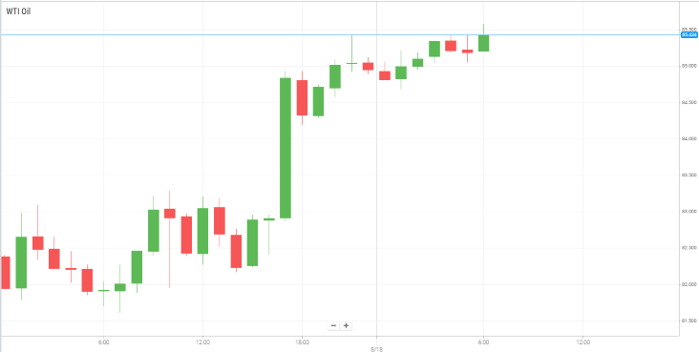
Los precios del petróleo amplían sus ganancias el martes: el crudo Brent cotiza en torno a los 91,50 . Los precios siguen respaldados por la creciente preocupación por las interrupciones en el suministro, a medida que se estancan los avances para reabrir el estrecho de Ormuz.
El número de buques que cruzan esta estratégica vía marítima sigue siendo limitado, mientras que un proyectil impactó el martes contra una embarcación que salía del estrecho. Cualquier interrupción prolongada en el tráfico de petroleros podría reducir la oferta mundial de petróleo y mantener los precios elevados a corto plazo.
Los últimos acontecimientos también han planteado dudas sobre las perspectivas para el cuarto trimestre y el inicio de 2027, ya que una interrupción prolongada podría mantener prima de riesgo integrada en los precios del crudo. Los analistas prevén que el petróleo continúe volátil a medida que los mercados evalúen la duración de las restricciones de suministro y la posibilidad de una escalada mayor.
Mientras tanto, los mercados aguardan nuevos datos de reservas en EE. UU. para obtener más pistas sobre el equilibrio entre la oferta y la demanda. Un sondeo preliminar de Reuters indicó que las reservas de crudo estadounidense habrían disminuido la semana pasada, junto con los inventarios de productos derivados, lo que podría proporcionar un respaldo adicional a los precios del petróleo.
Wall Street cerró a la baja el lunes tras una semana récord, con la subida de los precios del petróleo pesando en el sentimiento del mercado a medida que persistía la incertidumbre sobre el conflicto en Oriente Medio.
El retroceso se produjo después de que la renta variable estadounidense alcanzara nuevos máximos la semana pasada, impulsada por unos sólidos resultados empresariales y datos de inflación más suaves. Las lecturas de los precios de consumo y de producción de julio, combinadas con los datos más débiles sobre empleo y ventas minoristas, han mitigado los temores sobre un giro inmediato hacia una política más restrictiva por parte de la Reserva Federal.
Los mercados esperan ahora las minutas del FOMC del miércoles para obtener más pistas sobre las perspectivas de tipos de la Fed. El informe podría atraer especial atención después de que tres presidentes de Feds regionales mostraran su disconformidad en la reunión de julio a favor de una subida de tipos de 25 puntos básicos.
Por otra parte, el calendario de resultados corporativos incluye las cuentas de grandes minoristas como Home Depot y Walmart, lo que ofrecerá una perspectiva fresca sobre la salud del gasto de los consumidores en EE. UU. Target y Lowe's también tienen programado presentar sus resultados, mientras los inversores evalúan si la persistente inflación y los elevados costes de endeudamiento están afectando a la demanda de los hogares.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


