
Cotizado en 
 Years active Years active
 01/09/2026 - 07:20 UTC
El Índice del Dólar Estadounidense (USDX) experimentó un ligero retroceso, cayendo un 0,22% en su última sesión de negociación. A pesar de la modesta consolidación tras las ganancias recientes, la demanda del billete verde se mantuvo respaldada por expectativas alcistas en torno a la política de la Reserva Federal. Tras el discurso del presidente Kevin Warsh en Jackson Hole, los mercados están descontando mayores probabilidades de un aumento de tasas en la próxima reunión de septiembre, mientras que la continua fricción geopolítica en Oriente Medio sigue sustentando el interés por activos refugio.
Los precios del oro enfrentaron una renovada presión vendedora, cayendo un 0,14% en su última sesión mientras luchaban por mantener el impulso alcista desde niveles inferiores a los 4.400 $. Los elevados rendimientos de los Bonos del Tesoro de EE. UU. y las expectativas de una política monetaria restrictiva prolongada continuaron pesando sobre el metal precioso (que no rinde intereses), contrarrestando la demanda básica de refugio seguro generada por el aumento de los riesgos geopolíticos.
El petróleo crudo West Texas Intermediate (WTI) avanzó con fuerza, repuntando un 1,98% en su última sesión para cotizar por encima de los 85,50 $ por barril. Los mercados energéticos se dispararon después de que las fuerzas de EE. UU. atacaran sitios de cohetes iraníes en la isla de Larak, lo que provocó ataques de represalia por parte del IRGC de Irán contra objetivos en Jordania y los Emiratos Árabes Unidos, junto con informes de un superpetrolero que impactó con minas navales en el estrecho de Ormuz. El impulso alcista adicional fue alimentado por las advertencias del presidente Trump sobre posibles ataques a la isla de Jarg y las continuas interrupciones en la capacidad de refinación rusa.
Los índices bursátiles asiáticos cotizaron en su mayoría a la baja, ya que el aumento de los precios de la energía y las expectativas alcistas de los bancos centrales mermaron el apetito por el riesgo. El rendimiento regional fue mixto; el KOSPI de Corea del Sur se estabilizó ligeramente gracias a compras selectivas en grandes empresas tecnológicas, con Samsung Electronics subiendo un 0,38% y SK Hynix ganando un 1,8% en su última sesión. Por otra parte, el Hang Seng de Hong Kong tuvo un rendimiento inferior, lastrado por el gigante de la moda rápida Shein, que cayó alrededor de un 2% en su debut bursátil, a pesar de los sólidos datos económicos que mostraron una aceleración en el sector manufacturero de China y un robusto crecimiento de las exportaciones surcoreanas.
El sentimiento sobre las acciones de EE. UU. se mantuvo frágil tras el discurso de Jackson Hole del viernes y la escalada de las hostilidades en Oriente Medio, aunque los acontecimientos corporativos proporcionaron catalizadores clave para acciones individuales. Nvidia subió un 1,53% en su última sesión tras anunciarse una inversión de 3.500 millones de dólares en MediaTek, lo que ayudó a contrarrestar la debilidad general del mercado. Mientras tanto, Apple cayó un 0,89% debido a que el veterano CEO Tim Cook dejó oficialmente su cargo, entregando el liderazgo al nuevo director general John Ternus.
El Bitcoin se mantuvo cerca de niveles técnicos clave de varias semanas, conservando una postura firme a pesar del tono de aversión al riesgo en los mercados bursátiles globales. Los activos digitales continuaron encontrando apoyo subyacente en las entradas institucionales y en el acceso global ampliado a productos de inversión en criptomonedas.
Los mercados globales siguen concentrados en las próximas decisiones de política de los bancos centrales y en los datos macroeconómicos entrantes para evaluar la trayectoria del crecimiento mundial. De cara a la próxima semana, los participantes del mercado afrontarán publicaciones económicas clave, incluyendo el PMI manufacturero del ISM, la Declaración de Tasas del Banco de Canadá (BOC), la Tasa de Desempleo de EE. UU. y el decisivo informe sobre el Cambio en el Empleo No Agrícola (NFP) de EE. UU. En el frente corporativo, se esperan las publicaciones de resultados de importantes líderes tecnológicos, destacando Palo Alto Networks, Dell Technologies y Broadcom.
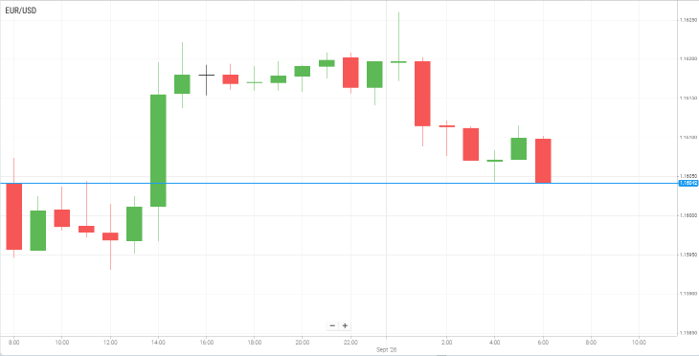
El EUR/USD vuelve a estar bajo presión vendedora este martes, cotizando cerca de 1,1600 mientras un dólar estadounidense más firme y las crecientes expectativas de un aumento de tasas por parte de la Reserva Federal pesan sobre el par.
El billete verde sigue encontrando apoyo en las crecientes apuestas por una inminente subida de tasas de la Fed, mientras que la escalada de las tensiones entre EE. UU. e Irán impulsa aún más la demanda del USD como refugio seguro.
La atención se centra ahora en el informe preliminar del Índice Armonizado de Precios al Consumidor (IAPC) de la zona euro correspondiente a agosto. Los mercados esperan que la inflación se acelere en medio de los elevados precios de la energía, lo que refuerza las expectativas de otra subida de tasas del Banco Central Europeo en septiembre. Los datos recientes del IPC de Alemania, que mostraron que la inflación anual aumentó al 2,9% desde el 2,8%, han fortalecido aún más estas expectativas. Isabel Schnabel, miembro del Comité Ejecutivo del BCE, también se ha pronunciado a favor de otro incremento de tasas, lo que podría limitar el impacto en el mercado de una lectura del IAPC más fuerte de lo esperado.
Más adelante en la sesión norteamericana, los operadores se concentrarán en el calendario económico de EE. UU., con la publicación del PMI manufacturero del ISM y las ofertas de empleo JOLTS. Mientras tanto, los comentarios del presidente de la Fed, Kevin Warsh, el pasado viernes ayudaron a elevar las expectativas de una subida de tasas a corto plazo, respaldando al USD junto con una mayor incertidumbre geopolítica.
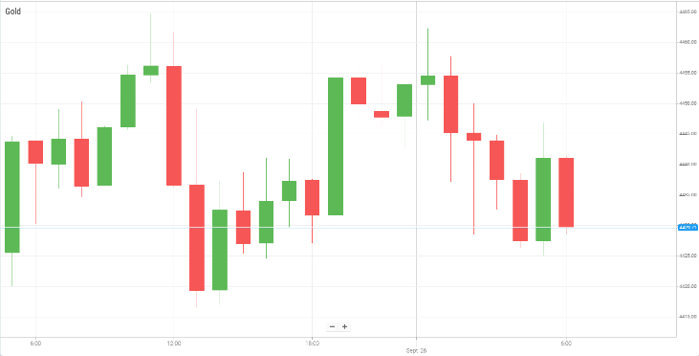
El oro permanece bajo presión este martes, cotizando por debajo de los 4.450 $, mientras que las crecientes expectativas de un aumento de tasas de la Reserva Federal en septiembre fortalecen al dólar estadounidense y pesan sobre el metal precioso.
Los comentarios alcistas del presidente de la Fed, Kevin Warsh, en el Simposio de Jackson Hole el pasado viernes aumentaron las expectativas de una subida inminente de tasas, después de que indicara que el banco central podría considerar aumentar los tipos de interés si la inflación no se desacelera de manera significativa. Al mismo tiempo, el aumento de los precios de la energía vinculado a la escalada de las tensiones entre EE. UU. e Irán ha renovado las preocupaciones sobre una inflación persistente, fortaleciendo aún más los argumentos a favor de una política monetaria más estricta.
El USD más fuerte, combinado con una mayor incertidumbre geopolítica, ha añadido más presión sobre el oro después de que el metal no lograra sostener el rebote del lunes desde niveles inferiores a los 4.400 $. Las continuas tensiones en Oriente Medio siguen respaldando la demanda del billete verde como refugio seguro, manteniendo elevada la prima de riesgo geopolítico.
La atención se traslada ahora al calendario económico de EE. UU., con los datos del PMI manufacturero del ISM y de las Ofertas de Empleo JOLTS programados para hoy. Sin embargo, el foco principal seguirá estando en el informe de Nóminas No Agrícolas (NFP) del viernes, que podría proporcionar nuevas pistas sobre las perspectivas de política de la Fed.
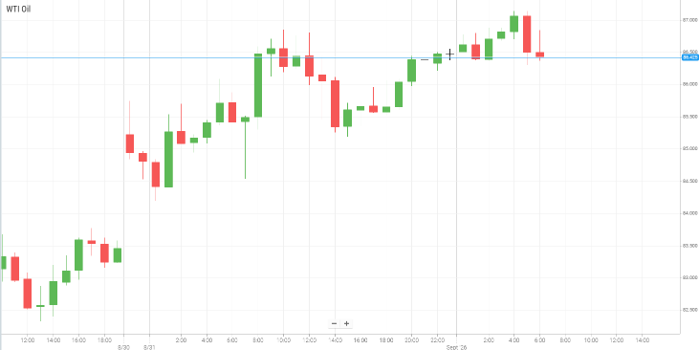
Los precios del petróleo extendieron sus ganancias en la sesión asiática del martes, ya que la escalada de las tensiones entre EE. UU. e Irán planteó preocupaciones sobre posibles interrupciones en los flujos de energía a través del estrecho de Ormuz.
La última escalada se produjo tras los ataques de EE. UU. contra objetivos militares iraníes en la isla de Larak, poniendo fin a una pausa de varias semanas en las hostilidades directas. Posteriormente, Irán lanzó misiles contra instalaciones militares estadounidenses en Jordania, lo que llevó al presidente Donald Trump a amenazar con más acciones militares y aumentó las preocupaciones de que el conflicto pueda interrumpir el transporte marítimo a través del estrecho de Ormuz.
Esta vía marítima estratégica sigue siendo el foco clave para los mercados petroleros, dada su importancia como principal ruta de exportación de crudo y productos petrolíferos desde Oriente Medio. Según se informó, un petrolero fue alcanzado por tres proyectiles no identificados mientras salía del estrecho el lunes, lo que pone de relieve los riesgos continuos para la navegación comercial y los suministros de energía.
Las preocupaciones sobre el suministro también han opacado los esfuerzos de la OPEC+ por aumentar gradualmente la producción. El grupo aprobó un incremento adicional de la producción de alrededor de 188.000 barriles por día a partir de septiembre, completando la retirada planificada de los recortes voluntarios anteriores.
Por su parte, Rusia extendió su prohibición de exportación de diésel hasta el 30 de septiembre, sumándose a las preocupaciones sobre el suministro de combustible refinado. Trump también afirmó que el petróleo obtenido a través de un acuerdo recientemente anunciado con Venezuela se utilizará para reponer la Reserva Estratégica de Petróleo de EE. UU., que se mantiene cerca de un mínimo de varias décadas.
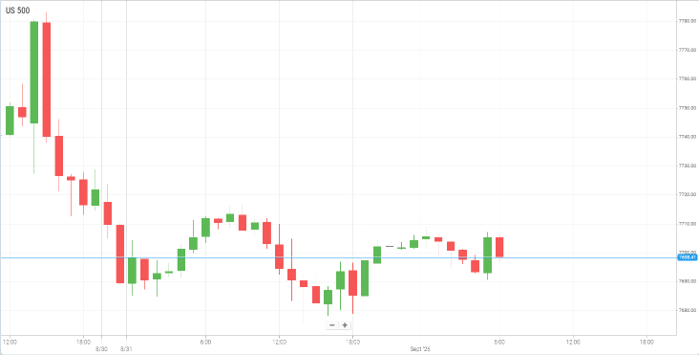
Wall Street cerró a la baja el lunes, ya que un marcado aumento en los precios del petróleo y las renovadas preocupaciones sobre las perspectivas de las tasas de interés de la Reserva Federal pesaron sobre el sentimiento de los inversores. La última escalada en las tensiones entre EE. UU. e Irán impulsó al alza los precios del crudo después de que ambas partes intercambiaran ataques militares por primera vez desde julio, mientras que una venta masiva en los Bonos del Tesoro de EE. UU. a más largo plazo añadió mayor presión sobre las acciones.
Sin embargo, las acciones de EE. UU. terminaron agosto en territorio positivo, poniendo fin a una racha de dos meses de pérdidas respaldadas por una sólida temporada de resultados y una renovada estabilidad en el comercio de inteligencia artificial. A pesar de esto, las ganancias se mantuvieron limitadas por los riesgos geopolíticos y la incertidumbre en torno al próximo movimiento de política de la Fed.
La atención también se mantuvo firmemente en la política monetaria de EE. UU. después de que el presidente de la Fed, Kevin Warsh, pronunciara un discurso de tono alcista en el Simposio de Jackson Hole el viernes. Warsh señaló que la inflación subyacente no ha mejorado de manera significativa, lo que llevó a los operadores a aumentar las expectativas de una subida de tasas en septiembre.
Mientras tanto, las acciones de Apple cayeron un 0,9% mientras Tim Cook se preparaba para dejar su cargo de CEO tras más de 15 años al frente, dejando al veterano jefe de hardware John Ternus listo para tomar el relevo. Los mercados observarán ahora si la transición de liderazgo puede ayudar a acelerar las ambiciones de Apple en materia de software e inteligencia artificial.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


