
Cotizado en 
 Years active Years active
 14/09/2026 - 07:20 UTC
El índice del dólar estadounidense (USDX) mantiene su impulso alcista por tercera sesión consecutiva, cotizando en torno a los 99,30 durante la sesión asiática. El billete verde encuentra un sólido respaldo en las crecientes expectativas de una subida de tipos por parte de la Reserva Federal tras unos datos de inflación en EE. UU. más calientes de lo esperado. Los mercados financieros descuentan ahora casi un 87% de probabilidad de un incremento de 25 puntos básicos en la reunión de la Fed de esta semana, frente al 59% de la semana pasada. Esta agresiva revalorización responde a las cifras de inflación de agosto, donde el IPC general subió un 0,4% mensual situándose en el 3,4% anual, mientras que el IPC subyacente superó las predicciones con un avance del 0,3% mensual. Durante la semana anterior, el índice del dólar cotizó plano, cayendo tan solo un 0,01%.
El oro cotiza sin dirección clara por encima del nivel de los 4.300 dólares mientras los operadores actúan con cautela antes de la densa agenda de política monetaria. Al metal precioso le cuesta consolidar el rebote del cierre de la semana pasada, limitado por un dólar fuerte y por las persistentes expectativas restrictivas de los principales bancos centrales. Dado que el aumento de los rendimientos incrementa el coste de oportunidad de mantener activos sin rendimiento, el recorrido al alza del oro permanece limitado a pesar del soporte subyacente que brindan los riesgos geopolíticos en Oriente Medio. El oro retrocedió un 1,94% a lo largo de la semana pasada.
El petróleo crudo WTI arrancó la nueva semana con un fuerte hueco alcista, subiendo más del 2% hasta cotizar por encima de la zona media de los 98,00 dólares y extendiendo el masivo repunte del 10,14% registrado la semana pasada. Los temores a interrupciones en el suministro siguen siendo acentuados después de que las fuerzas hutíes, respaldadas por Irán, lanzaran ataques con drones y misiles contra una instalación militar en el sur de Arabia Saudí, sumado al aplazamiento indefinido de una reunión regional entre los estados del Golfo e Irán sobre el estrecho de Ormuz.
Las bolsas asiáticas experimentaron una amplia presión vendedora el lunes, impulsada por un severo retroceso en los valores tecnológicos. El sentimiento del mercado viró hacia la aversión al riesgo después de que destacados líderes de la inteligencia artificial —incluidos el CEO de Anthropic, Dario Amodei, el CEO de OpenAI, Sam Altman, y Elon Musk— abogaran públicamente por ralentizar el desarrollo de modelos de IA de próxima generación para implementar salvaguardas más estrictas y evaluaciones de seguridad independientes. Los índices regionales cayeron: el KOSPI de Corea del Sur cedió más de un 2% y el Nikkei 225 de Japón cayó a terreno negativo, mientras que el Hang Seng de Hong Kong logró registrar ganancias modestas. En cuanto a movimientos individuales durante la última sesión, los principales proveedores tecnológicos asiáticos sufrieron severas pérdidas: SK Hynix cayó un 6,6%, Samsung Electronics perdió un 4,03%, Murata Manufacturing cediere un 3,04% y Kioxia se desplomó un 6,54%. SoftBank Group se hundió un 11,17% en Tokio después de que Altman confirmara que OpenAI no saldrá a bolsa este año.
Los futuros de renta variable en EE. UU. apuntan a una apertura a la baja en Wall Street, arrastrados por los grandes valores tecnológicos, en un contexto donde el mercado reevalúa si el elevado gasto corporativo justifica las altas valoraciones de la IA. El sector tecnológico afronta la sesión tras una semana difícil, destacando la caída del 5,19% de Nvidia. Los inversores sopesan si una desaceleración voluntaria en el despliegue de modelos mermará la visibilidad de los ingresos en la cadena de suministro de semiconductores y hardware, creando una presión añadida justo cuando los mercados se preparan para cambios de política clave en los bancos centrales.
De cara al resto de la semana, los mercados se enfrentan a una agenda económica repleta de acontecimientos dominada por los anuncios de tipos de interés de los principales bancos centrales y resultados empresariales. El miércoles, el Reino Unido publicará el informe del IPC anual de agosto, seguido directamente por la decisión de tipos de la Reserva Federal de EE. UU., su Declaración de Política Monetaria, el Resumen de Proyecciones Económicas y la rueda de prensa del FOMC. La actividad de los bancos centrales continuará el jueves con la decisión de tipo oficial y el resumen de política del Bank of England, junto con los resultados trimestrales de Carnival Corp. La semana concluirá con la decisión sobre los tipos de interés, la declaración de política monetaria y la rueda de prensa del Bank of Japan.
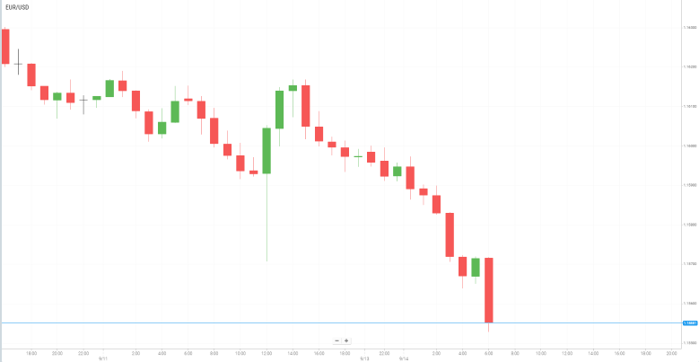
El EUR/USD cayó hacia 1,1555 a principios de la sesión asiática del lunes, a medida que los mercados incrementaban las expectativas de una subida de tipos de la Reserva Federal esta semana. El dólar encontró soporte después de que una inflación subyacente en EE. UU. más fuerte de lo esperado reforzara el argumento a favor de una política monetaria más restrictiva.
Los precios de consumo en EE. UU. subieron un 0,4% intermensual en agosto, situando la tasa de inflación anual en el 3,4%, ambas lecturas en línea con lo previsto. Sin embargo, el IPC subyacente, que excluye alimentos y energía, se aceleró hasta el 0,3% desde el 0,2% anterior y superó los pronósticos, alimentando la preocupación de que las presiones inflacionistas sigan siendo persistentes.
Los mercados descuentan ahora alrededor de un 91% de probabilidad de un aumento de tipos de 25 puntos básicos en la reunión del miércoles de la Fed, cifra significativamente superior al 72% estimado antes de los últimos datos del índice de precios al productor. Este cambio de expectativas ha proporcionado un impulso adicional al dólar y ha pesado sobre el euro.
Por su parte, el Banco Central Europeo elevó su tasa de depósito al 2,50% en la reunión de la semana pasada, lo que supuso su segunda subida del año.
En conjunto, el euro se mantiene bajo presión a corto plazo, ya que la perspectiva de tipos más altos en EE. UU. respalda al dólar, aunque las expectativas de endurecimiento adicional por parte del BCE podrían ayudar a limitar las caídas del EUR/USD.
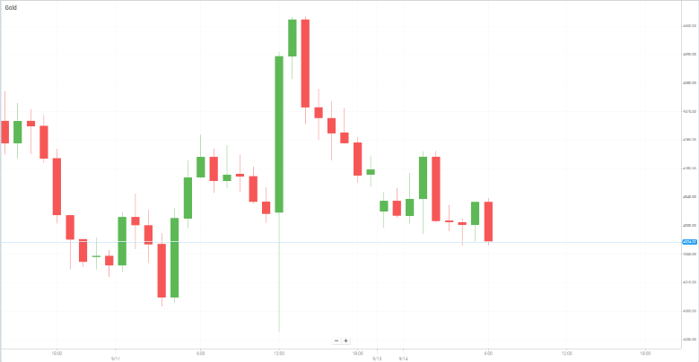
El precio del oro bajó levemente hasta la zona de los 4.340 dólares a principios de la sesión asiática del lunes, a medida que los mercados anticipaban en mayor medida un aumento de tipos por parte de la Reserva Federal en su reunión de esta semana.
El metal precioso se mantuvo bajo presión después de que los últimos datos de inflación en EE. UU. reforzaran las expectativas de una política monetaria más estricta.
Los tipos de interés más altos suelen pesar sobre el oro, ya que este activo sin rendimiento pierde atractivo en comparación con las inversiones con rentabilidad fija.
Todas las miradas se dirigen ahora a la decisión de la Fed del miércoles, centrándose también en la Rueda de Prensa del presidente de la Fed, Kevin Warsh, para obtener pistas sobre las perspectivas de la política monetaria. Un tono menos agresivo podría amortiguar la caída del oro, mientras que las señales de un mayor endurecimiento podrían añadir presión vendedora.
Aun así, la incertidumbre previa a la reunión sigue siendo elevada; es probable que algunos miembros del comité argumenten que la moderación de las presiones inflacionistas subyacentes justifica un enfoque más cauteloso. Esto podría mantener la volatilidad en el oro mientras el mercado se posiciona antes de la decisión de la Fed.
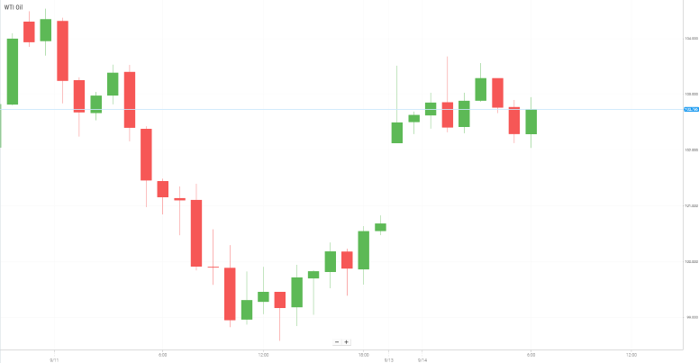
El precio del petróleo repuntó con fuerza a principios del lunes, ya que los nuevos ataques hutíes en Arabia Saudí y las recientes ofensivas en el estrecho de Ormuz aumentaron las inquietudes sobre nuevas interrupciones en los suministros de crudo de Oriente Medio.
Las últimas ganancias mantuvieron al crudo cerca de sus niveles más altos del año, mientras los riesgos geopolíticos continuaron reforzando la prima de riesgo del petróleo.
El avance estuvo impulsado en gran medida por los nuevos ataques hutíes durante el fin de semana, incluyendo ofensivas contra objetivos saudíes y rutas marítimas alrededor del estrecho de Bab el-Mandeb. Arabia Saudí cerró además un oleoducto clave Este-Oeste tras los ataques, avivando la preocupación sobre la capacidad del país para reorientar las exportaciones de crudo si la interrupción en Ormuz se intensifica.
Por otro lado, las esperanzas de una desescalada diplomática se debilitaron después de que Omán informara de que la reunión regional entre Irán y los estados del Golfo, programada inicialmente para el lunes, había sido aplazada. El retraso redujo la expectativa de que las negociaciones aliviaran las tensiones en Ormuz, respaldando aún más los precios del crudo.
Con el flujo de crudo a través del estrecho ya reducido de forma considerable tras las renovadas hostilidades entre EE. UU. e Irán, es probable que los inversores sigan mostrando una alta sensibilidad ante cualquier novedad en la región, manteniendo la volatilidad en los mercados petroleros a corto plazo.
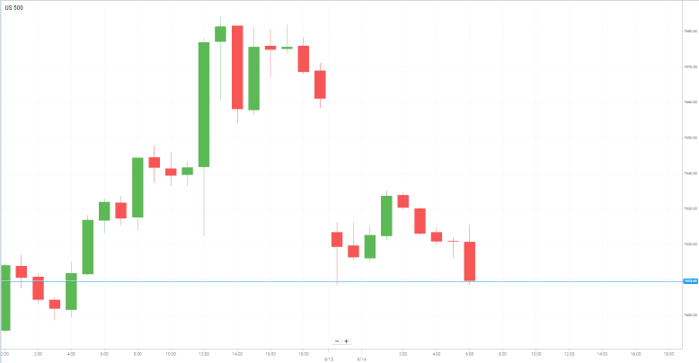
Las acciones estadounidenses cerraron al alza el viernes gracias a un repliegue en los precios del petróleo, lo que ofreció cierto alivio a los inversores a pesar de la renovada presión sobre los rendimientos del Tesoro tras los últimos datos de inflación.
A pesar de los avances del viernes, los principales índices registraron pérdidas semanales, lastrados por las ventas masivas en el mercado de bonos, el aumento en las expectativas de tipos y los elevados precios del petróleo.
El último informe del IPC de EE. UU. reforzó la expectativa de una política monetaria más estricta. La inflación general subió un 0,4% intermensual en agosto, mientras que el IPC subyacente aumentó un 0,3%, ligeramente por encima del consenso del 0,2%. En términos anuales, el IPC general se mantuvo en el 3,4%, mientras que la inflación subyacente se moderó al 2,4%.
En el ámbito empresarial, las acciones de Oracle cayeron un 1,74% tras ceder las ganancias iniciales, a pesar de reportar unos beneficios superiores a los previstos y elevar sus previsiones anuales. La empresa informó de más de 30.000 millones de dólares en nuevos contratos en la nube para IA, elevando sus obligaciones de rendimiento restantes a 664.000 millones de dólares. Adobe subió un 1,4% tras presentar unos sólidos resultados trimestrales, aunque sus proyecciones fueron ligeramente más débiles de lo esperado.
En general, los mercados siguen atrapados entre la solidez de los resultados corporativos y la creciente preocupación de que una mayor inflación, junto al petróleo y los rendimientos del Tesoro al alza, puedan llevar a la Fed a mantener una senda monetaria restrictiva durante más tiempo.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


