
Cotizado en 
 Years active Years active
 21/08/2026 - 07:40 UTC
El índice del dólar estadounidense (DXY) cotiza alrededor de 98.80-98.75 durante las horas asiáticas del viernes, manteniéndose cerca de su nivel más bajo desde mediados de mayo tras luchar por extender la modesta recuperación de la sesión anterior. El índice baja alrededor de un 0.10%, según se observa en la plataforma iForex a las 04:30 GMT del día, y se encamina hacia una caída semanal significativa.
El billete verde sigue bajo presión mientras los mercados reducen las expectativas de un aumento inmediato de las tasas de interés por parte de la Reserva Federal tras unos datos de inflación en EE. UU. más suaves de lo esperado. Al mismo tiempo, el impacto de la decisión del Tesoro de EE. UU. de aumentar el tamaño de ciertas operaciones de recompra de deuda a largo plazo se ha disipado, manteniendo respaldados los rendimientos de los bonos estadounidenses debido a las renovadas preocupaciones por la inflación vinculadas a los altos precios de la energía.
En el frente energético, los precios del petróleo crudo subieron a un máximo de tres semanas el jueves, después de que el presidente Donald Trump anunciara planes para una campaña económica más dura contra Irán y amenazara con severas sanciones contra los países que ayuden a Teherán a eludir las medidas. Las crecientes tensiones geopolíticas continúan brindando cierto apoyo como refugio seguro al dólar estadounidense y podrían desanimar a los operadores de construir posiciones bajistas agresivas.
El oro sube a un nuevo máximo desde principios de junio cerca de los $4,544, respaldado por la renovada debilidad del dólar estadounidense y la disminución de las expectativas de subidas de tasas de la Fed tras los datos de inflación más suaves en EE. UU. Sin embargo, los precios más altos del petróleo y las persistentes tensiones entre EE. UU. e Irán mantienen elevados los riesgos de inflación y los rendimientos del Tesoro, lo que podría limitar mayores pérdidas del USD. Los mercados aún ven alrededor de un 68% de probabilidades de al menos una subida de la Fed antes de fin de año, mientras que la incertidumbre geopolítica continúa respaldando la demanda de refugio seguro. En general, el oro mantiene un sesgo alcista, aunque los rendimientos elevados y los posibles repuntes del USD podrían limitar mayores ganancias.
El Bitcoin se disparó a primera hora del viernes, continuando con el impulso positivo de las sesiones anteriores, ya que el optimismo sobre una regulación de criptomonedas más clara en EE. UU. impulsó la confianza. El presidente Donald Trump instó al Congreso a hacer avanzar la Ley de Claridad (Clarity Act), aunque la legislación permanece estancada por desacuerdos sobre las clasificaciones cripto y los rendimientos de las monedas estables (stablecoins). El Bitcoin va camino de registrar su mayor ganancia semanal en más de dos años, rompiendo por encima de su rango de negociación previo de 2026 de $60,000-$70,000. Las acciones relacionadas con las criptomonedas también subieron, mientras que los ETF de Bitcoin al contado en EE. UU. registraron alrededor de $1,000 millones en entradas esta semana, marcando su mayor entrada semanal desde enero.
Las acciones asiáticas se recuperaron ampliamente el viernes, lideradas por el sector tecnológico de Corea del Sur, pero el repunte se mantuvo frágil debido a que el aumento de los rendimientos del Tesoro de EE. UU., los altos precios del petróleo y las preocupaciones sobre la sostenibilidad fiscal de EE. UU. mantuvieron a los mercados regionales en camino de sufrir pérdidas semanales.
El Korea 200 ganó gracias a la recuperación de las acciones de semiconductores, con SK Hynix y Samsung Electronics respaldando el repunte, mientras que el Nikkei 225 se mantuvo bajo presión en medio de una inflación japonesa más fuerte y las expectativas de que el Banco de Japón pueda subir las tasas tan pronto como en septiembre.
Los futuros de las acciones de EE. UU. se mantuvieron en gran medida estables a primera hora del viernes, después de que Wall Street sufriera su caída más pronunciada en tres semanas, ya que el aumento de los rendimientos del Tesoro y el alza en los precios del petróleo renovaron las preocupaciones sobre la inflación y los costos de endeudamiento.
La ola de ventas también se vio intensificada por la debilidad de las acciones de consumo, con Walmart desplomándose un 9.48% tras un crecimiento de ventas más débil de lo esperado y una perspectiva cautelosa. Amazon, Home Depot y American Express también cayeron, mientras que Deere desafió la tendencia al elevar el límite inferior de su pronóstico de ganancias para todo el año.
La atención se traslada ahora a los resultados de Nvidia y al simposio de Jackson Hole de la próxima semana, lo que podría dar una nueva dirección a las acciones tecnológicas y a las expectativas sobre la política de la Reserva Federal.
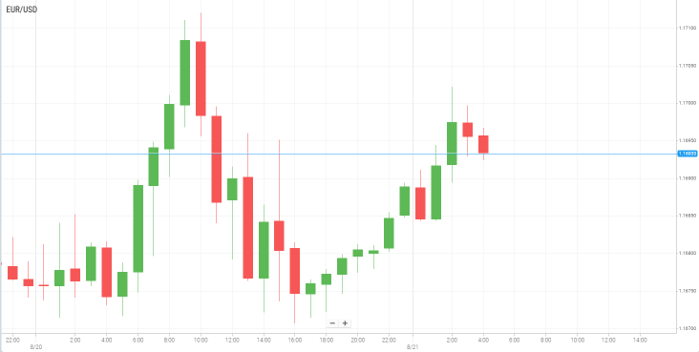
El EUR/USD extiende sus ganancias por tercera sesión consecutiva, cotizando alrededor de 1.1680 durante las horas asiáticas del viernes. El euro encuentra apoyo en los sólidos fundamentos económicos de la zona euro, mientras los mercados esperan los últimos datos del Índice de Gestores de Compras (PMI) de HCOB de Alemania y de la eurozona en general para obtener nuevas pistas direccionales.
El euro también se está beneficiando de las renovadas preocupaciones por la inflación a medida que los precios del gas natural europeo se disparan en medio de interrupciones en el suministro vinculadas a Oriente Medio. Las presiones persistentes en los precios de la energía podrían reforzar los argumentos para que el Banco Central Europeo mantenga su postura restrictiva (hawkish) y continúe subiendo las tasas de interés a lo largo del año.
Los datos recientes de Alemania refuerzan la perspectiva inflacionaria. Los precios de producción subieron un 3.0% interanual en julio, superando las expectativas de un aumento del 2.7% y marcando el crecimiento anual más rápido desde abril de 2023. Los precios también se recuperaron un 1.1% mensual, lo que apunta a una continua presión inflacionaria en la región.
Sin embargo, mayores ganancias del EUR/USD podrían verse limitadas por una renovada fuerza del dólar estadounidense. Musalem, de la Reserva Federal, mantuvo una postura de política ampliamente neutral, pero mostró un tono duro sobre los riesgos de inflación. Describió la política monetaria y las condiciones financieras como acomodaticias, al tiempo que advirtió que la inflación subyacente del 2.5%-3% sigue siendo demasiado alta.
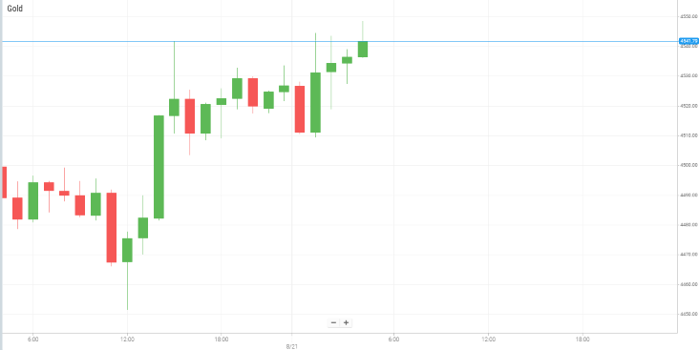
Los precios del oro se mantienen por encima del nivel de los $4,500 la onza el viernes, manteniendo al metal precioso en camino de una tercera ganancia semanal consecutiva. El repunte ha sido respaldado por un dólar estadounidense más débil y los esfuerzos del Tesoro de EE. UU. para contener los rendimientos de los bonos del Tesoro a más largo plazo, lo que ha mejorado el atractivo del lingote, que no rinde intereses.
El metal precioso ha mantenido la mayor parte de sus ganancias recientes tras romper de manera decisiva por encima de los $4,500, extendiendo su recuperación desde el mínimo de finales de junio cerca de los $3,940. El movimiento ha estado estrechamente vinculado a la evolución de los mercados de bonos de EE. UU., después de que el Tesoro anunciara planes para duplicar sus compras de títulos del Tesoro a más largo plazo a al menos $4,000 millones por operación durante el próximo trimestre.
La debilidad del dólar ha proporcionado un impulso adicional al oro, ya que los mercados reevalúan el atractivo de los activos estadounidenses en medio de crecientes preocupaciones fiscales. Mientras tanto, los datos laborales de EE. UU. mostraron que las solicitudes semanales de desempleo disminuyeron ligeramente, lo que sugiere que el mercado laboral sigue siendo relativamente resiliente a pesar de la caída inesperada del empleo en julio. Además, los acontecimientos geopolíticos añaden otra capa de apoyo al metal precioso.
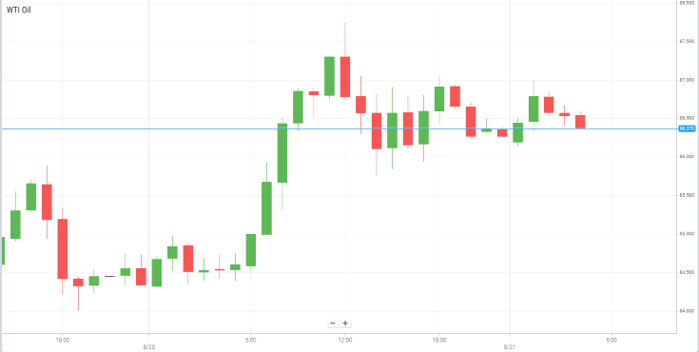
Los precios del petróleo mostraron pocos cambios el viernes, pero se mantuvieron en camino de una segunda ganancia semanal consecutiva, ya que el conflicto no resuelto entre EE. UU. e Irán continuó interrumpiendo los suministros de crudo desde Oriente Medio.
El repunte se ha visto impulsado por la preocupación de que el conflicto en curso mantenga restringido el suministro de los principales productores, incluidos Arabia Saudita, Irak, los Emiratos Árabes Unidos y Kuwait.
El último acuerdo de paz expiró esta semana sin que ninguna de las partes mostrara disposición a reanudar las negociaciones, mientras que el presidente de EE. UU., Donald Trump, amenazó con más represalias económicas contra los países que apoyan a Irán. Los Emiratos Árabes Unidos también han suspendido las transacciones financieras y económicas con Irán, lo que pone de relieve la escalada de tensiones entre Teherán y un importante productor de petróleo del Golfo.
Las preocupaciones sobre el suministro se han visto reforzadas por las interrupciones alrededor del Estrecho de Ormuz, una ruta crítica para los envíos globales de energía. Solo nueve buques transitaron por la vía navegable el miércoles, sin cambios respecto al día anterior y muy por debajo de los niveles previos a la guerra. Antes de que comenzara el conflicto, el Estrecho de Ormuz manejaba volúmenes equivalentes a aproximadamente una quinta parte del consumo mundial de petróleo.
Dado que el conflicto muestra pocas señales de una resolución rápida y los flujos de energía se mantienen interrumpidos, los persistentes riesgos de suministro mantienen la presión alcista sobre los precios del crudo y respaldan las expectativas de mayores ganancias semanales.
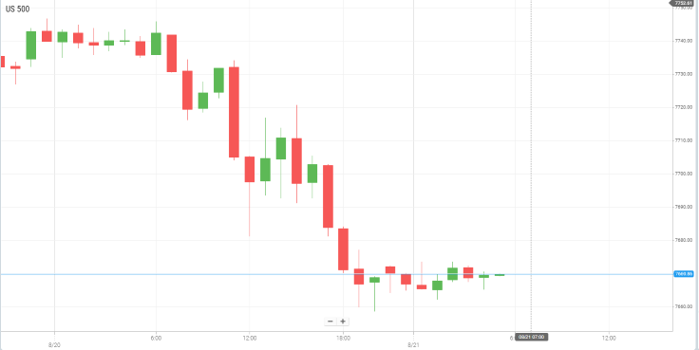
Wall Street cerró a la baja el jueves debido a que el repunte inicial de los bonos del Tesoro de EE. UU. se disipó, mientras que el aumento de los precios del petróleo y las renovadas preocupaciones sobre la inflación pesaron en el ánimo del mercado.
El mercado de bonos se mantuvo en el centro de atención después de que el Tesoro de EE. UU. anunciara planes para aumentar las compras de deuda pública a más largo plazo a al menos $4,000 millones desde los $2,000 millones anteriores. El anuncio empujó inicialmente a la baja los rendimientos del Tesoro: el rendimiento a 30 años cayó 9.1 puntos básicos y el rendimiento a 10 años disminuyó 5.3 puntos básicos.
Sin embargo, la subida de los bonos resultó efímera, ya que los operadores reanudaron las ventas el jueves. El rendimiento a 30 años subió 5.6 puntos básicos hasta el 5.250%, resurgiendo las preocupaciones sobre las condiciones fiscales de EE. UU. después de que la deuda pública total superara los $40 billones (trillions en inglés).
Los inversores también estaban sopesando las actas de la reunión de julio de la Reserva Federal, que mostraron que muchos responsables de la formulación de políticas podrían apoyar subidas de tasas si la inflación no cede. La mayoría de los funcionarios respaldaron la decisión de mantener las tasas sin cambios en julio, mientras que varios advirtieron que los riesgos de inflación continuaban sesgados al alza.
Las actas también destacaron la preocupación de que el renovado conflicto en Oriente Medio pudiera prolongar las interrupciones en la cadena de suministro y aumentar las presiones inflacionarias.
Los resultados corporativos añadieron más presión a las acciones. Las acciones de Walmart cayeron un 9.48% después de que el minorista reportara su crecimiento de ventas comparables en EE. UU. más débil en seis años, no alcanzando las expectativas del mercado.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


