
Cotizado en 
 Years active Years active
 10/09/2026 - 07:28 UTC
El índice del dólar estadounidense (USDX) extendió su descenso por tercera sesión consecutiva el miércoles, cayendo un 0,19% al tocar un mínimo de casi tres semanas, cerca de su mínimo oscilante de agosto. El billete verde sigue bajo presión, principalmente debido al repunte del yen japonés tras las señales alcistas del Banco de Japón, mientras los operadores se posicionan antes de los informes clave del Índice de Precios al Productor (IPP) y el Índice de Precios al Consumidor (IPC) de EE. UU. que se publicarán el jueves y el viernes para evaluar la trayectoria de los tipos de interés de la Reserva Federal. Sin embargo, el impulso bajista del dólar como activo refugio podría verse limitado, ya que los sólidos datos de las nóminas no agrícolas de EE. UU. y el aumento de los precios de la energía continúan reforzando las expectativas de una posible subida de tipos por parte de la Fed en la reunión de septiembre.
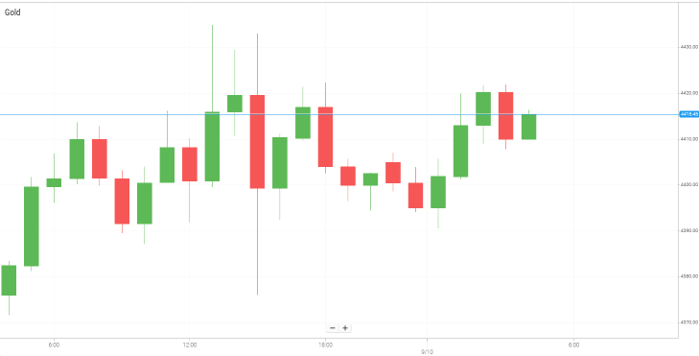
Los precios del oro rebotan para recuperar el nivel de los 4.400 dólares, subiendo un 1,65% el miércoles en medio de un dólar estadounidense más débil. Sin embargo, el impulso al alza se mantiene limitado por debajo de los 4.450 dólares, ya que las expectativas alcistas de tipos por parte de la Fed, el BCE y el BoJ presionan al activo sin rendimiento. Aunque las tensiones en Oriente Medio y los ataques cerca de la isla de Kharg ofrecen una oferta subyacente de refugio seguro, los operadores se mantienen cautos a la espera de los datos clave de inflación de EE. UU.
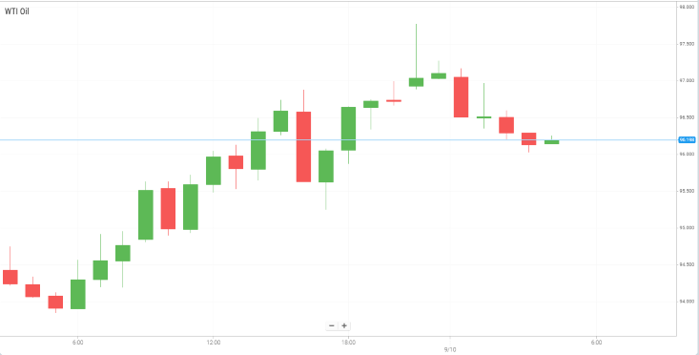
El petróleo crudo WTI experimentó una jornada de negociación volátil, tocando un nuevo máximo de tres meses cerca de los 92,50 dólares por barril antes de ceder ligeramente por debajo de los 92,00 dólares, ganando finalmente un 2,25% el miércoles para consolidar el repunte explosivo de la semana pasada. Los mercados energéticos siguen definidos por severas primas de riesgo geopolítico después de que EE. UU. atacara petroleros iraníes cerca de la isla de Kharg e Irán respondiera lanzando más de 30 misiles contra las fuerzas de EE. UU. en Jordania, mientras amenazaba con bloqueos totales y ataques a la infraestructura energética del Golfo. Las tensiones cerca de la crítica vía navegable del estrecho de Ormuz siguen siendo agudas, agravadas por los recientes ataques cerca de las instalaciones de Saudi Aramco y los ataques de los hutíes a ciudades saudíes. Los ajustados niveles de inventario interno en EE. UU., donde las reservas de gasolina y destilados se sitúan sustancialmente por debajo de los promedios históricos, continúan reforzando las restricciones de suministro global a pesar de los flujos constantes de exportación desde el Golfo Pérsico, impulsando el crudo Brent hacia los 100 dólares por barril.
Los mercados bursátiles asiáticos registraron una sesión mixta el miércoles, ya que el continuo entusiasmo por el hardware de inteligencia artificial brindó un fuerte apoyo a los gigantes de los semiconductores de Corea del Sur, con Samsung Electronics cayendo un -0,18%, SK Hynix ganando un 0,07%, mientras que Murata Manufacturing se disparó un 4,13%, Kioxia sumó un 1,47% y SoftBank Group avanzó un 0,86%. Los índices regionales más amplios se movieron de forma mixta: el KOSPI de Corea del Sur ganó más del 1%, el Nikkei 225 de Japón avanzó ligeramente y el Hang Seng de Hong Kong cayó moderadamente, moderados por el aumento de los costes de la energía y las firmes curvas de rendimiento soberano.
El impulso en todo el ecosistema de hardware de IA obtuvo un mayor respaldo después de que el lanzamiento de GPT-6 Astra de OpenAI reavivara las expectativas de demanda. Mientras tanto, los datos económicos mostraron que el PIB del segundo trimestre superó las expectativas en Corea del Sur con una expansión del 0,6% y creciendo a un ritmo anualizado del 1,4% en Japón, junto con la aceleración de las métricas de inflación de agosto en China, con el IPC subiendo un 0,8% interanual. En el espacio tecnológico chino, los nombres de internet más amplios reflejaron un rendimiento divergente con Alibaba cayendo un -2,88%, Baidu perdiendo un -0,61%, Tencent disminuyendo un -2,25% y Xiaomi cayendo un -2,05%.
Los futuros de la renta variable de EE. UU. y las acciones tecnológicas mostraron resistencia, ya que los desarrollos de la AGI anclaron el sentimiento a pesar de la debilidad del sector del software. Fuera del ámbito de las hostilidades en Oriente Medio, las acciones de Apple alcanzaron un mínimo intradiario después de que la potencia tecnológica revelara un dispositivo plegable en su presentación anual, marcando su primer pivote de diseño fundamental desde 2007. Denominado iPhone Duo, la configuración base se fija en 1.999 dólares, estableciéndolo como el teléfono más caro de la marca hasta la fecha. Los pedidos iniciales se abren el 16 de octubre antes de un lanzamiento general el 23 de octubre. La presentación también incluyó los actualizados iPhone 18 Pro y Pro Max, que incorporan un conjunto de funciones de Siri mejoradas con IA. Los mercados de renta variable vieron cómo la acción recuperó las pérdidas iniciales para finalizar el miércoles con una caída del -0,34%. Mientras tanto, Nvidia cayó un -1,05% a pesar de que la dirección citó el modelo GPT-6 Astra de OpenAI como un impulsor de la demanda masiva de despliegue de Grace Blackwell.
Entre los principales catalizadores macroeconómicos y eventos globales de la semana se incluyen los informes de ganancias corporativas de alto perfil de EE. UU. de Oracle y Adobe el jueves 10 de septiembre, seguidos por Kroger el viernes 11 de septiembre. Las operaciones de los bancos centrales toman el centro de la escena el jueves con la decisión sobre los tipos de interés y la conferencia de política monetaria del Banco Central Europeo, junto con el informe del IPP de EE. UU. El programa del viernes incluye los datos del PIB mensual del Reino Unido junto con la publicación crítica del IPC de EE. UU.
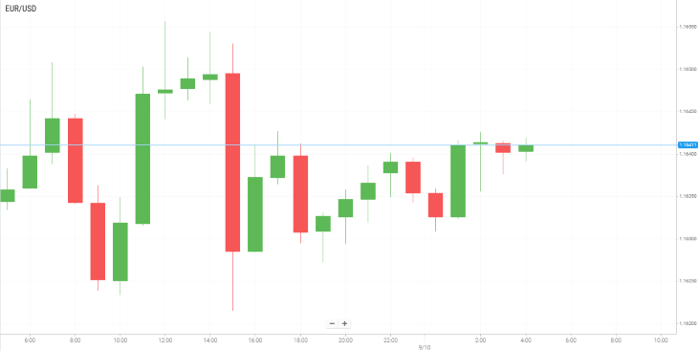
El EUR/USD se mantuvo sin grandes cambios en torno a 1,1635 a principios de la negociación asiática del jueves, mientras los inversores se mantuvieron cautos antes de la decisión de política monetaria de septiembre del Banco Central Europeo (BCE) y la publicación de datos clave de inflación de EE. UU. más tarde en el día.
Se espera ampliamente que el BCE eleve los tipos de interés en 25 puntos básicos hasta el 2,50%, lo que marcaría su segunda subida del año. Las renovadas presiones sobre los precios de la energía y la inflación de la Eurozona, que superó el 3% en agosto, han reforzado las expectativas de un mayor endurecimiento monetario. Los mercados también han descontado otro aumento de 25 puntos básicos para diciembre, lo que mantiene apoyado al euro.
La atención se trasladará luego al Índice de Precios al Productor (IPP) de EE. UU. de agosto. Se espera que el IPP general se acelere al 5,3% interanual desde el 4,7%, mientras que se prevé que el IPP subyacente suba al 4,6% desde el 4,2%. Una lectura más fuerte de lo esperado podría reforzar las expectativas de una política monetaria estadounidense más estricta y brindar apoyo al dólar estadounidense, limitando potencialmente las ganancias del EUR/USD.
Los inversores esperan que el aumento de tipos del jueves vaya acompañado de un tono alcista por parte de la presidenta del BCE, Christine Lagarde, especialmente a medida que el banco central actualiza sus previsiones económicas y destaca los persistentes riesgos al alza para la inflación.
Los precios del oro se recuperaron hasta rondar los 4.400 dólares a principios de la negociación asiática del jueves, a medida que el dólar estadounidense se debilitaba. El metal precioso sigue siendo muy sensible a los datos económicos entrantes, y los operadores están a la espera de las últimas cifras de inflación de EE. UU. para obtener pistas sobre las perspectivas de la política monetaria de la Reserva Federal.
Las renovadas tensiones en Oriente Medio y los precios más altos del petróleo han aumentado las preocupaciones sobre la inflación, incrementando las expectativas de que la Fed pueda mantener una postura de política más estricta en la reunión de la próxima semana.
Actualmente, los mercados asignan aproximadamente un 60% de probabilidad a una subida de tipos, según la herramienta CME FedWatch. Los tipos de interés más altos tienden a presionar al oro al aumentar el atractivo de los activos que rinden intereses.
El centro de atención se desplaza ahora al Índice de Precios al Productor (IPP) de EE. UU. del jueves, seguido por el Índice de Precios al Consumidor (IPC) del viernes. Una lectura de inflación más fuerte de lo esperado podría reforzar las expectativas de una política de la Fed más estricta y pesar sobre el oro, mientras que unos datos más suaves podrían aliviar las preocupaciones sobre los tipos y brindar un mayor apoyo al metal precioso.
Los precios del petróleo se mantuvieron elevados el jueves después de que el crudo Brent superara los 100 dólares por barril, a medida que la escalada de ataques entre EE. UU. e Irán aumentó la preocupación sobre nuevas interrupciones en los suministros globales.
El Brent ha ganado casi un 30% desde sus mínimos de principios de agosto, a medida que las esperanzas de un alto el fuego duradero entre EE. UU. e Irán se desvanecieron y los combates se intensificaron de nuevo.
Irán declaró que había atacado 10 barcos cerca del estrecho de Ormuz después de que EE. UU. hundiera cinco petroleros iraníes, mientras que el Cuerpo de la Guardia Revolucionaria Islámica de Irán advirtió que su respuesta podría escalar. Estos hechos han aumentado el temor a que los flujos de crudo a través de esta vía navegable clave permanezcan interrumpidos durante un período prolongado.
El estrecho de Ormuz gestionaba anteriormente aproximadamente una quinta parte de los suministros mundiales de petróleo y gas, pero los flujos han caído drásticamente desde que comenzó el conflicto. Mientras tanto, el aumento de los ataques por parte de los militantes hutíes alineados con Irán contra Arabia Saudí está añadiendo presión a las rutas de exportación alternativas a través del mar Rojo.
Dada la incertidumbre en torno a los volúmenes reales de suministro y las continuas interrupciones en el transporte marítimo, los mercados físicos del petróleo se mantienen ajustados y el riesgo geopolítico mantiene una prima en los precios del crudo. La Administración de Información de Energía de EE. UU. también elevó sus previsiones de precios del petróleo para este año y el próximo, citando inventarios globales más ajustados tras la pérdida de suministro de Oriente Medio.
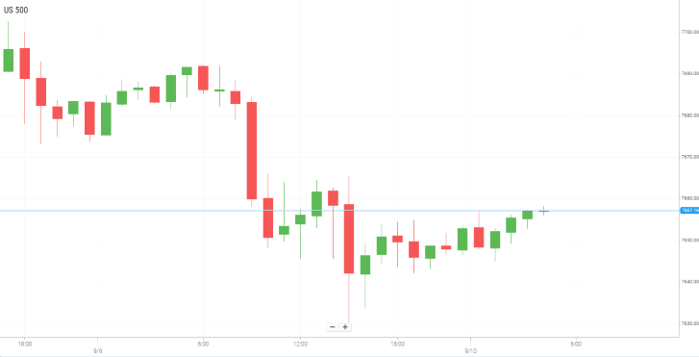
Las acciones de EE. UU. cerraron a la baja el miércoles, ya que el decepcionante anuncio de recompra del Tesoro provocó un fuerte aumento en los rendimientos de los bonos, mientras que el crudo Brent superó los 100 dólares por barril por primera vez desde finales de mayo. Los inversores también se mantuvieron cautos antes de los datos clave de inflación de EE. UU. que podrían influir en las expectativas para la decisión de política de la Reserva Federal en septiembre.
La venta masiva de bonos refleja preocupaciones más amplias sobre la inflación persistente, los elevados precios del petróleo, el alto endeudamiento del gobierno y la creciente emisión de deuda corporativa vinculada a la inversión en inteligencia artificial.
Los mercados se centran ahora en los informes del IPP de agosto del jueves y del IPC del viernes. Una lectura de inflación más fuerte de lo esperado podría aumentar aún más las expectativas de una subida de tipos de la Fed el 16 de septiembre, con una probabilidad actualmente en torno al 60%, según la herramienta CME FedWatch.
Mientras tanto, las acciones de Apple cerraron un 0,3% abajo tras recuperarse de pérdidas más profundas después del lanzamiento de productos de la compañía. Apple presentó su primer iPhone plegable, el iPhone Duo, a partir de 1.999 dólares, junto con los modelos iPhone 18 Pro y Pro Max.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


