
Cotizado en 
 Years active Years active
 16/09/2026 - 07:35 UTC
El índice del dólar estadounidense (USDX) se fortaleció alrededor de un 0,14% en la última sesión, cotizando cerca de 99,70 mientras los mercados esperan la decisión de hoy de la Reserva Federal sobre los tipos de interés. El dólar se mantiene respaldado por las expectativas de una subida de tipos de 25 puntos básicos, y los mercados valoran una probabilidad superior al 90%. La atención se trasladará a las proyecciones económicas actualizadas de la Fed y a la rueda de prensa del presidente Kevin Warsh en busca de señales sobre la trayectoria futura de los tipos de interés, en particular en lo que respecta a un posible endurecimiento adicional a finales de año. Unos precios del petróleo más altos y las presiones inflacionistas persistentes también refuerzan las expectativas de una postura de política monetaria relativamente dura (hawkish).
El oro cayó alrededor de un 0,11% en la última sesión de negociación, manteniéndose por debajo de la zona de 4.350 dólares, ya que los operadores adoptaron una postura cautelosa antes de la decisión de la Fed. El aumento de los rendimientos de los bonos del Tesoro de EE. UU. y las expectativas de una política monetaria más restrictiva siguen pesando sobre el metal precioso, que no ofrece rendimiento, mientras que las tensiones geopolíticas proporcionan cierto apoyo subyacente de refugio seguro. El foco principal sigue estando en la decisión sobre los tipos de la Fed, el gráfico de puntos (dot plot) y las orientaciones, lo que podría determinar el próximo movimiento del dólar y proporcionar una nueva dirección para el oro.
El petróleo crudo WTI ganó alrededor de un 3,13% en la última sesión, con los precios manteniéndose elevados cerca de la zona de 100 a 105 dólares al intensificarse las preocupaciones sobre interrupciones en el suministro en Oriente Medio. Según los informes, Arabia Saudí canceló las entregas de crudo de septiembre a clientes europeos después de que unos ataques con drones obligaran al cierre de su oleoducto Este-Oeste, mientras que las tensiones más amplias que involucran a Irán y el estrecho de Ormuz siguen respaldando la prima de riesgo del petróleo.
Las bolsas asiáticas cotizaron generalmente al alza en la última sesión mientras los inversores esperaban la decisión de la Reserva Federal, con la renta variable regional recuperándose moderadamente tras las recientes pérdidas. Las acciones de semiconductores se mostraron mixtas: SK Hynix ganó un 4,21% y Samsung Electronics avanzó un 2,42%, mientras que Kioxia cayó un 3,02% y TSMC retrocedió un 0,21%. El sentimiento general del mercado se mantuvo cauteloso mientras los inversores evaluaban los elevados rendimientos de los bonos, los precios del petróleo y las perspectivas para la política monetaria global.
Las acciones tecnológicas y de consumo asiáticas se mostraron mixtas, con Alibaba subiendo un 0,07%, mientras que Meituan cayó un 0,48%, JD.com retrocedió un 0,62% y Tencent perdió un 0,94%. Los inversores siguen vigilando la desigual recuperación económica de China, donde una mayor actividad industrial contrasta con el débil consumo interno y la inversión inmobiliaria. Mientras tanto, el debate en torno a la economía y la monetización de la inversión en inteligencia artificial sigue siendo un factor importante para las valoraciones tecnológicas.
Los mercados bursátiles de EE. UU. terminaron a la baja en la última sesión, ya que el aumento de los rendimientos del Tesoro y los elevados precios del petróleo pesaron sobre el sentimiento de riesgo. El rendimiento del bono del Tesoro estadounidense a 10 años superó brevemente el 5%, alcanzando su nivel más alto desde 2007, mientras los inversores se posicionaban antes de la decisión de la Reserva Federal. Los futuros de la renta variable estadounidense se mantienen relativamente cautelosos a la espera de la declaración de política de la Fed y sus proyecciones económicas.
Bitcoin cayó alrededor de un 3,33% tras el fracaso del Senado de EE. UU. en aprobar la Ley CLARITY. El Senado votó 49 a 50 en la moción de procedimiento, quedando muy lejos de los 60 votos necesarios para sacar adelante la legislación. Este revés desencadenó una debilidad generalizada en todo el mercado de criptomonedas, con Bitcoin cayendo por debajo de los 76.000 dólares y las principales altcoins también bajo presión. La atención se desplaza ahora hacia la política monetaria y la decisión de la Reserva Federal, mientras que el futuro de la Ley CLARITY sigue siendo incierto tras la fallida votación.
En el Reino Unido, la inflación del IPC de agosto se aceleró hasta el 3,1% interanual desde el 2,9% de julio, coincidiendo con las expectativas del mercado y manteniéndose por encima del objetivo del 2% del Banco de Inglaterra. La inflación subyacente se mantuvo sin cambios en el 2,6%, mientras que la inflación de los servicios se situó en el 3,4%. Los datos se conocen antes de la decisión del Banco de Inglaterra del jueves, y los mercados esperan actualmente que los tipos se mantengan sin cambios.
De cara al futuro, el principal acontecimiento del mercado es la decisión de hoy de la Reserva Federal sobre los tipos de interés, programada para las 6:00 PM GMT (9:00 PM hora de Chipre), seguida de la rueda de prensa del presidente Kevin Warsh. Los mercados se centrarán no solo en la decisión sobre los tipos, sino también en las proyecciones actualizadas y las orientaciones para la política futura. El Banco de Inglaterra le seguirá el jueves, mientras que el Banco de Japón concluirá las principales decisiones de los bancos centrales de la semana el viernes.
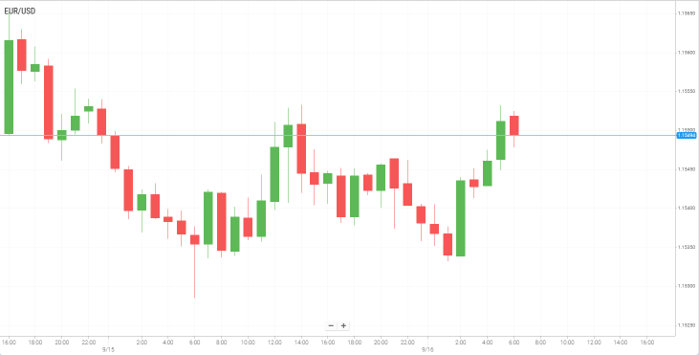
El par EUR/USD sigue bajo presión por quinta sesión consecutiva, cotizando alrededor de la región de 1,1535 a 1,1530 durante la sesión asiática del miércoles. El par continúa rondando cerca del mínimo de un mes alcanzado el lunes, a la espera de que la muy anticipada decisión de política de la Reserva Federal proporcione una nueva dirección.
La Reserva Federal de EE. UU. concluirá hoy su reunión de política de septiembre, y los mercados anticipan ampliamente una subida de tipos de 25 puntos básicos. La atención también se centrará en las proyecciones económicas actualizadas de la Fed y en los comentarios del presidente Kevin Warsh durante la rueda de prensa posterior a la reunión. Estas señales podrían proporcionar más pistas sobre la trayectoria de los tipos de interés del banco central en los próximos meses e influir en el rendimiento a corto plazo del dólar estadounidense, así como en el par EUR/USD.
Antes de la decisión, las renovadas preocupaciones sobre la inflación vinculadas al aumento de los precios de la energía están reforzando las expectativas de un endurecimiento monetario continuado. Al mismo tiempo, el incremento del endeudamiento gubernamental y corporativo empujó el rendimiento del bono de referencia del Tesoro estadounidense a 10 años a su nivel más alto desde abril de 2007. Unos rendimientos más altos del Tesoro han proporcionado un apoyo adicional al dólar estadounidense y han añadido presión sobre el EUR/USD.
Sin embargo, las perspectivas de política relativamente dura del Banco Central Europeo podrían proporcionar cierto apoyo al euro y ayudar a limitar mayores pérdidas en el EUR/USD.
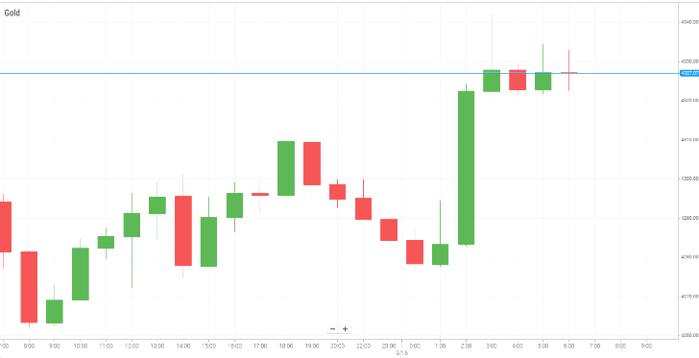
El oro se mantiene a la defensiva a pesar de recuperarse de un modesto descenso anterior en la sesión asiática del miércoles. El metal precioso cotiza con ligeras ganancias, pero lucha por superar el nivel de 4.350 dólares, ya que los operadores se mantienen cautelosos antes de la muy esperada decisión de la Reserva Federal sobre los tipos de interés. No obstante, la incertidumbre ante este acontecimiento clave del banco central impide que los operadores adopten posiciones direccionales agresivas.
Está previsto que la Reserva Federal de EE. UU. anuncie su decisión de política más tarde hoy y se espera ampliamente que suba los tipos de interés en 25 puntos básicos (pb) tras su reunión del 15 al 16 de septiembre. La atención del mercado se centrará en las proyecciones económicas actualizadas de la Fed, incluido el tan seguido gráfico de puntos, así como en los comentarios del presidente de la Fed, Kevin Warsh, durante la rueda de prensa posterior a la reunión. Cualquier señal sobre la trayectoria futura de los tipos de interés podría tener un impacto significativo en el dólar estadounidense y proporcionar una nueva dirección para el precio del oro, que no ofrece rendimiento.
Los acontecimientos geopolíticos también mantienen a los mercados en vilo. Arabia Saudí emitió alertas de seguridad que cubren varias áreas, incluida la ciudad santa de La Meca y Yeda, tras una semana de ataques por parte de las fuerzas hutíes alineadas con Irán en Yemen. La coalición liderada por Arabia Saudí se ha comprometido a responder con firmeza a los ataques con misiles y drones del grupo hutí, lo que genera preocupación sobre una mayor escalada de las tensiones regionales.
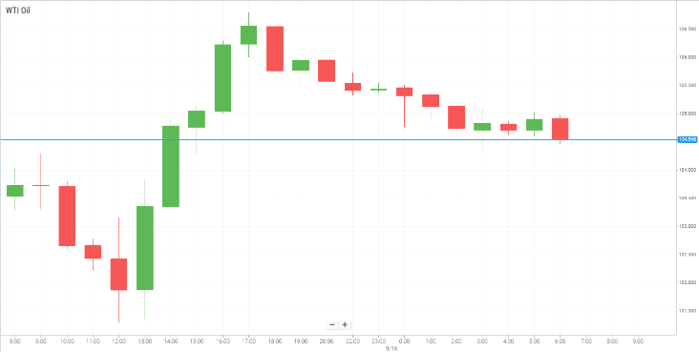
Los precios del petróleo bajaron el miércoles después de que los datos mostraran un aumento inesperado en los inventarios de crudo de EE. UU., lo que contrarrestó las continuas interrupciones del suministro en Oriente Medio. Los precios también sufrieron presión debido a la recogida de beneficios tras un fuerte repunte en las últimas semanas, impulsado por la escalada de hostilidades entre los hutíes y Arabia Saudí y el continuo enfrentamiento en el estrecho de Ormuz.
Los participantes del mercado también se mostraron cautelosos a la hora de tomar grandes posiciones antes de la muy seguida decisión de política de la Reserva Federal prevista para más tarde el miércoles. Se espera ampliamente que el banco central suba los tipos de interés, con los inversores centrados en sus orientaciones sobre la trayectoria futura de la política monetaria y su impacto potencial en el crecimiento económico y la demanda de combustible.
Los datos publicados por el Instituto Americano del Petróleo (API) mostraron que los inventarios de crudo de EE. UU. aumentaron en 7,14 millones de barriles en la semana que finalizó el 11 de septiembre. la cifra contrastó fuertemente con las expectativas del mercado de una caída de alrededor de 1,8 millones de barriles.
El informe de la API suele ofrecer una indicación de qué esperar de las cifras oficiales de inventarios de la Administración de Información Energética de EE. UU., que se publicarán más tarde el miércoles. El inesperado incremento sugiere que las reservas en la mayor nación consumidora de petróleo del mundo siguen estando relativamente bien abastecidas a pesar de las interrupciones en curso en los flujos mundiales de crudo.
Las continuas interrupciones en los suministros de crudo en Oriente Medio siguieron proporcionando un suelo para los precios del petróleo. Los informes indicaron que Arabia Saudí detuvo las cargas en su puerto de Yanbu después de que el mayor exportador mundial de crudo cerrara su oleoducto Este-Oeste tras una serie de ataques por parte de fuerzas hutíes alineadas con Irán en las últimas semanas.
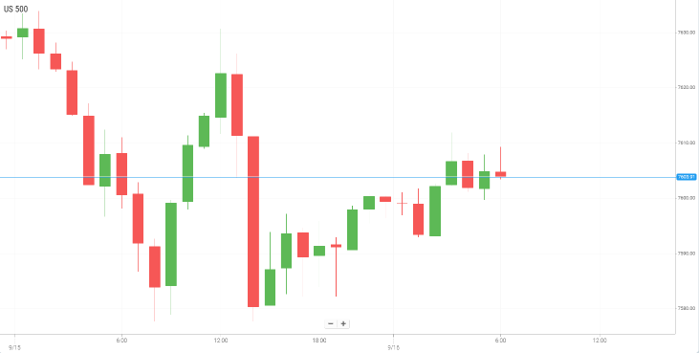
Las acciones estadounidenses terminaron a la baja el martes, ya que un fuerte repunte en los rendimientos del Tesoro y la subida de los precios del petróleo pesaron sobre el sentimiento del mercado antes de la muy seguida decisión de la Reserva Federal sobre los tipos de interés. Los inversores se mantuvieron mayoritariamente al margen a la espera del anuncio de política del miércoles, con los mercados anticipando ampliamente que el banco central subirá los tipos de interés.
La presión sobre la renta variable se evidenció especialmente en el mercado de bonos, donde los rendimientos del Tesoro a más largo plazo subieron a máximos de varios años. El rendimiento del bono del Tesoro de referencia a 10 años subió 4,7 puntos básicos hasta el 5,008%, marcando su nivel más alto desde abril de 2007. El rendimiento del bono del Tesoro a 30 años también alcanzó su nivel más alto en más de dos décadas.
Según la herramienta FedWatch de CME, los mercados valoraban en un 94% la probabilidad de una subida de tipos de 25 puntos básicos en la reunión del Comité Federal de Mercado Abierto del miércoles, un aumento significativo desde el 59% de una semana antes. Por lo tanto, los inversores seguirán de cerca la declaración de política de la Fed, las proyecciones económicas y los comentarios del presidente Kevin Warsh en busca de indicaciones sobre la dirección futura de los tipos de interés.
Mientras tanto, las acciones tecnológicas siguieron bajo escrutinio en medio de un creciente debate sobre la seguridad y la regulación de la inteligencia artificial. El sector tecnológico del S&P 500 cayó el lunes tras las preocupaciones planteadas por figuras de la industria de la IA, mientras que las acciones de semiconductores sufrieron una venta masiva más pronunciada.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


