
Cotizado en 
 Years active Years active
 15/09/2026 - 07:45 UTC
El índice del dólar estadounidense (USDX) continúa ganando impulso, fortaleciéndose hasta rondar los 99,60 durante la sesión asiática del martes. El billete verde está recibiendo un sólido respaldo debido al aumento de las expectativas de una subida de tipos por parte de la Reserva Federal, tras unos datos de inflación en EE. UU. más altos de lo esperado y el vertiginoso aumento de los precios de la energía. Los mercados financieros ya descuentan más de un 90% de probabilidad de un incremento de tipos en la reunión de la Fed de esta semana, lo que supone un fuerte aumento frente al 60% registrado hace una semana. Los operadores siguen de cerca el próximo comunicado del FOMC y la rueda de prensa del presidente de la Fed, Kevin Warsh, en busca de señales sobre la futura política monetaria, mientras que las persistentes tensiones en Oriente Medio añaden mayor demanda del dólar estadounidense como activo refugio.
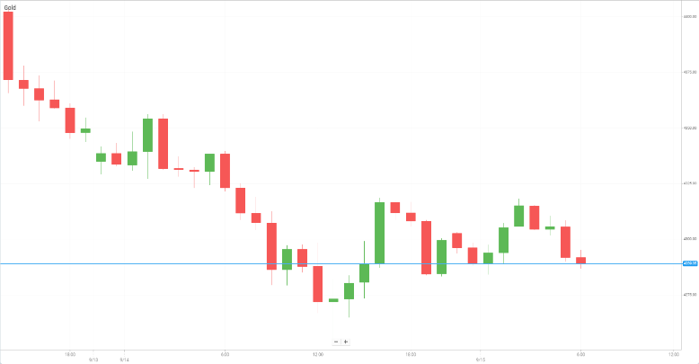
El oro lucha por registrar una recuperación significativa, manteniéndose estancado cerca de un mínimo de varias semanas, justo por debajo de la cota de los 4.300 dólares. El metal precioso se encuentra encajonado por la firmeza del dólar estadounidense y el aumento del rendimiento de los bonos, con la rentabilidad del bono del Tesoro estadounidense a 10 años de referencia superando el 5%. Rendimientos más altos incrementan el coste de oportunidad de mantener lingotes que no generan intereses, lo que limita su potencial alcista a pesar del apoyo subyacente derivado de los crecientes riesgos geopolíticos en Oriente Medio.
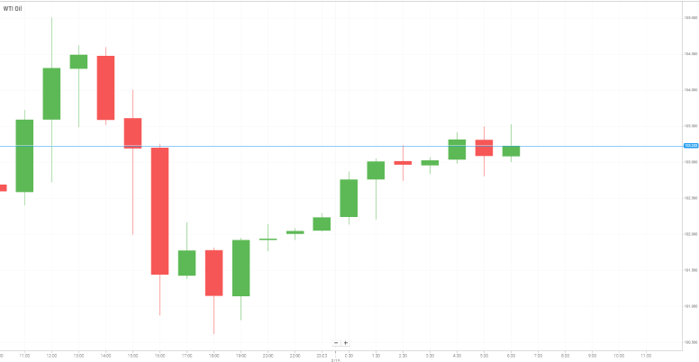
El petróleo crudo WTI amplió su dinámica positiva por segundo día consecutivo, cotizando por encima de los 99,00 dólares por barril a medida que se intensifican los temores a interrupciones en la oferta. Las primas por riesgo geopolítico se mantienen elevadas después de que las fuerzas hutíes respaldadas por Irán lanzaran un ataque a gran escala con misiles y drones contra una base aérea saudí en Khamis Mushait. Además, funcionarios iraníes rechazaron la perspectiva de negociaciones diplomáticas inmediatas con EE. UU., lo que refuerza las preocupaciones sobre las persistentes restricciones de oferta en la región.
Los mercados bursátiles asiáticos se estabilizaron el martes tras las pérdidas del lunes lideradas por el sector tecnológico, impulsados por un modesto rebote en determinadas acciones tecnológicas. El sentimiento del mercado sigue siendo cauteloso mientras los inversores reevalúan el gasto corporativo en IA tras los llamamientos de líderes de la industria —entre ellos el CEO de Anthropic, Dario Amodei, el CEO de OpenAI, Sam Altman, y Elon Musk— para aplicar salvaguardas más estrictas y ralentizar el ritmo de desarrollo de los modelos de próxima generación. Los índices asiáticos generales cotizaron de forma mixta, mientras que las acciones de China continental se mantuvieron firmes a pesar de unos datos económicos nacionales desiguales. En cuanto a los movimientos de acciones individuales durante la última sesión bursátil, los proveedores tecnológicos asiáticos registraron resultados mixtos: SK Hynix cayó un 0,23%, Samsung Electronics bajó un 0,81%, Alibaba cedió un 0,07%, Tencent subió un 1,94%, Baidu ganó un 0,55% y JD.com avanzó un 0,70%.
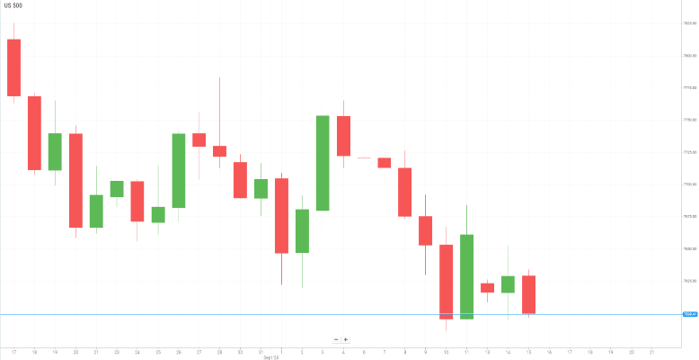
Los futuros de la renta variable estadounidense señalaron una jornada cautelosa mientras Wall Street digería los elevados rendimientos de los bonos gubernamentales y reevaluaba las métricas de valoración en el sector tecnológico. El sector se vio presionado por las empresas de hardware y semiconductores, con Nvidia cayendo un 3,32% y ASML cediendo un 6,19%. Por el contrario, los valores de ciberseguridad registraron fuertes ganancias durante la sesión, con CrowdStrike disparándose un 13,83% y Palo Alto Networks ganando un 13,13%.
De cara al resto de la semana, los mercados financieros afrontan un calendario económico repleto de acontecimientos dominado por los anuncios de tipos de interés de los principales bancos centrales. El miércoles, el Reino Unido publicará su último informe anual del IPC, seguido directamente por la decisión sobre los tipos de interés de la Reserva Federal de EE. UU., su Declaración de Política Monetaria, el Resumen de Proyecciones Económicas y la rueda de prensa del FOMC. La actividad de los bancos centrales continuará el jueves con la decisión oficial sobre tipos del Banco de Inglaterra, mientras que la semana concluirá con la decisión de política monetaria y la rueda de prensa del Banco de Japón.
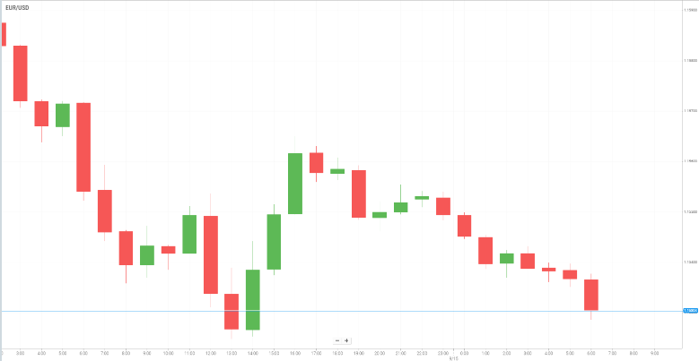
El EUR/USD extiende sus pérdidas por cuarta sesión consecutiva, cotizando por debajo de 1,1550 durante la sesión asiática del martes y cerca del mínimo de un mes alcanzado la jornada anterior. El par sigue bajo presión mientras el dólar estadounidense mantiene un claro sesgo alcista antes de la reunión de política monetaria de dos días de la Reserva Federal, que comienza hoy.
Las expectativas de una política más restrictiva por parte de la Fed, los elevados rendimientos de los bonos del Tesoro de EE. UU. y las renovadas preocupaciones por la inflación vinculadas a los altos precios de la energía continúan respaldando al billete verde. El rendimiento del bono del Tesoro estadounidense a 10 años se aproxima al umbral clave del 5%, y el aumento de las expectativas de inflación añade mayor presión al alza sobre los costes de endeudamiento. Unos rendimientos más altos aumentan el atractivo del dólar estadounidense, mientras que las continuas tensiones en Oriente Medio proporcionan apoyo adicional a través de la demanda de refugio seguro.
Los riesgos geopolíticos siguen siendo elevados, con las fuerzas hutíes respaldadas por Irán adjudicándose un ataque con misiles y drones a una base aérea saudí, al tiempo que los funcionarios iraníes han descartado un regreso inmediato a las negociaciones con Washington. Las continuas tensiones en torno al estrecho de Ormuz mantienen elevados los precios del petróleo y aumentan las preocupaciones sobre una nueva presión inflacionaria.
A pesar del panorama bajista, los operadores podrían mostrarse cautelosos a la hora de realizar nuevas apuestas a favor del USD antes de la decisión del FOMC del miércoles. Al mismo tiempo, la perspectiva alcista del Banco Central Europeo podría ofrecer cierto apoyo al euro y ayudar a limitar las caídas del par.
El oro lucha por lograr una recuperación significativa el martes, manteniéndose cerca del mínimo de un mes alcanzado el día anterior y cotizando por debajo del nivel de los 4.300 dólares. Los inversores se mantienen en gran medida al margen antes de la reunión de dos días de la Reserva Federal, centrando la atención en la decisión del miércoles y en las orientaciones sobre la futura trayectoria de los tipos de interés.
Los recientes datos de inflación en EE. UU. han reforzado las expectativas de una subida de tipos de la Fed a corto plazo, respaldando al dólar estadounidense y manteniendo la presión sobre el metal precioso, que no genera rendimientos. La atención se desplazará ahora hacia las proyecciones económicas actualizadas de la Fed y el gráfico de puntos (dot plot), así como hacia los comentarios de su presidente, Kevin Warsh, en la rueda de prensa posterior a la reunión. Cualquier indicio de una postura más alcista en la política monetaria podría proporcionar un mayor apoyo al billete verde y lastrar al oro.
Mientras tanto, el encarecimiento de los precios de la energía incrementa la preocupación por la inflación y refuerza las expectativas de una política monetaria más estricta. La venta masiva de bonos a nivel global también ha impulsado la rentabilidad del bono del Tesoro estadounidense a 10 años por encima del 5% por primera vez desde 2023, lo que aumenta aún más el atractivo del dólar frente a activos sin rendimiento como el oro.
La incertidumbre geopolítica está proporcionando cierto respaldo al atractivo del oro como activo refugio, pero la fortaleza del dólar estadounidense limita actualmente su potencial alcista
Los precios del petróleo subieron el martes debido a que se intensificaron las preocupaciones por la interrupción del suministro tras los ataques a la infraestructura energética de Arabia Saudí, que dejaron fuera de servicio el oleoducto Este-Oeste del reino.
Los últimos ataques perpetrados por las fuerzas hutíes respaldadas por Irán contra Arabia Saudí han aumentado el temor a que el conflicto en Oriente Medio se amplíe y perturbe aún más el suministro global de energía. Los estados árabes del Golfo también pospusieron las conversaciones previstas con Irán, lo que añade incertidumbre a los esfuerzos por reducir las tensiones y mitigar los riesgos para la navegación en la región.
La interrupción del oleoducto Este-Oeste de Arabia Saudí es especialmente significativa, ya que esta ruta permite al mayor exportador de petróleo del mundo eludir el estrecho de Ormuz. El oleoducto transporta normalmente alrededor de 4 millones de barriles diarios hacia el puerto de Yanbu, en el mar Rojo, lo que equivale aproximadamente al 4% del suministro mundial de petróleo. Por lo tanto, una interrupción prolongada podría endurecer considerablemente los mercados globales si Arabia Saudí no logra restablecer sus exportaciones.
Mientras tanto, el tráfico a través del estrecho de Ormuz también ha disminuido, registrándose menos de 10 tránsitos diarios de buques de materias primas durante el fin de semana, en comparación con el promedio reciente de 14 en los últimos 10 días. Esta vía navegable gestiona normalmente cerca de una quinta parte de los suministros mundiales de petróleo, lo que convierte cualquier interrupción prolongada en un riesgo importante para los mercados energéticos.
Por ahora, los operadores se mantienen muy sensibles a las novedades tanto en el oleoducto Este-Oeste como en los flujos del estrecho de Ormuz. Cualquier signo de interrupción prolongada podría impulsar al alza los precios del crudo, mientras que las evidencias de una restauración de las operaciones o de avances hacia una desescalada podrían aliviar parte de la prima por riesgo de suministro.
Wall Street cotizó entre ganancias y pérdidas el lunes tras una sesión volátil, con los inversores haciendo frente a renovadas preocupaciones sobre la inteligencia artificial, los elevados precios del petróleo y las expectativas de una subida de tipos por parte de la Reserva Federal el miércoles.
Las acciones tecnológicas se llevaron la peor parte de las ventas después de que el CEO de Anthropic, Dario Amodei, pidiera una desaceleración en el desarrollo de sistemas avanzados de IA, lo que planteó nuevas dudas sobre las elevadas valoraciones del sector. La presión sobre los mercados se vio compensada en parte por un retroceso en los precios del petróleo, después de que el presidente Donald Trump indicara que EE. UU. estaba abierto a la posibilidad de un acuerdo con Irán.
Mientras tanto, las expectativas de una política monetaria más estricta continuaron pesando sobre el sentimiento del mercado. Los mercados descuentan un 92,5% de probabilidad de una subida de tipos de 25 puntos básicos por parte de la Fed el miércoles, tras unos datos de inflación en EE. UU. más fuertes de lo esperado y un sólido informe de empleo en agosto.
La continua venta masiva de bonos del Tesoro de EE. UU. también ha llevado el rendimiento del bono a 10 años hacia el 5%, su nivel más alto desde octubre de 2023, reforzando las preocupaciones sobre los costes de endeudamiento y las condiciones financieras.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


