
Cotizado en 
 Years active Years active
 03/09/2026 - 07:30 UTC
El Índice del Dólar Estadounidense (USDX) enfrentó una ligera presión vendedora, cayendo un 0,10% en su última sesión de negociación para cotizar alrededor de 99,40. El billete verde se debilitó a medida que los rendimientos de referencia de los bonos del Tesoro de EE. UU. se retiraron de sus recientes máximos de varios años, tras indicadores económicos peores de lo esperado, específicamente los datos de empleo privado de ADP que mostraron la adición de 38.000 empleos en agosto. Sin embargo, la caída del dólar se mantuvo limitada por las señales alcistas de política monetaria del presidente de la Reserva Federal, Kevin Warsh, tras su discurso en Jackson Hole, junto con las expectativas de posibles subidas de tipos en la próxima reunión de septiembre.
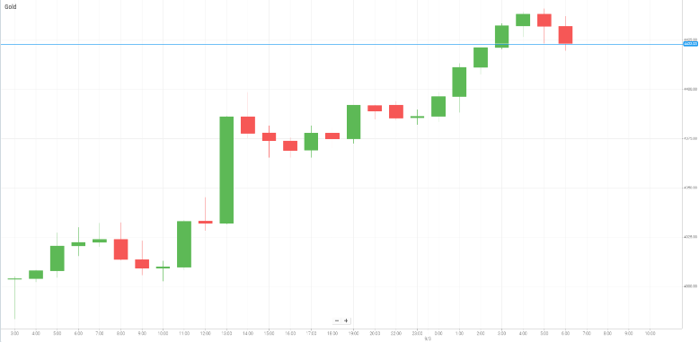
Los precios del oro atrajeron un renovado interés comprador, subiendo un 1,41% en su última sesión para cotizar cerca de los 4.440 dólares por onza, consolidando su recuperación desde un mínimo de cuatro semanas. El descenso en el rendimiento de los bonos y un dólar más débil respaldaron al metal precioso (que no rinde intereses), aunque las firmes expectativas de ajuste de la Fed y los elevados riesgos de inflación impulsados por la energía impidieron una ruptura decisiva por encima de los 4.450 dólares.
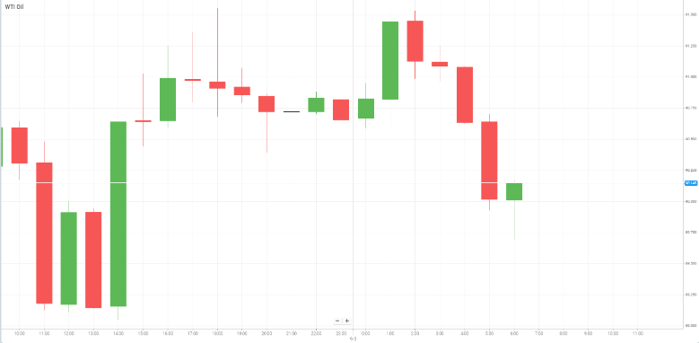
El petróleo crudo West Texas Intermediate (WTI) bajó un 0,20% en su última sesión para consolidarse cerca de los 89,00 dólares por barril. Los precios de la energía se tomaron un respiro tras un fuerte repunte de tres días, pero se mantuvieron cerca de máximos de varios meses, ya que los enfrentamientos militares entre EE. UU. e Irán —junto con los riesgos en torno al estrecho de Ormuz— mantuvieron una elevada prima de riesgo geopolítico en las materias primas.
Los índices bursátiles asiáticos mostraron una acción de precios irregular en medio de la volatilidad del sector tecnológico y la cambiante dinámica de los bancos centrales. El Nikkei 225 y el TOPIX de Japón cotizaron con ganancias modestas, aunque el avance se vio limitado por el fortalecimiento del yen ante las señales alcistas del miembro de la junta del Banco de Japón, Hajime Takata. Las empresas comerciales japonesas superaron el rendimiento del mercado; Mitsubishi Corp se disparó un 3,70% en su última sesión después de que Berkshire Hathaway —que posee una participación en la firma— reafirmara su compromiso de inversión a largo plazo. En Corea del Sur, los gigantes tecnológicos tuvieron una jornada mixta: SK Hynix bajó un 0,81% y Samsung Electronics cayó un 0,21% en sus últimas sesiones tras propuestas locales sobre costes de energía eléctrica. El Shanghai Composite de China, el CSI 300 y el índice Hang Seng de Hong Kong oscilaron de manera similar alrededor de la neutralidad.
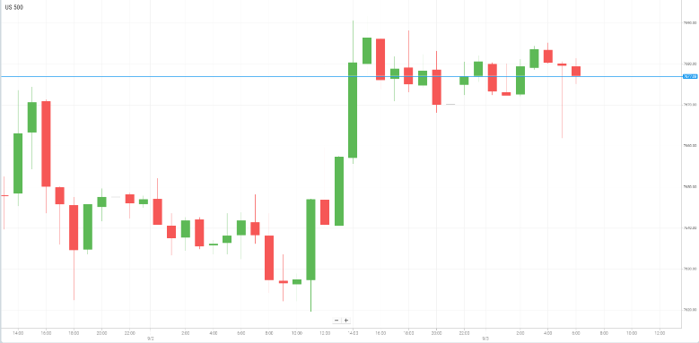
Los mercados de renta variable de EE. UU. iniciaron una modesta recuperación a medida que los rendimientos de los bonos se enfriaron y los resultados tecnológicos brindaron apoyo fundamental. Los titulares de ganancias corporativas impulsaron el sentimiento general, liderados por Dell Technologies, que se disparó un 15,85% en su última sesión tras elevar sus previsiones para todo el año debido a la demanda récord de servidores de inteligencia artificial y una cartera de pedidos de 95.000 millones de dólares. Nvidia avanzó un 3,16% en su última sesión, impulsada por informes de posibles adquisiciones estratégicas y la reafirmación de su liderazgo en infraestructura de cómputo de IA.
El foco de los mercados globales sigue firmemente anclado en los próximos acontecimientos macroeconómicos y las trayectorias de la política monetaria. Los operadores y participantes del mercado están a la espera de la publicación del informe de Nóminas No Agrícolas (NFP) de EE. UU. el viernes para evaluar mejor la senda de tipos de la Reserva Federal antes de su reunión de septiembre.
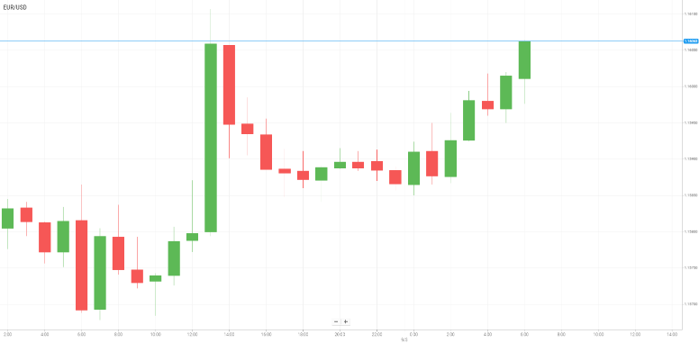
El EUR/USD cotiza plano alrededor de 1,1590 durante el inicio de la sesión asiática del jueves, ya que las expectativas alcistas de la Reserva Federal y las renovadas tensiones en Oriente Medio limitan el margen de subida del par. Los operadores aguardan ahora el PMI de servicios del ISM de EE. UU. de agosto este jueves, seguido del informe de Nóminas No Agrícolas el viernes, que podría ofrecer más pistas sobre la trayectoria de la política monetaria de la Fed.
La reciente advertencia del presidente de la Fed, Kevin Warsh, de que los responsables de la política monetaria podrían necesitar ajustar de nuevo la política monetaria si la inflación no se desplaza de manera convincente hacia el objetivo del 2%, ha reforzado las expectativas de una subida de tipos en septiembre.
Mientras tanto, la escalada de tensiones en Oriente Medio podría respaldar aún más al dólar estadounidense a través de la demanda de refugio seguro. El presidente de EE. UU., Donald Trump, dijo el miércoles que los ataques contra Irán probablemente serían de corta duración, al tiempo que reiteró el control de EE. UU. sobre el estrecho de Ormuz. Sin embargo, el secretario del Consejo Supremo de Seguridad Nacional de Irán, Mohsen Rezaei, advirtió que Washington pronto enfrentará la "nueva estrategia" de Teherán para el conflicto.
En Europa, Gabriel Makhlouf, miembro del Consejo de Gobierno del BCE, afirmó que el banco central debe permanecer preparado para subir aún más los tipos de interés si la inflación comienza a moverse en la dirección equivocada. Joachim Nagel, también miembro del Consejo de Gobierno del BCE, señaló que los mercados están descontando más de un 95% de probabilidad de una subida de tipos en septiembre, lo que mantiene al euro respaldado por las expectativas de una política más estricta del BCE.
El oro amplía su recuperación por segundo día consecutivo durante la sesión europea del jueves, respaldado por un dólar estadounidense más débil y rendimientos de los bonos del Tesoro de EE. UU. más bajos, aunque el metal precioso se mantiene por debajo del nivel de los 4.450 dólares. El informe de empleo ADP de EE. UU. del miércoles, peor de lo esperado, ha reforzado las expectativas de un mercado laboral más débil, pesando sobre el billete verde y brindando apoyo al oro.
Sin embargo, el recorrido al alza sigue siendo limitado, ya que los mercados continúan aumentando las apuestas por una subida de tipos de la Reserva Federal en la reunión del 15 y 16 de septiembre. Según la herramienta CME FedWatch, los operadores están descontando alrededor de un 62% de probabilidad de subida, frente a menos del 40% antes de que el presidente de la Fed, Kevin Warsh, diera su discurso alcista el pasado viernes. Las expectativas de una política monetaria más estricta podrían respaldar los rendimientos en EE. UU. y limitar nuevas caídas del dólar, creando obstáculos para el oro.
Mientras tanto, las renovadas tensiones entre EE. UU. e Irán mantienen elevados los riesgos geopolíticos. Los precios del petróleo permanecen cerca de sus niveles más altos desde finales de julio, después de que nuevos ataques estadounidenses contra objetivos iraníes fueran seguidos por ataques de represalia con drones y misiles por parte de Teherán. El encarecimiento de la energía también podría reavivar las preocupaciones sobre la inflación y reforzar el argumento a favor de una política más estricta de la Fed, lo que potencialmente pesaría sobre el oro.
La combinación de incertidumbre geopolítica y precios del petróleo más altos podría continuar respaldando al dólar estadounidense mediante la demanda de refugio seguro. Por lo tanto, los operadores podrían buscar compras de continuación más firmes antes de confirmar un suelo a corto plazo en el oro, siendo el informe de Nóminas No Agrícolas de EE. UU. del viernes el probable próximo gran catalizador para el metal precioso y la dirección general del dólar.
Los precios del petróleo bajaron levemente al inicio de las operaciones asiáticas del jueves, después de que el presidente de EE. UU., Donald Trump, indicara que una nueva acción militar contra Irán podría no durar mucho tiempo.
El reciente repunte fue impulsado por la creciente preocupación de que la escalada de tensiones militares entre EE. UU. e Irán pudiera interrumpir el suministro de petróleo desde Oriente Medio. Las fuerzas estadounidenses atacaron la costa sur de Irán, mientras que Teherán tomó represalias contra posiciones de EE. UU. en toda la región, en el intercambio más intenso entre ambos países desde julio. Los comentarios de Trump de que la campaña no se prolongaría por un período extendido ayudaron a aliviar algunas preocupaciones inmediatas sobre el suministro.
El estrecho de Ormuz sigue siendo un punto clave para los mercados petroleros, mientras EE. UU. afirma que los flujos de energía a través de esta vía marítima han comenzado a recuperarse. El secretario de Energía de EE. UU., Chris Wright, dijo que alrededor de 17 millones de barriles de crudo pasaron por el estrecho el lunes, lo que marca el volumen más alto desde que el conflicto redujo significativamente los envíos. Sin embargo, la actividad naviera sigue siendo volátil; los datos preliminares de Kpler muestran que solo cuatro buques de materias primas transitaron por el estrecho el martes, en comparación con un promedio de 10 días de alrededor de 13.
Por otra parte, los inventarios de crudo de EE. UU. brindaron un nuevo respaldo a los precios del petróleo, al caer 4,5 millones de barriles la semana pasada, marcando su primera disminución en cinco semanas. Las reservas de gasolina también cayeron en 1,2 millones de barriles, mientras que los inventarios de destilados aumentaron en unos 800.000 barriles.
Los mercados también están dirigiendo su atención a la OPEC+, y se espera que el grupo mantenga sin cambios su política de producción de petróleo para octubre en la reunión del domingo, tras haber completado la retirada programada de los recortes de 1,65 millones de barriles por día. La OPEC+ ya había aumentado las cuotas de producción de septiembre en 188.000 barriles por día.
Wall Street cerró al alza el miércoles, ya que el retroceso en los precios del petróleo y en los rendimientos de los bonos del Tesoro alivió la presión sobre las acciones, mientras que los fuertes resultados de Dell Technologies y las ganancias de Nvidia respaldaron al mercado en general.
Las acciones de Dell se dispararon casi un 16% después de que la empresa superara las expectativas de beneficios e ingresos trimestrales, impulsada por la fuerte demanda de servidores de IA, y elevara sus previsiones para todo el año. La compañía reportó un récord de 60.900 millones de dólares en pedidos de servidores de IA y cerró el trimestre con una cartera de pedidos de 95.000 millones de dólares. Nvidia también ganó un 3,17%, brindando un apoyo adicional a las acciones tecnológicas en medio del continuo optimismo en torno a la demanda relacionada con la IA.
Mientras tanto, las recientes ventas masivas en los bonos globales perdieron algo de impulso, lo que ayudó a reducir la presión sobre la renta variable. El rendimiento del bono del Tesoro estadounidense a 10 años cayó 1,6 puntos básicos hasta el 4,780%, mientras que el rendimiento a 2 años disminuyó 2,1 puntos básicos hasta el 4,373%. Sin embargo, la preocupación por la inflación, los elevados precios del petróleo y el aumento de la deuda fiscal continúan manteniendo los rendimientos de los bonos en niveles altos.
Los datos económicos de EE. UU. ofrecieron señales mixtas antes del informe de Nóminas No Agrícolas del viernes. Los datos de ADP mostraron que los empleadores privados añadieron solo 38.000 puestos de trabajo en agosto, por debajo de las expectativas de 47.000 y marcando el ritmo de creación de empleo más lento desde enero. En contraste, los pedidos de fábrica en EE. UU. aumentaron un 0,9% mes a mes en julio, superando las expectativas de un aumento del 0,7%. El último Libro Beige de la Fed también mostró que la actividad económica aumentó modestamente en la mayoría de los distritos.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


