
Cotizado en 
 Years active Years active
 26/08/2026 - 07:30 UTC
El Índice del Dólar Estadounidense (USDX) se mantuvo por debajo del nivel de 99,00, permaneciendo cerca de sus mínimos recientes al caer un 0,07 % el martes. El margen de subida del dólar continuó limitado por los planes ampliados de recompra de bonos del Tesoro de EE. UU. y el descenso en los rendimientos de la deuda, mientras los participantes del mercado ajustaron sus posiciones con cautela antes de las publicaciones de datos macroeconómicos clave y los próximos comentarios de los bancos centrales.
El precio del oro se consolidó en torno a los $4.650 el miércoles, tras un modesto retroceso del 0,53 % el martes. La toma de beneficios pesó sobre el metal precioso tras sus recientes máximos de varios meses; sin embargo, los precios se mantuvieron respaldados por la disminución de las expectativas de subidas de tipos de la Reserva Federal, el descenso de los rendimientos del Tesoro y la demanda subyacente de activos refugio previa a las cifras de inflación de EE. UU.
El petróleo crudo West Texas Intermediate (WTI) experimentó una fuerte presión bajista, cayendo un 4,94 % el martes para cotizar cerca de los $80,10 por barril. Los precios de la energía cayeron al aliviarse los temores de interrupciones inmediatas en el suministro, tras los informes de conversaciones diplomáticas entre Irán y Omán para establecer un corredor marítimo conjunto en el estrecho de Ormuz, sumado a una aplicación menos agresiva de las sanciones por parte de EE. UU.
Los mercados bursátiles asiáticos registraron un firme rebote al mejorar el sentimiento hacia el sector tecnológico regional, revirtiendo la debilidad previa antes de los informes de resultados globales clave. El KOSPI de Corea del Sur lideró las ganancias regionales con un fuerte avance, impulsado por una acentuada recuperación de los principales pesos pesados de los semiconductores. Samsung Electronics se revalorizó alrededor de un 2,9 %, mientras que SK Hynix subió algo más del 2 % en sus últimas sesiones de negociación; los fabricantes de chips de memoria se beneficiaron del renovado optimismo en torno a las cadenas de suministro de infraestructura de IA y de los recientes anuncios de pago a los accionistas.
Las acciones tecnológicas de la Gran China mostraron una solidez generalizada, respaldadas por acontecimientos corporativos positivos y noticias sobre licencias. Alibaba subió un 0,83 % tras conocerse que su fundador, Jack Ma, adquirió una cantidad significativa de acciones de la compañía, lo que reforzó la confianza de los inversores en sus iniciativas de IA. Mientras tanto, los gigantes tecnológicos chinos Xiaomi, Meituan y Tencent también registraron ganancias sólidas, mientras que el sentimiento general del sector se vio favorecido por acuerdos internacionales de licencias de propiedad intelectual entre grandes empresas tecnológicas de EE. UU. y China.
La renta variable estadounidense cerró al alza el martes antes de que los futuros de las acciones bajaran ligeramente durante la noche, a la espera de acontecimientos clave. Las acciones tecnológicas lideraron las ganancias de la sesión principal, con Nvidia avanzando un 2,17 % el martes antes de que los inversores mostraran cautela ante su esperado informe de resultados, mientras que Apple cayó un 0,16 % tras el anuncio de su línea actualizada de ordenadores de sobremesa con procesador M6.
El Bitcoin se estabilizó cerca de los $78.700, cediendo un 0,57 % el martes tras haber tocado brevemente un máximo de varios meses en torno a los $81.000. El activo digital mantuvo la mayor parte de sus recientes ganancias de varias semanas, ya que la incertidumbre general en torno a los déficits fiscales y la emisión de deuda en EE. UU. continuó respaldando las entradas de capital institucional en criptomonedas.
La agenda económica y de resultados perfila una semana de gran trascendencia, mientras los participantes del mercado se preparan para los destacados resultados trimestrales de Nvidia el miércoles, junto con informes clave de líderes tecnológicos como Intuit, CrowdStrike, Salesforce y Synopsys. Los operadores macroeconómicos se preparan para el PCE subyacente y las cifras preliminares del PIB de EE. UU., culminando el viernes con el PIB mensual de Canadá. Los inversores también se preparan para el discurso programado del presidente de la Reserva Federal, Kevin Warsh, en el simposio de Jackson Hole.
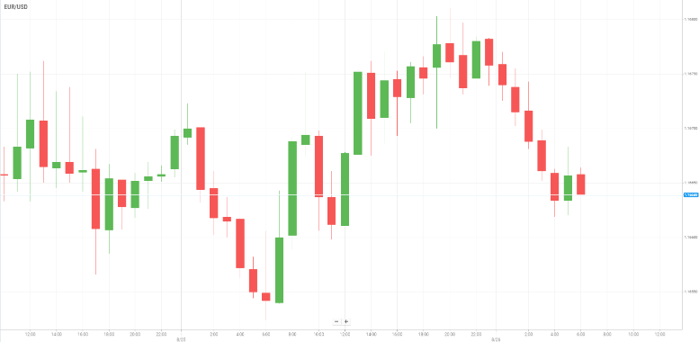
El EUR/USD cotiza con pérdidas menores a primera hora del miércoles, mientras el dólar estadounidense recupera algo de terreno y los operadores reordenan sus posiciones antes de la publicación del Índice de Precios del Gasto en Consumo Personal (PCE) de EE. UU.
El secretario del Tesoro de EE. UU., Scott Bessent, dijo la semana pasada que el gobierno podría aumentar las recompras de bonos por encima de los $4.000 millones, después de que el Tesoro anunciara planes para duplicar las compras de títulos a más largo plazo.
La perspectiva de nuevas recompras podría ejercer una presión bajista sobre los rendimientos del Tesoro a más largo plazo, lo que podría limitar la demanda del dólar.
Sin embargo, el aumento de las tensiones geopolíticas podría prestar apoyo al dólar estadounidense como activo refugio. EE. UU. ha amenazado con severas sanciones a los países y entidades que mantengan vínculos económicos con Irán, mientras que Teherán ha prometido represalias contra los países que participen en la campaña de aislamiento liderada por Washington.
Los mercados dirigen ahora su atención a los datos de inflación del PCE de EE. UU. —un indicador clave vigilado por la Reserva Federal— para obtener más pistas sobre las perspectivas de los tipos de interés y el par EUR/USD. Una lectura más fuerte de lo esperado podría reforzar las expectativas de una postura menos acomodaticia de la Fed y proporcionar un mayor respaldo al dólar. Por el contrario, unos datos de inflación más suaves podrían pesar sobre el billete verde y dar un nuevo impulso alcista al EUR/USD.
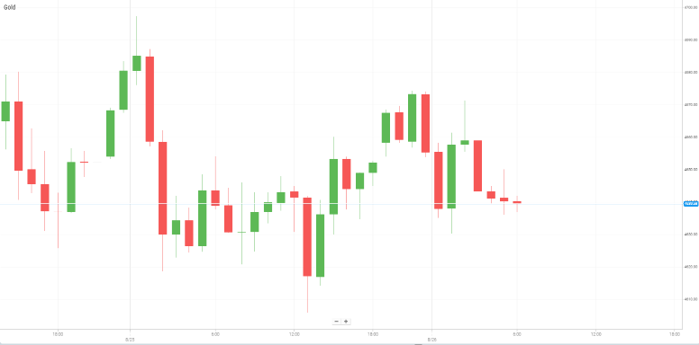
El oro vuelve a estar bajo presión vendedora tras una sesión volátil el martes, cotizando por debajo de los $4.650 durante la sesión asiática del miércoles.
Los próximos datos de inflación de EE. UU., junto con los comentarios del presidente de la Reserva Federal, Kevin Warsh, en el Simposio de Jackson Hole el viernes, podrían ofrecer nuevas pistas sobre el rumbo de los tipos de interés. Las expectativas se han desplazado de forma creciente hacia un mantenimiento de la política monetaria en la reunión del FOMC del 15 y 16 de septiembre, en medio de señales de moderación en las presiones sobre los precios y un mercado laboral más blando. Una perspectiva de política monetaria menos restrictiva (dovish) podría limitar las ganancias del dólar y ofrecer respaldo al oro.
Por su parte, la estrategia ampliada de recompra de bonos del Tesoro de EE. UU. ha contribuido a nuevas caídas en los rendimientos de la deuda estadounidense.
La distensión de las tensiones geopolíticas también está reduciendo las preocupaciones sobre la inflación. Las esperanzas de una solución diplomática al conflicto entre EE. UU. e Irán podrían presionar aún más al dólar estadounidense, al tiempo que respaldan la demanda del oro como activo refugio.
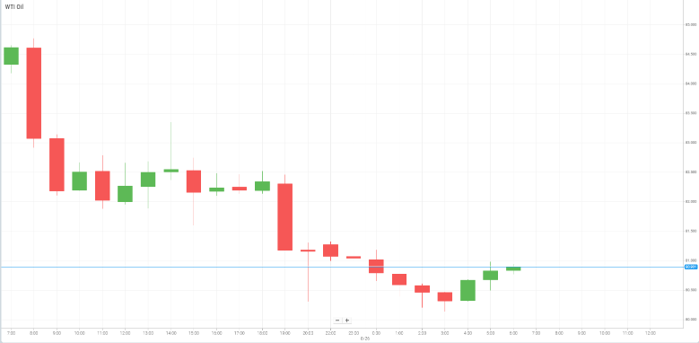
Los precios del petróleo cayeron con fuerza el martes, ampliando las pronunciadas pérdidas de la sesión anterior, a medida que los informes sobre un posible alto el fuego entre EE. UU. e Irán y la reanudación de las conversaciones sobre el estrecho de Ormuz aliviaron las preocupaciones sobre el suministro.
Las pérdidas se produjeron tras una caída superior al 5 % en los precios del petróleo el martes, después de que diversos informes sugirieran que Estados Unidos e Irán se acercaban a un acuerdo de alto el fuego.
La agencia de noticias estatal rusa RIA informó de que ambos países estaban cerca de un acuerdo, citando fuentes pakistaníes e iraníes. El supuesto acuerdo podría incluir el restablecimiento de la libre navegación a través del estrecho de Ormuz. Sin embargo, la noticia no ha sido verificada de forma independiente. Este avance se produce tras los progresos en los esfuerzos de mediación de Pakistán, que ha desempeñado un papel clave en anteriores negociaciones de alto el fuego entre EE. UU. e Irán.
Los precios del crudo también se vieron presionados después de que Irán y Omán afirmaran haber reanudado las conversaciones sobre la gestión del tráfico comercial a través del estrecho de Ormuz. Ambos países debatieron sobre un posible corredor de navegación temporal, lo que despierta esperanzas de que la actividad de transporte marítimo por esta vía clave pueda recuperarse gradualmente, aliviando la preocupación por interrupciones en el suministro regional.
Las renovadas conversaciones eclipsaron la decisión de Estados Unidos de imponer sanciones económicas más estrictas a Irán a principios de esta semana. Washington ha dado señales de preferir la presión económica a la acción militar, mientras que Irán también ha permitido el paso de algunos petroleros iraquíes a través del estrecho.
A pesar de estos últimos acontecimientos, la actividad de transporte marítimo a través de Ormuz se mantiene muy por debajo de los niveles previos a la guerra. El canal gestionaba anteriormente alrededor del 20 % del suministro mundial de petróleo, lo que significa que cualquier interrupción prolongada podría continuar limitando las exportaciones regionales.
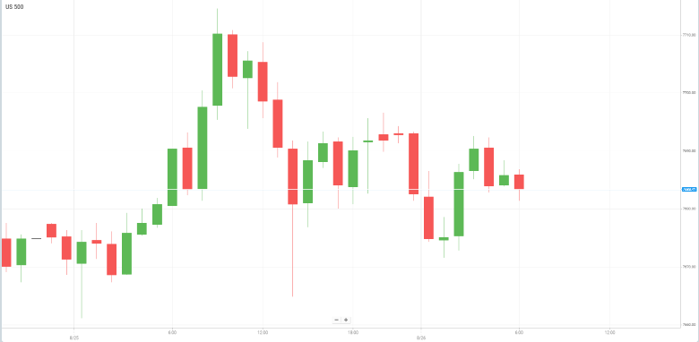
Las acciones estadounidenses cerraron al alza el martes impulsadas por la recuperación del sector tecnológico, la caída en los rendimientos del Tesoro y el descenso en los precios del petróleo, lo que alivió los temores inflacionarios antes de conocerse datos clave de EE. UU. y los resultados de Nvidia.
Los valores tecnológicos lideraron las ganancias, con Nvidia subiendo más de un 2 % y poniendo fin a su racha de pérdidas más larga desde septiembre de 2022. Se espera que los resultados trimestrales del fabricante de chips, que se publican el miércoles, sean seguidos muy de cerca, mientras los inversores evalúan si la fuerte demanda de infraestructura de inteligencia artificial puede justificar las elevadas valoraciones y la fuerte inversión del sector.
El mercado en general también se benefició del continuo repunte de los bonos del Tesoro de EE. UU. Los rendimientos cayeron por segunda sesión consecutiva en medio de informes que indican que el Tesoro podría utilizar su Cuenta General de casi $1 billón para ayudar a financiar el aumento de las compras de bonos a más largo plazo. La perspectiva de recompras adicionales del Tesoro ha ayudado a aliviar la presión sobre los rendimientos a más largo plazo, aunque persisten las preocupaciones sobre el déficit fiscal de EE. UU.
Mientras tanto, la caída del precio del petróleo proporcionó otro punto de apoyo a la renta variable al aliviar la preocupación por la inflación.
Los inversores mantuvieron la cautela antes de que se publique el miércoles el Índice de Precios del Gasto en Consumo Personal (PCE) subyacente de EE. UU., el indicador de inflación preferido de la Reserva Federal. La atención se desplazará después al discurso del presidente de la Fed, Kevin Warsh, en el Simposio de Jackson Hole el viernes, en busca de nuevas pistas sobre el rumbo de los tipos de interés.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


