
Cotizado en 
 Years active Years active
 07/09/2026 - 07:30 UTC
El índice del dólar estadounidense (USDX) subió hacia 99,20 durante las primeras operaciones del lunes en Asia, revirtiendo de forma constante su reciente inercia a la baja tras caer un -0,49 % a lo largo de la semana pasada. Esta renovada fortaleza del dólar se debe directamente a un rápido y restrictivo reajuste de las expectativas sobre la política monetaria de EE. UU., tras un informe de empleo sorprendentemente sólido. Paralelamente, la probabilidad asignada por el mercado a un alza de los tipos de interés por parte de la Reserva Federal este mes se disparó hasta aproximadamente el 58,3 %, según la herramienta CME FedWatch. Con los mercados al contado estadounidenses cerrados el lunes por la festividad del Día del Trabajo, los mercados financieros globales centran toda su atención en las próximas publicaciones del índice de precios de producción (IPP) y el índice de precios al consumo (IPC) a finales de esta semana, los cuales determinarán si las presiones inflacionistas persistentes consolidan una subida de tipos en septiembre o proporcionan suficiente margen para una pausa en la política monetaria.
El oro continúa cotizando bajo una presión vendedora constante, sumándose a la caída del -0,53 % registrada la semana pasada, aunque los precios mantienen el soporte fundamental por encima del nivel crítico de los 4.400 dólares por onza durante la sesión asiática. Aunque el metal precioso se mantiene por encima del mínimo registrado el viernes, la recuperación más fuerte de lo esperado en el empleo estadounidense ha obligado a los operadores bajistas a actuar con cautela antes de abrir nuevas posiciones cortas agresivas. El informe de nóminas no agrícolas (NFP) de EE. UU. mostró la creación de 162.000 empleos en agosto, superando ampliamente el consenso del mercado de 56.000, mientras que el desempleo se mantuvo estable en el 4,1 % y los ingresos medios por hora anuales se desaceleraron ligeramente del 3,2 % al 3,1 %. Junto con los riesgos inflacionarios continuos impulsados por la energía, estos sólidos datos laborales elevaron significativamente las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal.
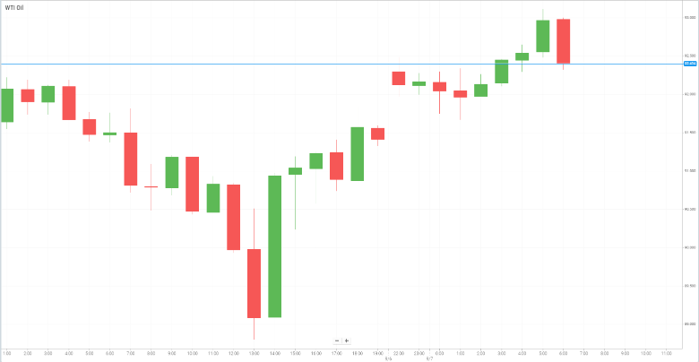
El petróleo crudo West Texas Intermediate (WTI) cotizó cerca de los 90,00 dólares por barril durante la sesión del lunes, consolidando el explosivo repunte del 9,54 % de la semana pasada, a medida que los enfrentamientos militares directos entre EE. UU. e Irán continúan inyectando una severa prima de riesgo en los mercados energéticos. El crudo Brent también subió un 0,2 % hasta los 96,45 dólares el barril, mientras que el WTI avanzó un 0,4 % adicional hasta los 91,85 dólares. Las tensiones geopolíticas se intensificaron durante el fin de semana después de que las fuerzas estadounidenses atacaran tres petroleros iraníes en represalia por los ataques con misiles balísticos contra buques navales estadounidenses en la región. Teherán respondió declarando nuevas zonas de tránsito restringido más allá del estrecho de Ormuz, abarcando rutas críticas a través del golfo Pérsico.
Los mercados bursátiles asiáticos registraron sólidas ganancias el lunes, impulsados por una potente subida en la cadena de suministro de semiconductores tras la presentación por parte de OpenAI de su revolucionario modelo GPT-6 Astra, que reavivó las expectativas de demanda mundial de infraestructura de inteligencia artificial. Corea del Sur lideró las ganancias regionales, impulsada por disparos en SK Hynix (+7,75 %) y Samsung Electronics (+4,88 %). Los proveedores tecnológicos japoneses también cotizaron al alza, con el fabricante de memorias Kioxia subiendo un 7,83 %, Murata Manufacturing ganando un 6,36 %, TDK un 1,67 % y Tokyo Electron un 4,74 %, compensando la caída del 3,34 % de Sony. Los mercados de Taiwán reflejaron un optimismo similar con Taiwan Semiconductor Manufacturing Co. (TSMC) subiendo un 2,07 %, mientras que Foxconn se mantuvo estable a pesar de revelar un aumento interanual del 52 % en sus ingresos de agosto, alcanzando un récord de 921.800 millones de dólares taiwaneses. En la Gran China, el comportamiento fue divergente, con caídas en las principales firmas de internet, entre ellas Baidu (-5,6 %), Xiaomi (-3,9 %), Meituan (-1,9 %), JD.com (-1,5 %) y Tencent (-0,8 %). Para contrarrestar la desaceleración económica general, Pekín presentó una iniciativa de recapitalización de 360.000 millones de yuanes para instituciones financieras estatales, financiada en parte con 300.000 millones de yuanes en bonos especiales del Tesoro para respaldar el crecimiento del crédito nacional.
Los acontecimientos financieros clave de esta semana incluyen los destacados informes de resultados corporativos de Oracle y Adobe el jueves 10 de septiembre, seguidos por Kroger el viernes 11 de septiembre. En el ámbito macroeconómico y de bancos centrales, el Banco Central Europeo anunciará su decisión sobre el tipo principal de financiación el jueves a las 14:15 h (con una previsión del mercado de un recorte de tipos del 2,65 % al 2,40 %), seguido de la declaración oficial de política monetaria y la rueda de prensa a las 15:45 h. Simultáneamente, EE. UU. publicará sus datos mensuales de inflación del índice de precios de producción el jueves a las 15:30 h, antes de la crítica agenda económica del viernes, que incluye el PIB mensual del Reino Unido a las 09:00 h y los datos del índice de precios al consumo de EE. UU. a las 15:30 h, donde se proyecta que la inflación subyacente anual se modere ligeramente hasta el 2,4 %.
El EUR/USD cotiza prácticamente sin cambios justo por encima de 1,1610 al inicio de la sesión europea del lunes, tras retroceder desde la zona de 1,1640 a finales de la semana pasada. El euro se mantiene bajo presión tras los decepcionantes datos de producción industrial en Alemania y la subida de los precios del petróleo, mientras que las ganancias del dólar estadounidense se han visto limitadas por la festividad del Día del Trabajo en EE. UU.
La producción industrial alemana cayó un 1,1 % en julio, situándose muy por debajo de las expectativas de un aumento del 0,3 %. La cifra de junio también se revisó a la baja hasta el 0 %, frente al aumento del 0,2 % anunciado previamente. En términos anuales, la producción industrial se contrajo un 1,6 %, en comparación con el descenso del 0,5 % registrado en junio, lo que pone de manifiesto la continua debilidad del sector manufacturero alemán. Más tarde, este mismo lunes, se espera que las cifras definitivas del PIB del segundo trimestre de la eurozona confirmen un crecimiento anual del 1,1 %, mientras que la expansión trimestral se prevé en el 0,4 %.
El foco principal para el euro esta semana será la decisión de política monetaria del Banco Central Europeo el jueves. Se espera de forma generalizada que el BCE eleve su tipo de interés de referencia hasta el 2,25 %, y los inversores se centrarán previsiblemente en los comentarios de la presidenta Christine Lagarde para obtener pistas sobre la posibilidad de otra subida de tipos antes de finales de año.
El dólar estadounidense recibió el respaldo del informe de nóminas no agrícolas del viernes, más fuerte de lo esperado, que mostró un aumento del empleo de 162.000 personas en agosto, muy por encima del incremento de 56.000 que preveían los economistas. La atención se traslada ahora al índice de precios al consumo de EE. UU. del viernes, que podría aportar más pistas sobre si la Reserva Federal subirá los tipos de interés en la reunión de la próxima semana.
Con los mercados estadounidenses cerrados por el festivo del Día del Trabajo, es probable que las condiciones de negociación se mantengan moderadas al comienzo de la semana.
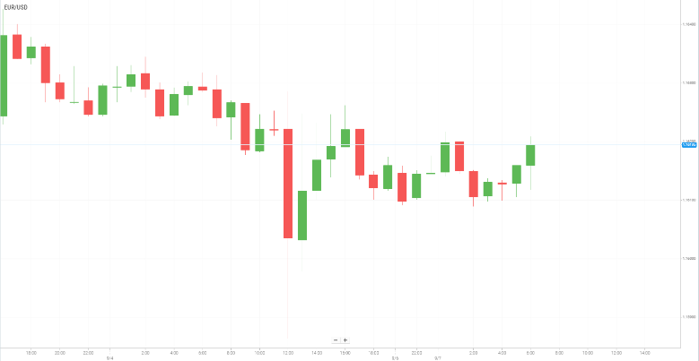
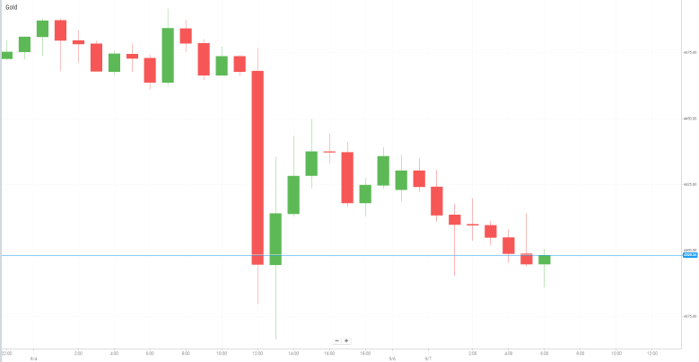
El oro cotiza con un ligero sesgo negativo por segunda sesión consecutiva, pero se mantiene cómodamente por encima del nivel de los 4.400 dólares. El metal precioso también cotiza por encima del mínimo del viernes, lo que sugiere que el impulso bajista sigue siendo limitado por ahora.
El informe de nóminas no agrícolas de EE. UU., más sólido de lo previsto, ha reforzado las expectativas de una política más restrictiva por parte de la Reserva Federal y ha respaldado al dólar estadounidense. La resiliencia del mercado laboral, combinada con la reaparición de la preocupación por la inflación vinculada al encarecimiento de la energía, ha fortalecido las expectativas de una posible subida de tipos de la Fed más adelante este mes. Un dólar más firme y unas mayores expectativas sobre los tipos de interés están pesando sobre el oro, un activo que no genera rendimientos por intereses.
Sin embargo, la incertidumbre sobre el próximo movimiento de la Fed está limitando mayores avances del dólar. El gobernador de la Fed, Christopher Waller, indicó que podría apoyar mantener los tipos sin cambios si los próximos datos muestran que las presiones inflacionistas continúan cediendo. Por tanto, los mercados seguirán de cerca el índice de precios de producción de EE. UU. del jueves y el índice de precios al consumo del viernes en busca de nuevas pistas sobre el panorama monetario.
Mientras tanto, la elevada tensión entre EE. UU. e Irán mantiene alta la demanda de activos refugio. Los recientes ataques contra buques en el estrecho de Ormuz han avivado la preocupación por las interrupciones en el transporte marítimo y en el suministro de petróleo de Oriente Medio, lo que ha impulsado al alza los precios de la energía y ha añadido riesgos inflacionarios.
Los precios del petróleo subieron más de 1 dólar por barril el lunes, a medida que los nuevos ataques de EE. UU. e Irán contra buques en el estrecho de Ormuz y sus alrededores intensificaron el temor a una interrupción prolongada de los suministros de Oriente Medio.
Las fuerzas estadounidenses atacaron el sábado tres petroleros iraníes, entre ellos uno cerca de la isla de Kharg, un importante centro de exportación de crudo irán. El Cuerpo de la Guardia Revolucionaria Islámica de Irán también afirmó haber atacado tres petroleros que navegaban por lo que describió como rutas no autorizadas en el estrecho, así como tres buques estadounidenses en otros puntos. La escalada ha aumentado la preocupación por la seguridad de la navegación comercial. Asimismo, se espera que Irán anuncie en los próximos días una zona marítima restringida fuera del estrecho de Ormuz, lo que añade incertidumbre a las rutas de transporte de la región.
Por su parte, la OPEP+ mantuvo sin cambios su política de producción de petróleo para octubre en su última reunión, sin ofrecer un aumento inmediato de la oferta para compensar posibles interrupciones. Por ahora, las perspectivas del petróleo siguen estrechamente ligadas a los acontecimientos en torno al estrecho de Ormuz. Cualquier nueva escalada o reducción sostenida del tráfico de petroleros podría mantener los precios elevados, mientras que los signos de distensión probablemente aliviarían la preocupación por el suministro.
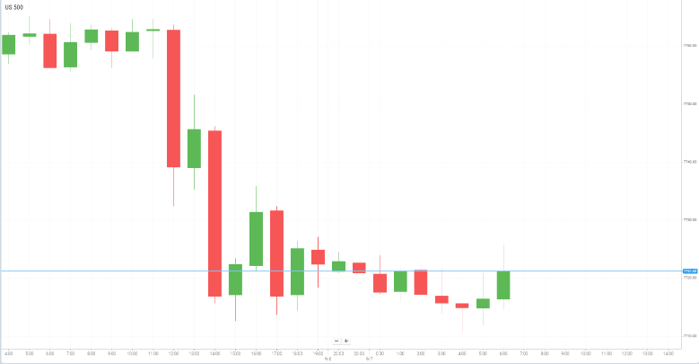
Las acciones estadounidenses cerraron a la baja el viernes, después de que un informe de empleo de agosto mucho más sólido de lo esperado impulsara las expectativas de que la Reserva Federal pueda subir los tipos de interés más adelante este mes. El aumento del rendimiento de los bonos del Tesoro y el encarecimiento del petróleo también pesaron en el ánimo de los inversores, dejando a los principales índices con resultados semanales mixtos.
Los datos inesperadamente sólidos del mercado laboral reforzaron la preocupación de que la inflación pueda seguir siendo persistente, especialmente teniendo en cuenta que el índice de precios PCE se ha mantenido por encima del objetivo del 2 % de la Reserva Federal durante un periodo prolongado. La atención se traslada ahora a las cifras del IPP y del IPC de agosto que se publicarán la próxima semana. Los datos de inflación podrían resultar decisivos para determinar si la Fed endurece su política o deja los tipos sin cambios en su próxima reunión.
Las expectativas de una política monetaria más restrictiva provocaron otra oleada de ventas en los bonos del Gobierno estadounidense. La rentabilidad del bono del Tesoro a 2 años, especialmente sensible a los cambios en la política de la Fed, subió 3,8 puntos básicos hasta el 4,372 %, mientras que el rendimiento a 10 años subió 2 puntos básicos hasta el 4,782 %.
El aumento de las rentabilidades añade otra dificultad para la renta variable, especialmente en un momento en que los inversores siguen preocupados por el elevado endeudamiento público, la inflación persistente y la mayor competencia por el capital. Mientras tanto, el presidente Donald Trump reiteró sus exigencias de tipos de interés más bajos a pesar de la solidez de los datos laborales, volviendo a centrar la atención en la independencia de la Fed y en la presión política que rodea a la política monetaria.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


