
Cotizado en 
 Years active Years active
 15/10/2026 - 07:55 UTC
El índice del dólar estadounidense (USDX) avanzó un 0,31 %, acercándose a máximos de varios meses, mientras los participantes del mercado asimilaban los datos del Índice de Precios al Consumo (IPC) de Estados Unidos, que superaron las expectativas. El aumento de los costes de la gasolina, la vivienda y el transporte impulsó al alza la inflación general, lo que llevó a los inversores a descontar una mayor probabilidad de nuevas subidas de los tipos de interés por parte de la Reserva Federal antes de que finalice el año. La retórica restrictiva de la Fed y el aumento de los rendimientos de los bonos del Tesoro proporcionaron un impulso adicional a los compradores del dólar, manteniendo una sólida tendencia alcista en los principales pares de divisas.
Los mensajes de los bancos centrales pusieron de manifiesto una clara divergencia en sus políticas monetarias, con el Banco de Japón adoptando una postura más restrictiva, mientras que la Reserva Federal mantuvo un enfoque dependiente de los datos. Junko Koeda, miembro del consejo del Banco de Japón (BoJ), instó a realizar ajustes oportunos de los tipos de interés para contener los riesgos de un aumento de la inflación, señalando que las condiciones monetarias siguen siendo acomodaticias y estimando que el tipo de interés neutral de Japón se sitúa significativamente por encima del 1 %. Por su parte, Thomas Barkin, presidente de la Reserva Federal de Richmond, adoptó una postura prudente y de espera, reconociendo que las cifras recientes del IPC fueron superiores a lo esperado y destacando que los próximos datos del Índice de Precios de Producción (IPP) y otros indicadores económicos orientarán sus perspectivas sobre la inflación y las futuras decisiones sobre los tipos de interés.
El precio del oro cayó un 1,04 %, perdiendo las ganancias recientes, ya que el aumento de los rendimientos de los bonos y la fortaleza del dólar estadounidense limitaron la demanda del metal precioso, que no genera intereses. A pesar del apoyo intradía derivado de su condición de activo refugio, en medio de la intensificación de los conflictos en Oriente Medio y los ataques contra refinerías ucranianas, las expectativas de una política monetaria más restrictiva continuaron limitando el potencial alcista del metal antes de las próximas publicaciones de precios de producción.
El petróleo crudo West Texas Intermediate (WTI) avanzó ligeramente un 0,04 %, estabilizándose cerca de los 94,00 dólares por barril, mientras los operadores sopesaban la posible flexibilización de las sanciones estadounidenses a los buques de la denominada «flota fantasma» frente al aumento de los riesgos de interrupciones del suministro. Las crecientes tensiones geopolíticas, destacadas por los ataques con drones contra infraestructuras saudíes, el hundimiento de un buque en el estrecho de Ormuz y los ataques contra refinerías rusas, mantuvieron elevados los temores relacionados con la oferta, contrarrestando las informaciones sobre una importante reducción de las reservas de crudo.
Los mercados bursátiles asiáticos sufrieron fuertes pérdidas después de que una venta masiva histórica de valores tecnológicos activara mecanismos de interrupción automática de la negociación en varias bolsas regionales. Los fabricantes de chips de memoria se enfrentaron a intensas liquidaciones ante la preocupación por la aceleración de la competencia china y unas valoraciones excesivamente elevadas. Los gigantes tecnológicos surcoreanos soportaron la mayor parte de las pérdidas, con SK Hynix desplomándose un 11,29 % y Samsung Electronics cayendo un 10,26 %, mientras que Taiwan Semiconductor Manufacturing Co. (TSMC), uno de los principales fabricantes de semiconductores de la región, retrocedió un 2,01 %, pese a presentar unos beneficios trimestrales récord.
Los índices bursátiles estadounidenses cerraron a la baja, ya que las mayores expectativas sobre los tipos de interés y la volatilidad del sector tecnológico lastraron el sentimiento general del mercado. Las acciones de semiconductores y las vinculadas a la inteligencia artificial (IA) lideraron los descensos. El proveedor de servicios de computación en la nube para IA CoreWeave se desplomó un 15,48 %, en medio de un mayor escrutinio sobre la rentabilidad de las inversiones de capital en inteligencia artificial, mientras que el gigante de los chips NVIDIA cayó un 3,06 %. En cambio, las principales instituciones financieras mostraron resistencia a medida que continuaba la publicación de los resultados del tercer trimestre. JPMorgan Chase ganó un 1,14 %, mientras que el proveedor neerlandés de equipos para semiconductores ASML subió un 1,5 %, pese a los obstáculos generales del sector.
De cara a las próximas sesiones, los mercados financieros mundiales mantienen la atención en las próximas publicaciones del Índice de Precios de Producción (IPP) y las ventas minoristas de Estados Unidos, así como en los discursos de altos cargos de los bancos centrales. Los inversores analizarán detenidamente las declaraciones del presidente de la Reserva Federal, Kevin Warsh, en busca de nuevas indicaciones sobre la trayectoria de los tipos de interés. También seguirán de cerca los resultados trimestrales de las principales instituciones financieras mundiales y de las grandes empresas industriales.
El par EUR/USD se fortaleció hasta situarse en torno a 1,1215 durante la sesión asiática del jueves, mientras los inversores esperaban la publicación de los datos del Índice de Precios de Producción (IPP) y de ventas minoristas de Estados Unidos. Sin embargo, las preocupaciones sobre la situación fiscal de Francia podrían limitar las ganancias del euro.
Los bonos del Estado francés han sido de los más afectados por la reciente oleada de ventas en los mercados mundiales de deuda, ya que los inversores siguen preocupados por la posibilidad de que la incertidumbre política previa a las elecciones presidenciales del próximo año dificulte los esfuerzos para reducir el considerable déficit presupuestario del país. La presidenta del Banco Central Europeo (BCE), Christine Lagarde, subrayó que Francia debe abordar sus problemas de deuda mediante la consolidación fiscal, reduciendo así las especulaciones sobre una posible intervención del BCE mediante la compra de bonos franceses para contener el aumento de los rendimientos.
En Estados Unidos, los datos de inflación publicados el miércoles mostraron que el Índice de Precios al Consumo (IPC) aumentó un 0,6 % mensual en septiembre, situando la inflación interanual en el 3,7 %, según la Oficina de Estadísticas Laborales. Ambas cifras superaron las previsiones de los economistas, que esperaban un crecimiento mensual del 0,6 % y una tasa interanual del 3,6 %.
El IPC subyacente, que excluye los precios volátiles de los alimentos y la energía, aumentó un 0,3 % mensual y un 2,6 % interanual. Estas cifras también superaron las expectativas del 0,2 % y del 2,5 %, respectivamente. Los datos de inflación, más elevados de lo previsto, han reforzado las expectativas de que la Reserva Federal podría mantener una política monetaria restrictiva durante más tiempo.
De cara a las próximas sesiones, los inversores seguirán de cerca los informes de septiembre sobre el IPP y las ventas minoristas de Estados Unidos para obtener nuevas señales sobre las presiones inflacionarias y la fortaleza del gasto de los consumidores. Los resultados podrían influir en las expectativas sobre las próximas decisiones de política monetaria de la Reserva Federal y proporcionar una nueva orientación para el par EUR/USD.
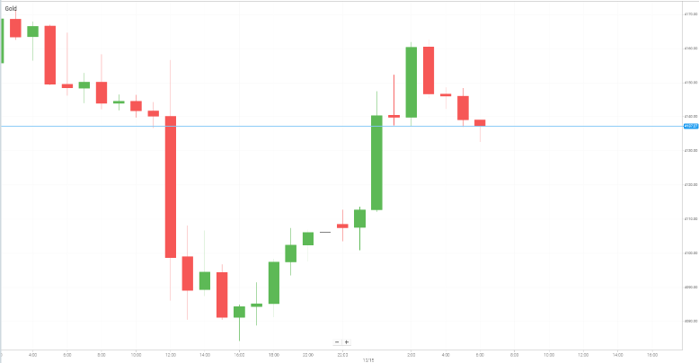
El oro tuvo dificultades para mantener sus ganancias durante la sesión del jueves, retrocediendo por debajo del nivel de los 4.150 dólares después de registrar un fuerte avance durante las horas de negociación asiáticas. A pesar de este retroceso, el metal precioso mantuvo una tendencia intradía alcista, recuperándose desde el mínimo de una semana alcanzado el miércoles y poniendo fin a una racha de tres sesiones consecutivas de pérdidas, en un contexto de debilitamiento del dólar estadounidense.
La reacción inicial del mercado a los datos de inflación estadounidenses, superiores a lo previsto, perdió fuerza a medida que los inversores reevaluaban la probabilidad de una subida inmediata de los tipos de interés por parte de la Reserva Federal. Las expectativas de que los responsables de la política monetaria pudieran retrasar un mayor endurecimiento contribuyeron a una caída de los rendimientos de los bonos del Tesoro estadounidense, ejerciendo una presión adicional sobre el dólar. La debilidad del dólar y el descenso de los rendimientos respaldaron al oro, un activo que no genera intereses.
Sin embargo, la preocupación por la posibilidad de que la inflación impulsada por los precios de la energía se mantenga elevada continúa reforzando las expectativas de un mayor endurecimiento monetario, lo que podría limitar el potencial alcista del oro. Mary Daly, presidenta de la Reserva Federal de San Francisco, afirmó que podrían ser necesarias nuevas subidas de los tipos de interés para controlar la inflación, aunque indicó que no existía una necesidad inmediata de elevarlos en la reunión de política monetaria de octubre.
Mientras tanto, la persistencia de la incertidumbre geopolítica podría mantener la demanda del dólar estadounidense como activo refugio, generando otro posible obstáculo para el oro. Los inversores centran ahora su atención en el próximo informe del Índice de Precios de Producción (IPP) de Estados Unidos, en busca de nuevas señales sobre las tendencias inflacionarias y los próximos pasos de la Reserva Federal.
La combinación de unos rendimientos más bajos de los bonos del Tesoro estadounidense y un dólar más débil podría seguir respaldando al oro a corto plazo. Sin embargo, las persistentes preocupaciones sobre la inflación y la posibilidad de un mayor endurecimiento monetario por parte de la Fed sugieren que los inversores deben mantener la cautela respecto a la capacidad del metal para prolongar su recuperación.
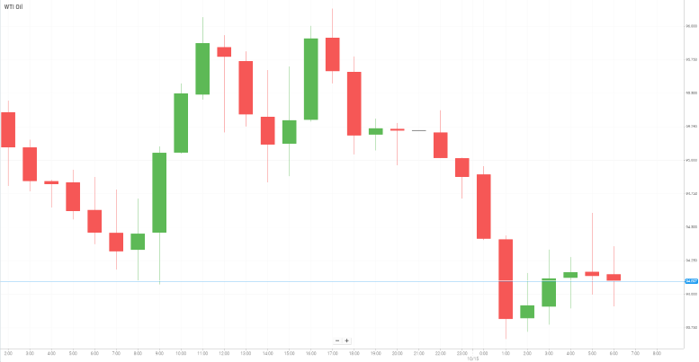
Los precios del petróleo bajaron el jueves mientras los inversores evaluaban las posibles interrupciones del suministro derivadas de la intensificación de las tensiones en Oriente Medio, junto con los esfuerzos de Estados Unidos por flexibilizar las restricciones al transporte marítimo de petróleo.
Los ataques en el estrecho de Ormuz y sus alrededores se han intensificado durante los últimos diez días, mientras Irán responde al bloqueo estadounidense de sus puertos y a las sanciones más estrictas introducidas el mes pasado. La escalada ha alterado las rutas marítimas y ha elevado los costes de transporte a niveles récord, aumentando las preocupaciones sobre la estabilidad del suministro energético mundial.
En respuesta, según diversas informaciones, la Administración Trump está considerando flexibilizar las sanciones contra los buques de la denominada «flota fantasma», utilizados anteriormente para transportar petróleo y productos derivados de este desde países como Rusia, Irán y Venezuela.
Mientras tanto, el aumento de la producción petrolera de Rusia y de algunas zonas de Oriente Medio ha contribuido a limitar nuevas subidas de los precios. La Agencia Internacional de la Energía informó de que la producción rusa de crudo aumentó en 65.000 barriles diarios en septiembre, hasta alcanzar los 8,43 millones de barriles diarios, aunque siguió situándose 870.000 barriles diarios por debajo del nivel registrado un año antes. La agencia también señaló que las exportaciones de crudo de los productores del golfo Pérsico aumentaron en 4,4 millones de barriles diarios en septiembre, recuperándose hasta aproximadamente el 75 % de los niveles anteriores a la guerra.
En Estados Unidos, los datos preliminares del sector publicados por el Instituto Americano del Petróleo (API) indicaron que las reservas de crudo disminuyeron en 11,1 millones de barriles durante la semana finalizada el 9 de octubre, una reducción considerablemente superior a la prevista por los analistas. Las reservas de destilados también descendieron, mientras que las existencias de gasolina aumentaron. A pesar de la importante caída de las reservas de crudo, los precios del petróleo reaccionaron de forma limitada, lo que sugiere que los inversores mantienen la cautela a la hora de prolongar el reciente rally en unos niveles de precios elevados.
Los participantes del mercado esperan ahora las cifras oficiales de inventarios de la Administración de Información Energética de Estados Unidos (EIA), cuya publicación está prevista para las 16:00 GMT del jueves, tras un retraso de un día debido al festivo del Día de Colón.
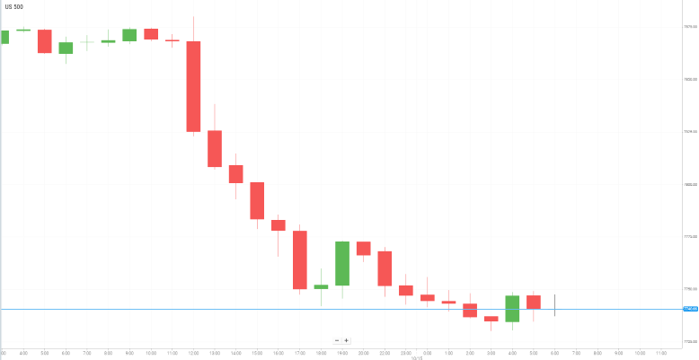
Wall Street cerró a la baja el miércoles después de que unos datos de inflación estadounidenses superiores a lo esperado reavivaran las expectativas de nuevas subidas de los tipos de interés por parte de la Reserva Federal, ejerciendo una renovada presión sobre las acciones tecnológicas y de semiconductores.
Las acciones tecnológicas sufrieron una presión adicional debido a las preocupaciones por el aumento de la competencia en China y el incremento de los rendimientos de los bonos, factores que suelen perjudicar las valoraciones de las empresas orientadas al crecimiento. Los participantes del mercado también mantuvieron una actitud prudente ante unas perspectivas cada vez más inciertas sobre los tipos de interés y la persistente volatilidad de los mercados financieros mundiales.
En el sector bancario, las acciones de Bank of America cayeron cerca de un 5 % después de que la entidad comunicara menores beneficios trimestrales, reflejando en parte provisiones de 1.200 millones de dólares relacionadas con multas en Estados Unidos por deficiencias en la detección de posibles actividades ilícitas. Las acciones de BlackRock avanzaron aproximadamente un 0,8 %, ya que las mayores comisiones de gestión de inversiones respaldaron sus beneficios trimestrales. Por su parte, Morgan Stanley retrocedió un 2,7 %, pese a registrar unos beneficios superiores impulsados por el sólido comportamiento de las operaciones con acciones. Otras grandes entidades financieras presentaron resultados mixtos, mientras los inversores evaluaban los ingresos procedentes de las operaciones de mercado, el rendimiento de los préstamos y las previsiones de beneficios para el conjunto del año.
Las acciones de empresas centradas en la computación en la nube y la inteligencia artificial cayeron con fuerza después de que un informe de Gartner advirtiera de que muchos proveedores especializados podrían tener dificultades para mantener su independencia de aquí a 2030, debido a que los elevados costes de infraestructura podrían superar los ingresos relacionados con la IA. CoreWeave y Nebius encabezaron los descensos, mientras que CoreWeave también se enfrentó a preocupaciones sobre sus riesgos de financiación tras una oleada de ventas de sus bonos.
De cara a las próximas sesiones, es probable que los inversores sigan centrados en los próximos datos económicos estadounidenses, las declaraciones de la Reserva Federal y los resultados empresariales. La persistencia de la inflación, el aumento de los rendimientos de los bonos del Tesoro y la incertidumbre en torno a la política monetaria podrían seguir impulsando la volatilidad de los mercados bursátiles, especialmente en los sectores tecnológico y de semiconductores. No obstante, la fortaleza de sectores defensivos, como el sanitario, podría ofrecer cierto apoyo a medida que los inversores ajusten sus carteras al cambiante entorno económico.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


