
Cotizado en 
 Years active Years active
 16/10/2026 - 07:25 UTC
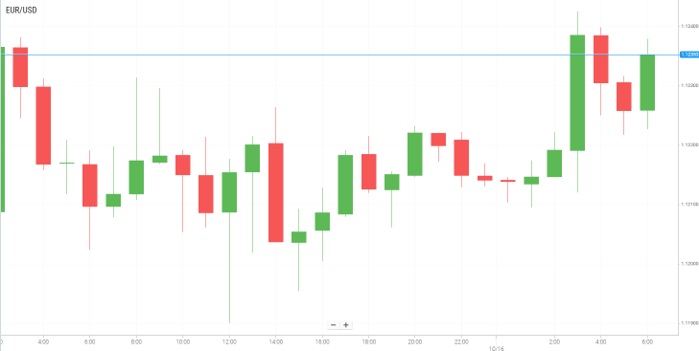
El índice del dólar estadounidense (USDX) prolongó su caída un 0,52 %, acercándose al nivel de 101,80 y alcanzando un mínimo de 10 días, mientras los participantes del mercado asimilaban los comentarios menos agresivos de la Reserva Federal. Durante una conversación informal con Kristalina Georgieva, directora gerente del Fondo Monetario Internacional (FMI), el presidente de la Fed, Kevin Warsh, destacó su compromiso con la estabilidad de los precios, pero evitó comprometerse de antemano con posibles decisiones sobre los tipos de interés en las próximas reuniones del Comité Federal de Mercado Abierto (FOMC), previstas para octubre y diciembre. Al subrayar el aumento de la inversión impulsado por cambios estructurales en las políticas y advertir sobre los riesgos relacionados con la inteligencia artificial (IA), la postura poco concluyente de Warsh, junto con la caída de los rendimientos de los bonos del Tesoro, frenó el impulso reciente de los compradores del dólar.
La política monetaria de los bancos centrales y la evolución de la inflación continuaron marcando la dirección de las distintas clases de activos a nivel mundial. Aunque los datos de inflación de los precios al consumidor y al productor en Estados Unidos, más elevados de lo esperado, inicialmente reforzaron las expectativas de una política monetaria restrictiva, el fuerte descenso de los rendimientos de los bonos limitó nuevas subidas del dólar. Los funcionarios de la Fed destacaron las tendencias estructurales de inversión, al tiempo que señalaron los riesgos inflacionarios persistentes para los hogares de bajos ingresos, reforzando así un enfoque de política monetaria basado en los datos y en la evaluación reunión por reunión.
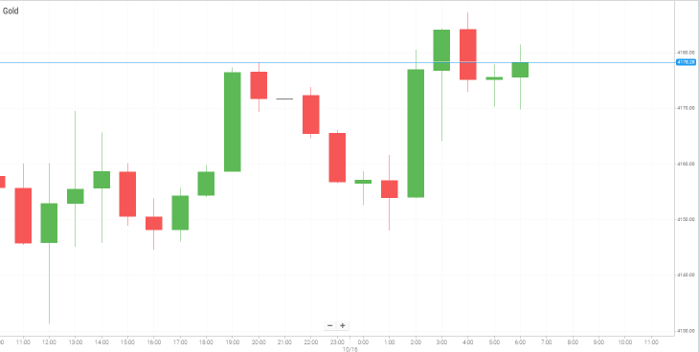
El oro (XAU/USD) avanzó un 1,07 %, estabilizándose en torno a los 4.175 dólares por onza. El metal encontró apoyo en los compradores que aprovecharon las caídas, ya que un dólar estadounidense más débil y el retroceso de los rendimientos de los bonos redujeron el coste de oportunidad de mantener oro, un activo que no genera intereses. Sin embargo, las expectativas subyacentes de tipos de interés elevados y la continua demanda de activos refugio vinculada a las tensiones en Oriente Medio mantuvieron al oro dentro de un rango limitado, a la espera de una ruptura más clara que permita establecer una tendencia definida.
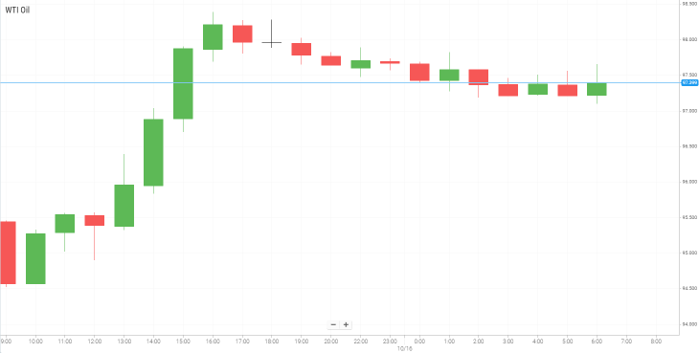
El petróleo crudo West Texas Intermediate (WTI) avanzó un 2,94 %, manteniéndose por encima de los 95,50 dólares por barril y cerca de máximos de varias semanas, respaldado por una sólida estructura técnica y las primas de riesgo geopolítico persistentes. Las declaraciones del presidente estadounidense, Donald Trump, descartando el uso de armas nucleares o el despliegue de tropas terrestres en Irán moderaron los temores de una escalada extrema y provocaron un alivio temporal de los precios del crudo. No obstante, la intensificación de los conflictos en los que participan los hutíes respaldados por Irán y las tensiones en torno al estrecho de Ormuz continuaron sosteniendo los precios del mercado.
Los mercados bursátiles asiáticos protagonizaron una sólida recuperación tras la fuerte liquidación de acciones tecnológicas de la sesión anterior. Los valores del sector de semiconductores recuperaron impulso después de que las preocupaciones sobre la financiación mediante deuda de la infraestructura de inteligencia artificial y la competencia china provocaran interrupciones temporales de la negociación. Los fabricantes de chips de memoria lideraron la recuperación regional: SK Hynix, de Corea del Sur, subió un 0,54 % y Samsung Electronics avanzó un 2,60 %, mientras que Taiwan Semiconductor Manufacturing Co. (TSMC) retrocedió ligeramente un 0,62 %, pese a haber presentado unos beneficios trimestrales récord.
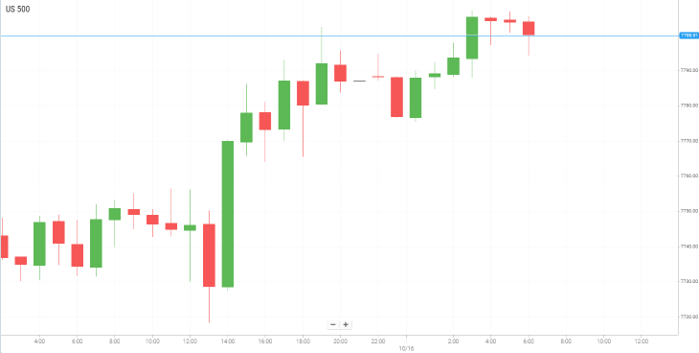
Los mercados bursátiles estadounidenses cerraron al alza, ya que el descenso de los rendimientos de referencia de los bonos del Tesoro eclipsó los datos de precios al productor superiores a lo previsto y el continuo escrutinio de las valoraciones relacionadas con la IA. CoreWeave, proveedor especializado de servicios de computación en la nube, se recuperó un 5,75 % tras los comentarios de directivos de Nvidia que expresaron confianza en el balance financiero de la compañía, mientras que Nvidia, gigante del sector de los chips, cayó un 1,91 %. Por su parte, Micron Technology, importante fabricante estadounidense de chips de memoria, avanzó un 1,81 %, recuperando parte del terreno perdido tras las preocupaciones sobre la competencia surgidas a principios de la semana, mientras los principales índices bursátiles recuperaban las pérdidas iniciales.
De cara al viernes, los participantes del mercado esperan las declaraciones del gobernador del Banco de Inglaterra (BOE), Andrew Bailey, a las 6:30 a. m., así como las intervenciones del presidente de la Reserva Federal, Kevin Warsh. Para la próxima semana, entre las principales publicaciones destacan el IPC interanual del Reino Unido, cuya previsión se sitúa en el 3,1 % y que se publicará a las 4:00 p. m.; nuevas declaraciones del gobernador del BOE, Andrew Bailey; y destacados informes de resultados empresariales de GE Aerospace (GE), Netflix (NFLX), Tesla y Meta, entre otras compañías.
El dólar estadounidense retrocedió el jueves desde un máximo cercano al de los últimos 18 meses, pese a la publicación de datos de inflación superiores a las expectativas. La caída estuvo impulsada principalmente por un fuerte repunte del mercado de bonos del Tesoro estadounidense, que provocó un descenso de los rendimientos y redujo el respaldo al dólar. Mientras tanto, el euro se fortaleció y registró su mejor comportamiento intradía en casi dos meses, ya que los inversores aprovecharon el retroceso de la moneda estadounidense.
Las presiones inflacionarias en Estados Unidos continuaron siendo elevadas en septiembre. El índice de precios al productor (IPP) aumentó un 1,3 % mensual, superando ampliamente las expectativas de los economistas, que apuntaban a un incremento del 0,3 %. La inflación general anual del IPP se aceleró hasta el 6,3 %, mientras que el IPP subyacente aumentó un 0,7 % mensual y un 5 % interanual. Ambas cifras superaron las previsiones del mercado. Estos datos se publicaron después de que el índice de precios al consumidor (IPC) también mostrara cifras superiores a las esperadas, reforzando las preocupaciones de que la inflación continúa siendo persistente, especialmente debido al aumento de los costes energéticos.
Los rendimientos de los bonos del Tesoro estadounidense cayeron con fuerza. El rendimiento de referencia a 10 años descendió 11 puntos básicos, hasta el 5,079 %, mientras que el rendimiento a dos años retrocedió 4,9 puntos básicos, hasta el 4,753 %. A pesar de las preocupaciones por la persistencia de la inflación y la posibilidad de nuevas subidas de tipos por parte de la Fed, los bonos del Tesoro volvieron a atraer demanda, mientras los inversores evaluaban riesgos más amplios, entre ellos el aumento de la deuda corporativa vinculada al gasto en infraestructura de inteligencia artificial y la intensificación de las tensiones geopolíticas entre Estados Unidos e Irán. Las preocupaciones sobre la situación fiscal de Francia también siguieron siendo una posible fuente de volatilidad en los mercados.
El oro cotizó prácticamente sin cambios, en torno a los 4.175 dólares, durante la sesión asiática del viernes. El metal tuvo dificultades para prolongar las ganancias del día anterior, ya que las fuerzas contrapuestas del mercado mantuvieron los precios dentro de un rango estrecho. El dólar estadounidense se debilitó hasta alcanzar un mínimo cercano al de las últimas dos semanas tras las declaraciones del presidente de la Reserva Federal, Kevin Warsh, durante las reuniones anuales del Fondo Monetario Internacional (FMI) y del Grupo del Banco Mundial. Sus comentarios apenas modificaron las expectativas sobre la política monetaria de la Fed, mientras que el reciente descenso de los rendimientos de los bonos del Tesoro estadounidense ejerció una presión adicional sobre el dólar y brindó apoyo al metal precioso.
A pesar de la debilidad del dólar estadounidense y de los menores rendimientos de los bonos, el potencial alcista del oro siguió limitado por las crecientes expectativas de una nueva subida de los tipos de interés de la Reserva Federal en diciembre. Los sólidos datos de inflación publicados recientemente en Estados Unidos han reforzado las preocupaciones de que las presiones sobre los precios continúan siendo persistentes, aumentando la probabilidad de que el banco central tenga que mantener unas condiciones monetarias restrictivas o elevar aún más los tipos de interés. Los tipos más elevados suelen perjudicar a los activos que no generan rendimientos, como el oro, al incrementar el coste de oportunidad de mantener el metal.
Las incertidumbres geopolíticas también continuaron influyendo en el sentimiento del mercado, respaldando la demanda del dólar estadounidense como activo refugio y limitando las posibles ganancias del oro. Mientras los operadores equilibraban la debilidad del dólar y la caída de los rendimientos con las expectativas de una política monetaria más restrictiva y los riesgos geopolíticos persistentes, el metal precioso carecía de un catalizador claro que definiera su dirección.
A corto plazo, es probable que el oro siga siendo sensible a los movimientos del dólar estadounidense, a los rendimientos de los bonos del Tesoro y a los cambios en las expectativas sobre la decisión de política monetaria de la Fed en diciembre. Los operadores podrían preferir esperar a una ruptura decisiva del rango de negociación actual antes de establecer posiciones direccionales más firmes.
Los precios del petróleo registraron un ligero descenso el viernes, aunque se mantuvieron encaminados a cerrar la semana con ganancias, ya que las persistentes tensiones geopolíticas en Oriente Medio y las preocupaciones por las interrupciones del suministro de crudo a través del estrecho de Ormuz continuaron respaldando los precios.
El sentimiento del mercado siguió estando fuertemente condicionado por la escalada de las tensiones entre Estados Unidos e Irán. El aumento de los ataques en torno al estrecho de Ormuz intensificó las preocupaciones sobre la continuidad de los envíos de petróleo desde la región. Según los informes, Irán ha intensificado sus ataques en respuesta al bloqueo estadounidense de sus puertos y al endurecimiento de las sanciones.
La inestabilidad adicional en la región ha reforzado las preocupaciones sobre posibles interrupciones del suministro. Los ataques en Yemen y los informes sobre ofensivas contra infraestructuras saudíes han aumentado la incertidumbre. Los analistas del mercado señalaron que los precios del petróleo siguen incorporando una importante prima de riesgo geopolítico, reflejo del temor a que una nueva escalada pueda limitar las exportaciones e impulsar al alza los precios de la energía. Probablemente sería necesaria una reducción de las tensiones entre Washington y Teherán para restablecer la confianza en la continuidad del suministro de crudo.
Hasta ahora, los esfuerzos por aliviar las presiones sobre el suministro han ofrecido un alivio limitado. La Agencia Internacional de la Energía acordó liberar más de 20 millones de barriles de diésel, además del petróleo restante de una liberación récord de reservas estratégicas de emergencia anunciada en marzo. Sin embargo, los precios del petróleo subieron durante la sesión anterior pese a estas medidas, lo que sugiere que los inversores siguen más preocupados por la posible magnitud de las interrupciones del suministro que por los volúmenes adicionales que se están poniendo a disposición del mercado.
En general, los mercados del crudo continúan respaldados por los riesgos geopolíticos y las preocupaciones sobre las restricciones al flujo de petróleo a través del estrecho de Ormuz, pese al modesto descenso registrado el viernes. A corto plazo, la evolución de los precios probablemente dependerá de los acontecimientos en las relaciones entre Estados Unidos e Irán, de la recuperación de los envíos de petróleo desde Oriente Medio y de la eficacia de las medidas de emergencia destinadas a garantizar el suministro.
Las bolsas estadounidenses cerraron al alza el jueves, ya que una fuerte caída de los rendimientos de los bonos del Tesoro ayudó a Wall Street a recuperarse de las pérdidas iniciales, compensando los datos de inflación de los precios al productor superiores a las expectativas y la persistente debilidad de las acciones tecnológicas.
El sentimiento de los inversores continuó siendo sensible a los nuevos datos económicos, a las expectativas sobre la política monetaria de la Reserva Federal y a las crecientes preocupaciones sobre la sostenibilidad del auge de la inversión en inteligencia artificial (IA). El índice de precios al productor (IPP) de Estados Unidos aumentó un 1,3 % mensual en septiembre, superando considerablemente las previsiones de los economistas, que esperaban un incremento del 0,3 %. La inflación general anual de los precios al productor se aceleró hasta el 6,3 %, mientras que el IPP subyacente aumentó un 0,7 % mensual y un 5 % interanual, superando también las previsiones.
Las acciones tecnológicas continuaron bajo presión mientras los inversores reevaluaban sus posiciones vinculadas a la IA. Las preocupaciones sobre la competencia de los fabricantes chinos de semiconductores, la desaceleración del crecimiento de los ingresos de Anthropic, empresa desarrolladora de inteligencia artificial, y el considerable endeudamiento acumulado para financiar la infraestructura de IA pesaron sobre el sentimiento del mercado. Las compañías fabricantes de chips de memoria, entre ellas Micron Technology, Samsung Electronics y SK Hynix, registraron pérdidas semanales significativas, mientras que los proveedores de servicios de computación en la nube especializados en IA, como CoreWeave y Nebius, también se enfrentaron a presiones vendedoras.
En otros sectores, los resultados empresariales siguieron centrando la atención del mercado, con la publicación de resultados de Charles Schwab, Bank of New York Mellon, US Bancorp y PNC Financial Services. Los participantes del mercado continuaron evaluando la solidez de los beneficios empresariales frente a las posibles consecuencias de una inflación persistente, unos tipos de interés elevados y un creciente apalancamiento en determinados segmentos de los mercados tecnológicos y de crédito privado.
En conjunto, la recuperación de Wall Street puso de manifiesto cómo la caída de los rendimientos de los bonos del Tesoro puede compensar temporalmente las preocupaciones sobre la inflación y la debilidad de las acciones tecnológicas. Sin embargo, la incertidumbre en torno a la política monetaria de la Reserva Federal, la sostenibilidad de la inversión relacionada con la IA y los riesgos asociados al aumento de la deuda corporativa continúan creando las condiciones para una mayor volatilidad en los mercados
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


