
Cotizado en 
 Years active Years active
 08/10/2026 - 07:25 UTC
El índice del dólar estadounidense (USDX) avanzó un 0,42% en su última sesión, cotizando cerca de máximos de varios meses, ya que el aumento de los rendimientos de los bonos y las actas de tono restrictivo de la reunión del Comité Federal de Mercado Abierto (FOMC) respaldaron la demanda del dólar. Las actas de la reunión de septiembre de la Fed revelaron que, si bien los responsables de política monetaria no mostraron prisa por realizar subidas inmediatas de los tipos, la mayoría de los participantes todavía espera otra subida antes de finales de año para restablecer la estabilidad de precios. Esta presión alcista sobre los mercados de divisas llevó a las principales monedas a situarse en rangos mínimos de varias semanas frente al dólar.
Los precios del oro volvieron a sufrir presión a la baja, cayendo un 1,38% en su última sesión. Los elevados rendimientos de los bonos del Tesoro —con el rendimiento de referencia de los bonos estadounidenses a 10 años alcanzando máximos de varias décadas— y la fortaleza generalizada del dólar estadounidense siguieron aumentando el coste de oportunidad de mantener oro, un activo que no genera intereses, limitando sus avances pese a la persistente demanda de refugio. Como consecuencia, los operadores técnicos observaron que los metales preciosos ponían a prueba zonas de soporte clave establecidas anteriormente durante el trimestre.
El petróleo West Texas Intermediate (WTI) cayó un 1,08% en su última sesión, recortando parte de sus recientes ganancias mientras los operadores evaluaban los riesgos de interrupciones del suministro frente a una mayor volatilidad de los mercados. Los mercados energéticos siguen siendo sensibles a posibles operaciones militares y al aumento de las tensiones geopolíticas en torno al estrecho de Ormuz, manteniendo una prima de riesgo elevada sobre los precios del crudo. No obstante, las incertidumbres sobre las perspectivas de demanda y la toma de beneficios limitaron cualquier repunte estructural inmediato de los precios.
Los índices bursátiles asiáticos cerraron a la baja, ya que el aumento de los precios de la energía y los elevados rendimientos de los bonos redujeron el apetito de los inversores en toda la región. El mercado de referencia de Corea del Sur retrocedió, liderado por las grandes empresas tecnológicas, con SK Hynix cayendo un 2,70% y Samsung Electronics un 1,10%, pese a proyectar beneficios operativos trimestrales récord. Las acciones japonesas también cotizaron a la baja, lastradas por SoftBank, que cayó un 4,58%, mientras que Kioxia avanzó un 1,70%. Las bolsas de Hong Kong y China también registraron pérdidas generalizadas, lideradas por las empresas tecnológicas, entre ellas Alibaba, que cayó un 2,13%, Tencent, que retrocedió un 0,85%, y Baidu, que descendió un 2,03%. La debilidad generalizada en la región puso de manifiesto la creciente sensibilidad de los gestores de activos globales a los elevados costes de financiación.
Los índices bursátiles estadounidenses terminaron a la baja en la sesión anterior, poniendo fin a varias jornadas consecutivas de ganancias, ya que una fuerte venta masiva en el mercado de bonos ejerció una presión considerable sobre las valoraciones de las acciones. Los principales valores tecnológicos registraron resultados mixtos, con Nvidia cayendo un 0,76% y Meta Platforms un 2,42%, mientras que Intel se desmarcó de la tendencia general con una subida del 0,50%. El retroceso reflejó la mayor cautela de los inversores, ya que las primas de riesgo de la renta variable se redujeron significativamente frente a los rendimientos de la renta fija.
De cara al resto de la semana, la atención del mercado se desplazará hacia importantes publicaciones macroeconómicas y el inicio oficial de la temporada de resultados empresariales. En el calendario económico, los inversores esperan los nuevos datos del Índice de Precios al Consumidor (IPC) de Estados Unidos y las solicitudes iniciales semanales de subsidios por desempleo para evaluar las tendencias de inflación y la salud del mercado laboral. Mientras tanto, los resultados trimestrales del gigante de bienes de consumo PepsiCo, del productor de cannabis y bebidas artesanales Tilray y de la importante aerolínea Delta Air Lines —junto con los resultados de destacadas entidades financieras— ofrecerán información clave sobre la fortaleza del consumo y la capacidad de las empresas para mantener sus márgenes. En conjunto, estos próximos catalizadores probablemente establecerán el marco macroeconómico para la dirección de los mercados de cara al cuarto trimestre.
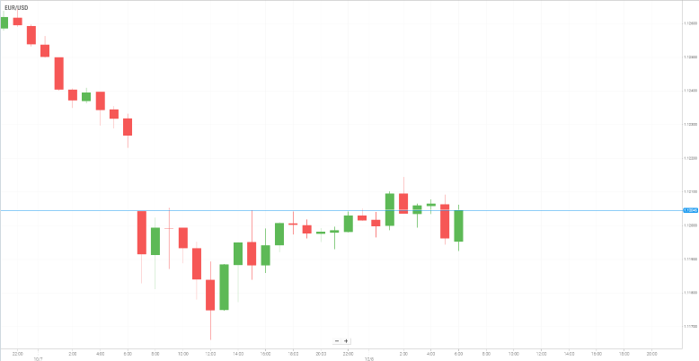
El EUR/USD se recuperó hacia el nivel de 1,1200 durante las primeras horas de la sesión asiática del jueves, mientras el dólar estadounidense se debilitaba. Sin embargo, las ganancias del par siguieron limitadas por la renovada preocupación sobre la situación fiscal de Francia de cara a las elecciones presidenciales de 2027.
El Gobierno minoritario del primer ministro francés Sébastien Lecornu ha propuesto un plan de ahorro de 54.000 millones de euros destinado a contener el creciente déficit del país y evitar un mayor deterioro de sus perspectivas de deuda soberana. La incertidumbre política y las dudas sobre la capacidad del Gobierno para aplicar una consolidación fiscal han aumentado la presión sobre los bonos franceses, generando una mayor preocupación por la estabilidad financiera en toda la Eurozona.
La presión fiscal también ha reducido las expectativas de nuevas subidas de tipos por parte del Banco Central Europeo, lastrando al euro. Los inversores mantienen la cautela, ya que la resistencia política a los recortes del gasto podría dificultar que Francia reduzca su déficit presupuestario.
Mientras tanto, las actas del Comité Federal de Mercado Abierto mostraron que los responsables de la Fed seguían considerando la inflación como el principal riesgo para las perspectivas económicas. Los mercados descuentan ahora una probabilidad del 22% de una subida de 25 puntos básicos en la reunión de octubre de la Fed, sin cambios respecto al día anterior.
La atención se centra ahora en el informe semanal de solicitudes iniciales de subsidios por desempleo de Estados Unidos y en nuevos comentarios de responsables de la Reserva Federal durante el jueves, que podrían proporcionar una nueva dirección al dólar estadounidense y al EUR/USD.
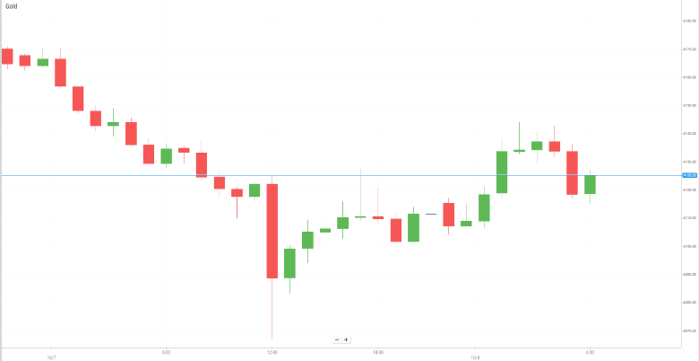
Los precios del oro avanzaron ligeramente durante la sesión asiática del jueves, pero se mantuvieron por debajo del nivel de 4.150 dólares, ya que la fortaleza del dólar estadounidense limitó el potencial alcista. El metal precioso encontró cierto apoyo después de que los alcistas del dólar hicieran una pausa tras el reciente repunte del billete verde hasta un máximo de 18 meses, aunque el entorno general siguió siendo desfavorable para los activos que no generan rendimientos.
Las actas de la reunión del FOMC del 15 y 16 de septiembre mostraron que los responsables de política monetaria seguían preocupados por la persistencia de la inflación, y la mayoría consideraba posible otra subida de tipos antes de finales de año. Los mercados siguen esperando que la Reserva Federal mantenga los tipos sin cambios en octubre, mientras que descuentan una probabilidad cercana al 80% de otra subida en diciembre.
Los elevados rendimientos de los bonos del Tesoro estadounidense y la incertidumbre sobre las perspectivas de inflación, impulsada en parte por la volatilidad de los precios de la energía, han proporcionado un apoyo adicional al dólar. Las tensiones geopolíticas persistentes en Oriente Medio también han reforzado la demanda del billete verde como activo refugio, limitando el potencial de recuperación del oro.
Los informes de que el ejército estadounidense se está preparando para la posibilidad de nuevas operaciones militares importantes en Irán han aumentado la preocupación por una nueva escalada regional. Cualquier nuevo acontecimiento geopolítico podría incrementar la volatilidad del mercado y respaldar la demanda de dólares.
Por tanto, el oro necesita una mayor presión compradora para confirmar una recuperación sostenida desde su reciente mínimo de dos meses. Los operadores centrarán su atención en las solicitudes iniciales semanales de subsidios por desempleo de Estados Unidos y en los discursos de varios responsables de la Reserva Federal en busca de nuevas señales sobre las perspectivas de tipos de interés, mientras que las noticias geopolíticas probablemente seguirán siendo un factor importante para los movimientos a corto plazo del XAU/USD.
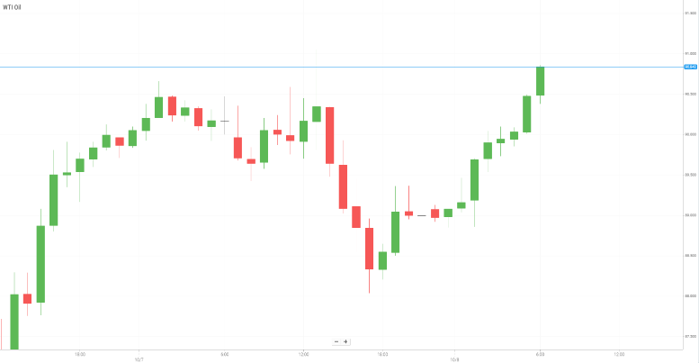
Los precios del petróleo subieron el jueves, ya que las preocupaciones sobre posibles interrupciones del suministro en Oriente Medio se intensificaron ante el aumento de los ataques contra buques en el Golfo y el estrecho de Ormuz.
Las últimas ganancias se produjeron pese a la decisión de la Agencia Internacional de la Energía de acelerar la liberación de reservas de petróleo y priorizar los suministros de diésel en un esfuerzo por aliviar la escasez de combustible provocada por las interrupciones relacionadas con el conflicto con Irán. Sin embargo, los continuos ataques contra petroleros han aumentado las preocupaciones sobre la seguridad y el coste del transporte de crudo a través del estrecho de Ormuz, una ruta crítica que anteriormente gestionaba alrededor del 20% de los envíos mundiales de petróleo y combustible.
Según informes, un petrolero situado al norte de Catar fue alcanzado por varios proyectiles el miércoles, aumentando la preocupación de que los ataques contra el transporte marítimo comercial puedan intensificarse. Los analistas señalaron que las restricciones a los flujos de suministro, el aumento de los costes logísticos y el riesgo de una mayor escalada mantienen respaldados los precios del petróleo, mientras que las liberaciones de reservas estratégicas podrían proporcionar únicamente un alivio temporal sin generar capacidad adicional de producción.
Las preocupaciones sobre el suministro también se vieron reforzadas por un huracán que se aproxima a las zonas de producción marítima de Estados Unidos. Varias empresas energéticas han reducido sus operaciones en el Golfo de México, mientras que más del 25% de la producción petrolera actual del Golfo estadounidense había quedado paralizada hasta el miércoles.
Mientras tanto, los datos de inventarios de Estados Unidos proporcionaron un apoyo adicional a los precios del crudo, con las reservas nacionales de petróleo cayendo en 3,2 millones de barriles durante la semana terminada el 2 de octubre, casi el doble del descenso previsto por los analistas. La combinación de los riesgos para el transporte marítimo en Oriente Medio, las interrupciones de la producción estadounidense y la caída de los inventarios continúa respaldando al mercado petrolero.
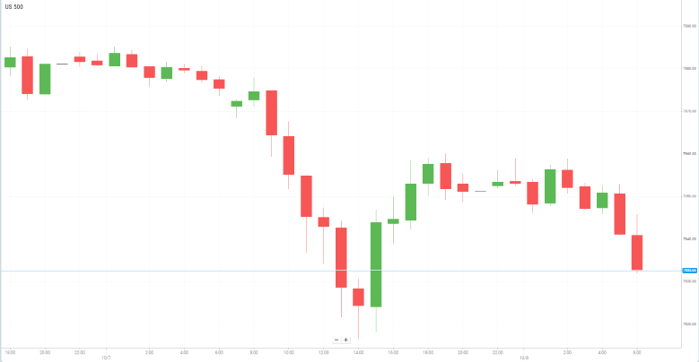
Wall Street terminó a la baja el miércoles, poniendo fin a una racha de cuatro sesiones consecutivas de ganancias, aunque los principales índices se recuperaron desde sus mínimos de la sesión a medida que los precios del petróleo cedieron y los rendimientos de los bonos del Tesoro recortaron sus avances anteriores tras una sólida subasta de bonos a 10 años. El retroceso se produjo un día después de que las acciones estadounidenses alcanzaran máximos históricos de cierre por primera vez desde mediados de agosto.
Los inversores también se centraron en las actas de la reunión de septiembre de la Reserva Federal, que mostraron que la mayoría de los responsables de política monetaria consideraba probable que otra subida de tipos fuera apropiada antes de finales de año. Aunque las expectativas de una subida en octubre se han moderado desde la reunión, las actas reforzaron las preocupaciones de que una inflación persistente pueda mantener una política monetaria restrictiva durante más tiempo.
Mientras tanto, los rendimientos de los bonos del Tesoro estadounidense se mantuvieron elevados en medio de una venta generalizada de bonos impulsada por las preocupaciones sobre la inflación relacionada con el petróleo, el aumento de la emisión de deuda corporativa vinculada a las inversiones en inteligencia artificial y las crecientes presiones fiscales en las principales economías.
A pesar de la presión derivada del aumento de los costes de financiación, la renta variable se ha mantenido resistente, respaldada por el renovado entusiasmo en torno a las acciones de inteligencia artificial, las expectativas de unos sólidos resultados empresariales del tercer trimestre y unos datos de inflación y del mercado laboral que anteriormente habían mostrado una evolución más moderada. Los inversores centran ahora su atención en la próxima temporada de resultados, con grandes bancos estadounidenses como JPMorgan y Bank of America previstos para presentar sus resultados la próxima semana.
Con la temporada de resultados acercándose y los mercados todavía sensibles a las expectativas sobre los tipos de interés, los rendimientos de los bonos, los precios del petróleo y las nuevas señales de la Reserva Federal probablemente seguirán siendo factores clave para Wall Street durante las próximas sesiones.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


