
Cotizado en 
 Years active Years active
 07/10/2026 - 08:00 UTC
El índice del dólar estadounidense (USDX) avanzó un 0,27% en su última sesión, reflejando una renovada fortaleza antes de la publicación de las actas de la reunión de septiembre del Comité Federal de Mercado Abierto (FOMC). La demanda del dólar se mantuvo firme frente a las principales divisas, con la mayor subida frente al dólar neozelandés, mientras los inversores analizaban los recientes comentarios de la Reserva Federal, que apuntan a que no existe prisa inmediata por realizar nuevas subidas de tipos, aunque se mantiene una postura restrictiva respecto a la inflación.
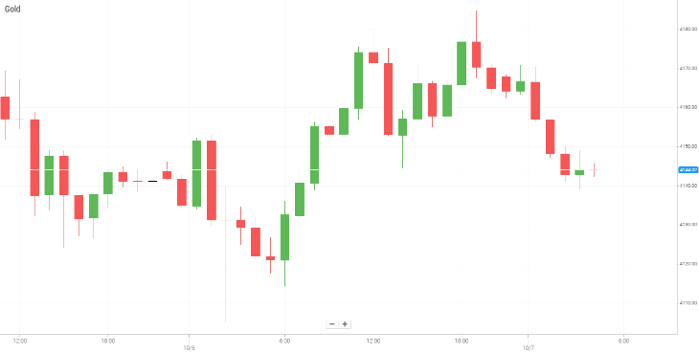
Los precios del oro afrontaron una renovada presión vendedora, avanzando un 0,77% en su última sesión después de rebotar desde mínimos recientes de varios meses cerca de los 4.100 dólares por onza. La fortaleza generalizada del dólar y los elevados rendimientos de los bonos del Tesoro continuaron limitando el potencial alcista del oro, que no genera intereses, mientras los operadores mantienen su atención en las próximas señales de política monetaria de los bancos centrales.
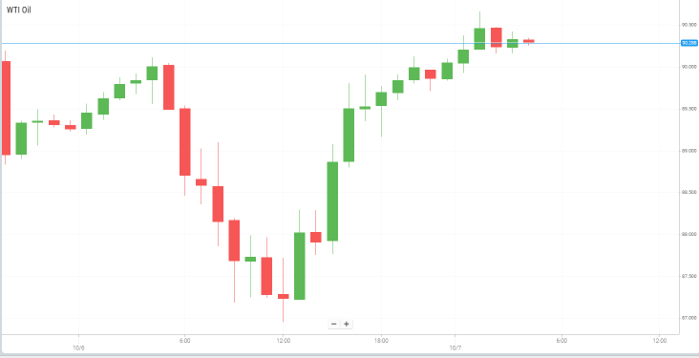
El petróleo West Texas Intermediate (WTI) avanzó un 0,89% en su última sesión, prolongando el impulso reciente, mientras los mercados energéticos evaluaban el aumento de las tensiones geopolíticas junto con los riesgos derivados de las condiciones meteorológicas adversas en el Golfo de México. La intensificación de los ataques hutíes contra instalaciones petroleras regionales y las interferencias iraníes en el estrecho de Ormuz, junto con la evolución de las tormentas que amenazan las infraestructuras de producción estadounidenses, continuaron respaldando los precios de la energía.
Los índices bursátiles asiáticos cotizaron a la baja, ya que el aumento de los precios del petróleo y las persistentes presiones sobre los rendimientos de los bonos pesaron sobre el apetito de los inversores. El mercado de referencia de Corea del Sur cayó, con las principales empresas tecnológicas registrando descensos generalizados: SK Hynix perdió un 2,70% y Samsung Electronics retrocedió un 1,10% antes de la publicación de sus resultados trimestrales. Las acciones de Hong Kong también registraron pérdidas, lideradas por descensos en grandes empresas tecnológicas como Tencent, que cayó un 1,96%, y Alibaba, que bajó un 1,33%.
Los índices bursátiles estadounidenses cerraron al alza en la sesión anterior, respaldados por la fortaleza del sector tecnológico y un sólido impulso corporativo subyacente. Advanced Micro Devices (AMD) avanzó un 2,80%, Nvidia sumó un 0,21% y Paramount Global ganó un 2,67% tras completar su fusión de 110.000 millones de dólares con Warner Bros. Por el contrario, Intel cayó un 3,21% y Meta Platforms retrocedió un 0,33%, mientras que las acciones de SpaceX se dispararon un 7,68% en operaciones del mercado privado.
Las principales criptomonedas, entre ellas Bitcoin, Ethereum, Solana y Ripple, mostraron una resistencia relativa, mientras los mercados de criptomonedas se mantuvieron por encima de niveles de soporte técnico pese a que el sentimiento general de aversión al riesgo afectó a las acciones tradicionales. Los participantes del mercado siguen centrados en las próximas comunicaciones de política monetaria del FOMC y en los indicadores macroeconómicos globales para evaluar la futura trayectoria de los tipos de interés y del crecimiento económico mundial.
De cara al resto de la semana, la atención de los mercados se desplazará hacia importantes datos económicos y resultados corporativos clave para evaluar la fortaleza del consumidor y la capacidad de las empresas para mantener sus márgenes. En el ámbito macroeconómico, los inversores esperan la publicación del Índice de Precios al Consumidor (CPI) de Estados Unidos y de las solicitudes semanales iniciales de subsidio por desempleo, en busca de nuevas señales sobre la inflación y el mercado laboral. En el calendario de resultados empresariales, entre las principales publicaciones previstas para finales de esta semana se encuentra PepsiCo el jueves, seguida de Delta Air Lines y de importantes instituciones financieras que comenzarán a presentar sus resultados el viernes.
El par EUR/USD continúa bajo presión cerca de 1,1250 durante las primeras horas de la sesión asiática del miércoles, mientras el euro se debilita frente al dólar estadounidense debido a la creciente preocupación por la situación fiscal de Francia y la incertidumbre política. Los inversores centran ahora su atención en las actas del Comité Federal de Mercado Abierto (FOMC), cuya publicación está prevista para más tarde el miércoles.
El ministro de Finanzas de Francia afirmó que el Gobierno está preparado para utilizar poderes constitucionales especiales para eludir al Parlamento y aprobar miles de millones de euros en recortes de gasto si las negociaciones sobre el presupuesto del próximo año no llegan a un acuerdo. Las preocupaciones sobre la capacidad de Francia para reducir su déficit presupuestario, combinadas con una fuerte venta masiva en el mercado de bonos la semana pasada, han aumentado los temores a una posible crisis de deuda soberana en la zona euro. Estas preocupaciones podrían seguir pesando sobre el euro a corto plazo.
La presión sobre la deuda francesa se ha intensificado mientras los líderes políticos luchan por controlar el déficit presupuestario del país antes de unas elecciones divisivas en 2027. La posibilidad de elecciones anticipadas en España también está añadiendo presión sobre el euro.
Mientras tanto, las expectativas de nuevas subidas de tipos por parte de la Reserva Federal estadounidense se han moderado tras la publicación de unos datos de empleo estadounidenses más débiles de lo esperado la semana pasada. Esto podría limitar las ganancias del dólar y proporcionar cierto apoyo al EUR/USD. Según la herramienta CME FedWatch, los swaps de tipos de interés mostraban que los operadores asignaban una probabilidad de casi el 20% a una subida de tipos de la Fed en su reunión de octubre.
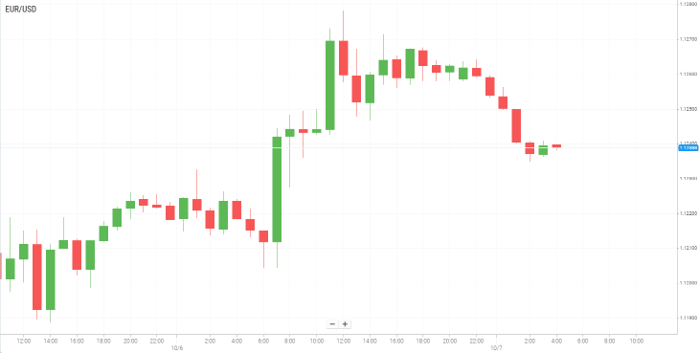
Los precios del oro se mantuvieron cerca de los 4.150 dólares el miércoles después de avanzar un 0,77% en la sesión anterior, mientras la mejora de los suministros de petróleo procedentes de Oriente Medio y la moderación de los rendimientos de los bonos del Tesoro redujeron la presión sobre la Reserva Federal para subir los tipos de interés este mes.
Los suministros de petróleo procedentes de Oriente Medio se han recuperado hasta aproximadamente cuatro quintas partes de sus niveles anteriores al conflicto, según analistas y empresas de investigación. La mejora ha contribuido a reducir las preocupaciones sobre interrupciones prolongadas en los flujos energéticos regionales, favoreciendo una mayor estabilidad de los precios del petróleo y reduciendo parte de la presión inflacionaria que, de otro modo, podría influir en las perspectivas de tipos de interés de la Reserva Federal.
Mientras tanto, los rendimientos de los bonos del Tesoro retrocedieron el martes después de que los vencimientos a más largo plazo alcanzaran nuevos máximos de varias décadas un día antes. El descenso de los rendimientos ha proporcionado cierto apoyo al oro al reducir el coste de oportunidad de mantener el metal precioso, que no genera intereses.
Los inversores seguirán de cerca las actas de la reunión de septiembre de la Fed, cuya publicación está prevista para más tarde el miércoles, en busca de nuevas señales sobre la dirección de la política monetaria del banco central. Los responsables de política monetaria elevaron los costes de financiación en esa reunión por primera vez en tres años, lo que hace que las actas sean especialmente importantes para evaluar las perspectivas de futuras decisiones sobre los tipos de interés.
A pesar del reciente apoyo derivado de la caída de los rendimientos de los bonos del Tesoro y de la disminución de las expectativas de subidas de tipos, el oro continúa cotizando dentro de un rango relativamente estrecho en octubre y se mantiene por debajo de varias medias móviles ampliamente observadas.
Los precios del petróleo subieron el miércoles mientras los operadores evaluaban las posibles interrupciones del suministro provocadas por una tormenta que se aproxima a importantes regiones productoras de petróleo de Estados Unidos y por nuevos ataques de los hutíes de Yemen, respaldados por Irán, contra Arabia Saudí. Estos riesgos compensaron el impacto del aumento de los suministros de crudo procedentes de Oriente Medio.
Los meteorólogos estadounidenses señalaron el martes que se esperaba que una tormenta en desarrollo en el Golfo de México se convirtiera en el primer huracán del Atlántico de 2026 en un plazo de dos días, lo que podría interrumpir la producción de petróleo y gas. La tormenta podría afectar potencialmente a seis refinerías, mientras que las refinerías ubicadas en los estados del Golfo de Estados Unidos representan aproximadamente la mitad de la capacidad total de refinación del país, de 18,2 millones de barriles diarios.
Mientras tanto, los inventarios estadounidenses de petróleo crudo y gasolina disminuyeron la semana pasada, mientras que las reservas de destilados aumentaron ligeramente, según fuentes del mercado que citaron datos del American Petroleum Institute. Las reservas de crudo estadounidense cayeron en 2,09 millones de barriles durante la semana que terminó el 2 de octubre.
A pesar de la mejora en los flujos de suministro, los riesgos geopolíticos siguen siendo elevados. Los aeropuertos saudíes de Jazan y Najran fueron objetivo de dos ataques el lunes por la noche, según la autoridad de aviación saudí, mientras aumentaban las tensiones entre Riad y los hutíes de Yemen respaldados por Irán.
Las relaciones entre Estados Unidos e Irán también siguen siendo tensas, sin señales claras de un avance diplomático inmediato. El presidente estadounidense Donald Trump afirmó el martes que seguía sin estar claro quién estaba al frente de Irán tras meses de conflicto entre Estados Unidos, Israel e Irán. Sin embargo, el Ministerio de Exteriores iraní afirmó que Washington conocía plenamente a su interlocutor en Irán y comprendía cómo funciona el sistema de toma de decisiones del país.
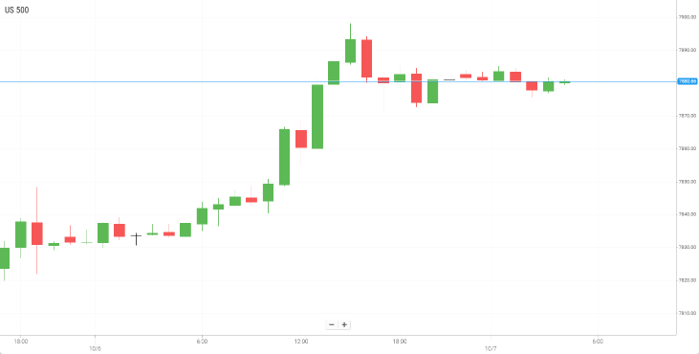
Wall Street subió el martes, con el US 500 cerrando en un máximo histórico por primera vez desde mediados de agosto, mientras los inversores prolongaban el repunte de la semana pasada. El fuerte entusiasmo en torno a la inteligencia artificial, unos precios del petróleo más bajos y la recuperación del mercado de bonos del Tesoro estadounidense ayudaron a las acciones a superar las recientes preocupaciones sobre el aumento de los rendimientos de los bonos y la incertidumbre económica general.
A pesar de que los principales índices alcanzaron nuevos máximos, las ganancias del mercado han seguido concentrándose principalmente en las llamadas Siete Magníficas y otras grandes empresas tecnológicas de mega capitalización. Los analistas han advertido de que la fortaleza de los principales índices podría no reflejar plenamente el comportamiento del mercado en su conjunto.
Otro factor que respaldó a Wall Street fue la pausa en la fuerte venta masiva de bonos del Gobierno estadounidense. El rendimiento del bono del Tesoro a 10 años cayó 3,7 puntos básicos hasta el 5,276%, mientras que el rendimiento a 30 años descendió casi un punto básico hasta el 5,655%. Ambos rendimientos habían alcanzado recientemente sus niveles más altos desde principios de 2002.
Las preocupaciones sobre un shock inflacionario impulsado por el petróleo, el elevado volumen de deuda corporativa emitida para financiar infraestructuras relacionadas con la inteligencia artificial, las políticas restrictivas de los bancos centrales y el aumento de la deuda pública han contribuido a la reciente venta masiva en el mercado de bonos. La presión se ha extendido por los mercados globales de renta fija, mientras que las preocupaciones políticas y fiscales en Francia han aumentado la inquietud de los inversores.
En general, la última sesión récord de Wall Street refleja una renovada confianza de los inversores, pero el repunte sigue dependiendo de varios factores clave, entre ellos la trayectoria de la política monetaria de la Reserva Federal, los rendimientos de los bonos del Tesoro, los precios del petróleo y los resultados corporativos. Aunque el entusiasmo por la inteligencia artificial continúa impulsando al alza a los principales índices, la persistente volatilidad en los mercados de bonos y energía sigue siendo una posible fuente de riesgo para el mercado bursátil en general.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


