
Cotizado en 
 Years active Years active
 06/10/2026 - 07:10 UTC
El índice del dólar estadounidense (USDX) mantuvo su trayectoria alcista y cotizaba cerca de 102,20 durante la sesión asiática del martes, después de avanzar un 0,23 % el lunes. La demanda de dólares continúa firmemente respaldada por los flujos hacia activos refugio vinculados a la escalada de los enfrentamientos en Oriente Medio, la inestabilidad fiscal de Francia y los elevados rendimientos de los bonos del Tesoro estadounidense, con el rendimiento a 10 años manteniéndose cerca del 5,32 %. A pesar de que unos datos más débiles de las nóminas no agrícolas han reducido las expectativas inmediatas de una subida de tipos en octubre, las cotizaciones del mercado siguen reflejando una probabilidad superior al 85 % de otra subida de tipos de la Fed antes de final de año, ya que la inflación persistente continúa siendo el principal foco de la política monetaria.
El oro prolongó su impulso bajista, cediendo un 0,21 % hasta alcanzar un mínimo de dos meses cerca de los 4.100 dólares por onza. La fortaleza del dólar, junto con los rendimientos de los bonos en máximos de varios años, continúa perjudicando al oro, un activo que no genera rendimientos, eclipsando la disminución de las probabilidades de una subida de tipos de la Fed a corto plazo. Sin embargo, la demanda de activos refugio derivada de los recientes ataques con misiles de los hutíes en Arabia Saudí y de una posible acción israelí contra Irán continúa ofreciendo un respaldo estructural frente a una ruptura completa por debajo de niveles clave de soporte.
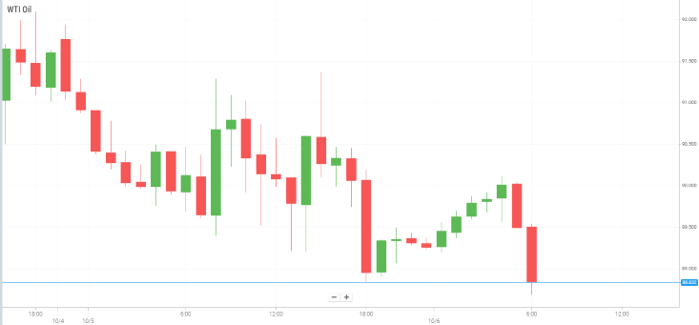
El petróleo crudo WTI experimentó un ligero rebote y cotizaba alrededor de 89,00 dólares por barril después de caer un 1,82 % el lunes, mientras que el crudo Brent se mantuvo cerca de los 100,00 dólares. Los precios del crudo se vieron presionados después de que la liberación de reservas de emergencia del G7 y la estabilidad de los flujos de exportación de Oriente Medio aliviaran temporalmente las preocupaciones sobre la oferta. No obstante, los riesgos alcistas siguen activos debido a las ofensivas militares en curso en Yemen, las amenazas de los hutíes en torno al estrecho de Bab el-Mandeb y las tensiones geopolíticas más amplias en Oriente Medio, que limitan nuevas caídas pronunciadas.
Los mercados bursátiles asiáticos cotizaron de forma mixta el martes, en un contexto marcado por cierres récord de las empresas tecnológicas de Wall Street y el fuerte aumento de los rendimientos de los bonos a nivel mundial. Los grandes fabricantes regionales de chips se vieron presionados a la baja antes de la publicación de sus resultados del tercer trimestre, con SK Hynix cayendo un 3,62 %, Samsung Electronics retrocediendo un 1,08 % y Kioxia descendiendo un 2,7 %. SoftBank Group también cayó un 2,77 %. Por el contrario, las grandes empresas tecnológicas chinas protagonizaron un notable rebote, lideradas por Alibaba, que avanzó un 4,66 %, Baidu, que ganó un 3,13 %, y Tencent, que subió un 1,37 %.
Los índices bursátiles estadounidenses cerraron al alza el lunes, con el S&P 500 y el Nasdaq Composite ampliando sus ganancias impulsados por los sectores de materiales, servicios de comunicación y el impulso relacionado con la inteligencia artificial. Los grandes valores tecnológicos mostraron movimientos divergentes: Nvidia avanzó un 2,12 %, mientras que Micron cayó un 1,05 % e Intel retrocedió un 2,5 % el lunes. Aunque el PMI de servicios ISM de septiembre se desaceleró ligeramente hasta 54,9, el componente de precios pagados aceleró hasta su nivel más alto desde julio de 2022, reforzando las preocupaciones sobre la inflación y manteniendo la presión sobre los mercados de renta fija.
De cara al futuro, los participantes del mercado se centrarán en un intenso calendario de acontecimientos macroeconómicos y resultados empresariales, incluidas las reuniones de la OPEC-JMMC, el discurso del gobernador del BOJ, Ueda, la decisión sobre tipos de interés del Banco de la Reserva de la India, las actas de la reunión del FOMC, las solicitudes de subsidio por desempleo de EE. UU. y los informes preliminares de la Universidad de Michigan (UoM) sobre confianza del consumidor y expectativas de inflación, junto con las próximas publicaciones de resultados del tercer trimestre de PepsiCo y Delta Air Lines. Los inversores analizarán detenidamente estas actualizaciones para evaluar la trayectoria de las políticas de los bancos centrales y la rentabilidad de los sectores de alto crecimiento.
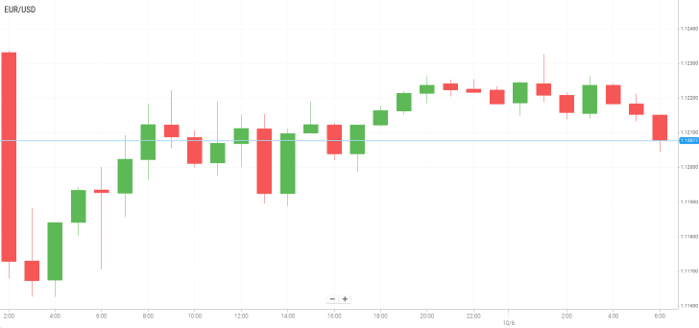
El EUR/USD retrocedió hasta aproximadamente 1,1220 durante las primeras horas de la sesión asiática del martes, mientras el euro se veía presionado ante las crecientes preocupaciones sobre el deterioro de la posición fiscal de Francia. La moneda común se mantiene cerca de un mínimo de 17 meses frente al dólar estadounidense, mientras los inversores siguen de cerca el aumento de los costes de financiación de Francia y los esfuerzos del Gobierno por controlar sus deterioradas finanzas públicas.
El Gobierno minoritario del primer ministro francés Sébastien Lecornu anunció el mes pasado un plan de ahorro de 54.000 millones de euros con el objetivo de evitar una posible rebaja significativa de la calificación crediticia del país o una crisis de deuda soberana. Lecornu afirmó que las medidas tienen como objetivo reducir el déficit presupuestario de Francia desde el 5,5 % del PIB previsto para este año hasta el 5 % el próximo año. Sin medidas adicionales, advirtió que el déficit podría aumentar hasta el 6,5 % del PIB.
Los acontecimientos políticos en otras partes de la región también están incrementando los riesgos bajistas para la moneda. En España, el primer ministro Pedro Sánchez ha convocado elecciones anticipadas para el 29 de noviembre en un intento por fortalecer su apoyo parlamentario después de que los legisladores rechazaran propuestas destinadas a abordar la crisis de la vivienda del país, que ha provocado protestas generalizadas.
Al mismo tiempo, las expectativas de una subida de tipos de la Reserva Federal este mes han disminuido tras unos datos de empleo estadounidenses más débiles de lo esperado, lo que podría limitar nuevas ganancias del dólar estadounidense y proporcionar cierto respaldo al EUR/USD.
La combinación de crecientes preocupaciones fiscales, incertidumbre política y la posibilidad de un ciclo de endurecimiento monetario más moderado por parte del BCE mantiene, por tanto, al euro bajo presión. Aunque los datos de empleo más débiles de EE. UU. han reducido las expectativas de un mayor endureimiento por parte de la Reserva Federal y podrían proporcionar cierto apoyo al EUR/USD, las persistentes preocupaciones sobre las finanzas de Francia y los riesgos políticos más amplios en la eurozona continúan siendo obstáculos importantes para la moneda común.
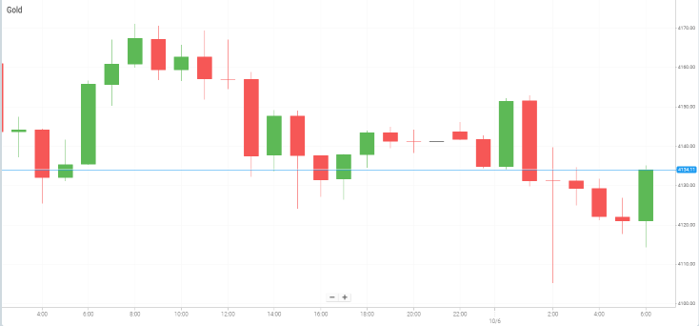
El oro (XAU/USD) volvió a verse sometido a presión vendedora el martes, cayendo hasta un mínimo de dos meses durante la sesión asiática, mientras los vendedores centraban su atención en el nivel clave de 4.100 dólares. El metal precioso continúa bajo presión debido a que el dólar estadounidense (USD) mantiene un sesgo alcista a pesar de la disminución de las expectativas de una subida de tipos de la Reserva Federal (Fed) en octubre. Un dólar más fuerte continúa pesando sobre la demanda de oro, mientras que los elevados rendimientos de los bonos del Tesoro estadounidense ejercen una presión adicional sobre este activo que no genera rendimientos.
Los datos económicos recientes de EE. UU. apuntaron a una moderación de la inflación y a señales de un enfriamiento gradual del mercado laboral, lo que ha llevado a los inversores a reducir sus expectativas de una subida de tipos de la Fed en octubre. Sin embargo, al mismo tiempo, los rendimientos de los bonos estadounidenses siguen elevados, limitando la capacidad del oro para recuperarse. La combinación de unos rendimientos firmes del Tesoro y un dólar estadounidense resistente continúa favoreciendo las ventas del metal precioso.
Ahora los inversores centrarán su atención en las actas de la reunión del Comité Federal de Mercado Abierto (FOMC), que se publicarán el miércoles, en busca de nuevas pistas sobre las perspectivas de política monetaria de la Reserva Federal. Las actas podrían ofrecer información adicional sobre la visión de los responsables de política monetaria respecto a la inflación, el empleo y la trayectoria adecuada de los tipos de interés. Un tono restrictivo (hawkish) podría fortalecer al dólar estadounidense e incrementar la presión vendedora sobre el oro, mientras que una postura más cautelosa podría ofrecer cierto alivio al metal precioso.
Los precios del petróleo retrocedieron ligeramente el martes, ya que la resistencia de las exportaciones de crudo de Oriente Medio y la decisión de los países del G7 de liberar reservas estratégicas redujeron las preocupaciones sobre posibles interrupciones del suministro. Sin embargo, los continuos ataques de las fuerzas hutíes de Yemen, respaldadas por Irán, contra objetivos en Arabia Saudí mantuvieron la cautela entre los operadores ante los posibles riesgos para el suministro de petróleo procedente de la región del Golfo.
Las modestas caídas se produjeron después de que los precios del petróleo se debilitaran en la sesión anterior, mientras los mercados continuaban evaluando la mejora de las condiciones de oferta frente a los persistentes riesgos geopolíticos.
Los datos sobre transporte marítimo publicados el lunes mostraron que las exportaciones de crudo de Oriente Medio superaron los niveles anteriores a la guerra durante cuatro días de la última semana de septiembre. Las cifras ponen de manifiesto la resistencia de los flujos regionales de petróleo a pesar de los continuos ataques contra buques que atraviesan el estratégicamente importante estrecho de Ormuz, una de las rutas marítimas energéticas más importantes del mundo.
Las preocupaciones sobre la oferta se redujeron aún más después de que los países del G7 acordaran el viernes liberar 100 millones de barriles de diésel y crudo de sus reservas de emergencia. El grupo también se comprometió a evitar restricciones a las exportaciones de energía tras las presiones del presidente estadounidense Donald Trump. Se espera que este suministro adicional proporcione cierto alivio a los mercados en un momento en que las tensiones geopolíticas siguen siendo elevadas.
No obstante, los riesgos para el suministro regional de petróleo no han desaparecido. El conflicto en curso entre Arabia Saudí y las fuerzas hutíes respaldadas por Irán en Yemen continúa generando preocupación por posibles interrupciones de las exportaciones de Arabia Saudí, el mayor productor de petróleo de la región. La incertidumbre también persiste en torno a las relaciones entre EE. UU. e Irán, ya que las conversaciones permanecen estancadas y no se vislumbra un avance diplomático claro.
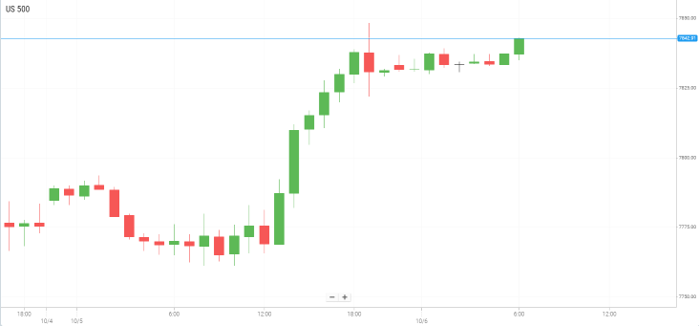
Wall Street cerró al alza el lunes, con el US 500 terminando cerca de su máximo histórico de cierre, mientras los inversores, en gran medida, pasaron por alto la continua turbulencia en los mercados globales de bonos. La fortaleza de las acciones de los sectores de materiales y servicios de comunicación, combinada con unos precios del petróleo más bajos y el impulso de la sesión anterior, ayudó a respaldar a la renta variable a pesar del persistente aumento de los costes de financiación.
El repunte se produjo a pesar de otra sesión complicada para los mercados mundiales de bonos. Los rendimientos de los bonos del Tesoro estadounidense retrocedieron desde los máximos de la sesión, pero permanecieron elevados, con el rendimiento a 10 años alrededor del 5,313 % y el rendimiento a 30 años cerca del 5,666 %, ambos próximos a niveles que no se observaban desde principios de 2002. La venta masiva de bonos ha estado impulsada por una combinación de preocupaciones sobre la inflación relacionada con el petróleo, el elevado endeudamiento empresarial para financiar infraestructuras de inteligencia artificial, unos bancos centrales de tono restrictivo y el creciente endeudamiento público.
Los inversores también siguen de cerca los acontecimientos en Europa, especialmente en Francia, donde las preocupaciones fiscales han intensificado la volatilidad del mercado. El fuerte aumento de los costes de financiación franceses ha planteado dudas sobre si los recientes movimientos del mercado representan el comienzo de otra crisis de deuda soberana de la eurozona o si los inversores ya han llevado las valoraciones demasiado lejos.
Se espera que los datos económicos de esta semana sean relativamente limitados, con las encuestas finales del sector servicios entre las principales publicaciones. El informe del Institute for Supply Management (ISM) del lunes mostró que la actividad del sector servicios estadounidense se desaceleró en septiembre, aunque permaneció en territorio expansivo. Más importante aún, el componente de precios pagados aceleró hasta su nivel más alto desde julio de 2022, lo que sugiere que las presiones inflacionarias siguen siendo motivo de preocupación.
A pesar del comportamiento positivo de la renta variable, el contexto general del mercado sigue siendo frágil. Los inversores están equilibrando el sólido impulso bursátil frente a los elevados rendimientos del Tesoro, los persistentes riesgos inflacionarios, el aumento de la deuda pública, las tensiones comerciales y la incertidumbre geopolítica.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


