
Cotizado en 
 Years active Years active
 14/10/2026 - 07:35 UTC
El índice del dólar estadounidense (USDX) cayó un 0,36 % y cotizó cerca del nivel de 102,15, mientras los participantes del mercado asimilaban las declaraciones de John Williams, presidente de la Reserva Federal de Nueva York, quien indicó que una subida adicional de los tipos de interés todavía podría ser apropiada este año. El dólar estadounidense afrontó una presión moderada, pese al respaldo subyacente derivado de unos sólidos fundamentos económicos y de unas elevadas expectativas de inflación. Los mercados de divisas permanecieron, en gran medida, a la espera, mientras los inversores centraban cautelosamente su atención en las próximas publicaciones del índice de precios al consumo (IPC) y del índice de precios al productor (IPP) de EE. UU., con el objetivo de aclarar la trayectoria de la política monetaria de la Reserva Federal.
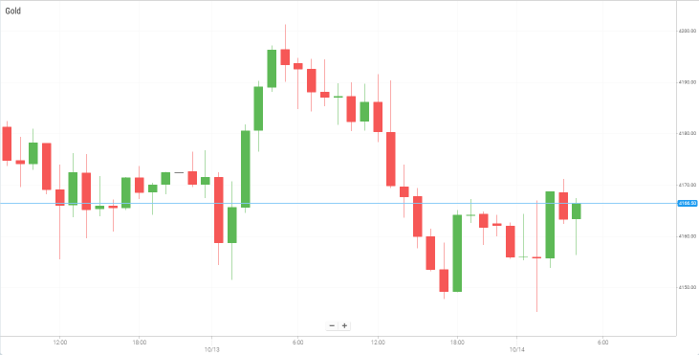
El precio del oro subió un 0,38 % y se mantuvo firmemente por encima de los 4.150 dólares por onza, ya que un ligero retroceso del dólar estadounidense estimuló el interés comprador. Sin embargo, las ganancias adicionales del metal precioso siguieron limitadas, puesto que los persistentes riesgos inflacionarios impulsados por la energía continuaron reforzando las expectativas del mercado de un mayor endurecimiento monetario por parte de la Fed. Los operadores del oro prefirieron adoptar una postura cautelosa y esperar las últimas cifras de inflación de EE. UU. y los próximos discursos de los responsables de los bancos centrales antes de asumir nuevas posiciones direccionales.
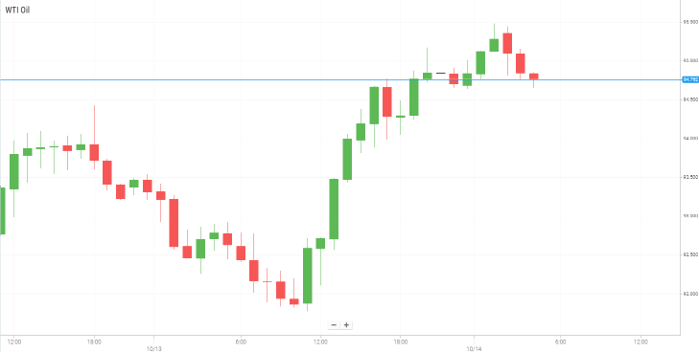
El petróleo crudo West Texas Intermediate (WTI) subió un 1,63 % y se situó cerca de los 94,00 dólares por barril, ya que los riesgos geopolíticos de interrupciones del suministro continuaron respaldando los precios de la energía. La escalada de las tensiones en Oriente Medio, incluidos los ataques con drones y misiles contra infraestructuras saudíes y los enfrentamientos aún sin resolver cerca de puntos estratégicos de paso marítimo, mantuvo una sólida prima de riesgo. El impulso alcista persistió pese a las expectativas de que posibles acuerdos energéticos transfronterizos pudieran liberar suministros adicionales para compensar las tensiones regionales.
Los índices bursátiles asiáticos lograron un modesto rebote, ya que las acciones tecnológicas y de semiconductores se recuperaron de la fuerte liquidación de la sesión anterior. Este movimiento se vio impulsado por unas estadísticas comerciales chinas mejores de lo esperado, que mostraron un aumento interanual de las exportaciones del 36,3 %. Sin embargo, los débiles datos de inflación de los consumidores nacionales de China apuntaron a una recuperación económica desigual, lo que dejó un sentimiento dispar entre los principales líderes tecnológicos. Los fabricantes de chips de memoria se estabilizaron después de las fuertes caídas anteriores provocadas por las amenazas competitivas del fabricante chino CXMT. Samsung Electronics avanzó un 1,50 % y SK Hynix subió un 0,07 %, mientras que la japonesa Kioxia cayó un 2,68 %. Los proveedores regionales de la cadena de suministro también registraron avances moderados: Taiwan Semiconductor Manufacturing Co. (TSMC) subió un 0,60 %, TDK ganó un 1,43 %, Murata Manufacturing avanzó un 0,03 %, Tencent subió un 0,89 % y Alibaba ganó un 0,05 %.
Los mercados bursátiles estadounidenses registraron una negociación volátil mientras los inversores asimilaban la primera oleada de resultados empresariales importantes del tercer trimestre, junto con las persistentes preocupaciones sobre la rentabilidad de las inversiones de capital en inteligencia artificial (IA) y la competencia china en el sector de los semiconductores. Los fabricantes de chips continuaron experimentando una elevada volatilidad. Micron cayó un 3,71 % ante las amenazas derivadas de los avances chinos en el diseño de memorias y la posibilidad de huelgas en Taiwán, mientras que ASML retrocedió un 3,92 %, pese a prever unas ventas del cuarto trimestre superiores a las expectativas.
Por su parte, las declaraciones del director ejecutivo de Broadcom, Hock Tan, quien advirtió que todavía no está demostrada la rentabilidad de las inversiones en IA, contribuyeron a una mayor selectividad en el mercado. No obstante, Broadcom avanzó un 0,72 %, Nvidia ganó un 0,89 % e Intel subió un 1,48 %. Entre las principales instituciones financieras que dieron comienzo a la temporada de resultados, JPMorgan Chase cayó un 0,91 % tras registrar unos beneficios trimestrales inferiores a lo esperado debido a la caída de los ingresos procedentes de los mercados de renta fija, aunque elevó su previsión de ingresos netos por intereses para todo el año hasta los 106.200 millones de dólares. En otras noticias empresariales, Citigroup perdió un 5,6 % y Wells Fargo retrocedió un 3,1 % tras publicar sus resultados trimestrales, mientras que Johnson & Johnson cayó un 5,73 % después de que las débiles ventas de dispositivos médicos eclipsaran unos beneficios superiores a las expectativas.
De cara al resto de la semana, los mercados financieros se centrarán en importantes actualizaciones macroeconómicas y en las orientaciones de los bancos centrales. La atención principal estará puesta en la publicación de los datos del índice de precios al consumo (IPC) y del índice de precios al productor (IPP) de EE. UU., que ofrecerán señales clave sobre las presiones inflacionarias y la política de la Fed. Asimismo, los inversores seguirán de cerca las declaraciones previstas de los responsables de la Reserva Federal, los indicadores de empleo de Australia y los próximos resultados empresariales de las principales instituciones financieras, las grandes compañías sanitarias y los principales proveedores de semiconductores.
El par EUR/USD avanzó ligeramente por encima del nivel de 1,1200 y cotizó en torno a 1,1205 durante las primeras horas de la sesión asiática del miércoles, mientras el dólar estadounidense se debilitaba tras las declaraciones de John Williams, presidente de la Reserva Federal de Nueva York. Sin embargo, las preocupaciones sobre las perspectivas fiscales de Francia podrían limitar las ganancias del euro, mientras los inversores esperan la publicación de los datos del índice de precios al consumo (IPC) de EE. UU. correspondientes a septiembre, que podrían aportar nuevas pistas sobre la dirección de la política monetaria de la Reserva Federal.
El martes, Williams afirmó que seguía esperando una subida adicional de los tipos de interés este año, aunque no consideraba que fueran necesarios nuevos incrementos en 2027 por el momento. Sus declaraciones redujeron algunas de las preocupaciones sobre la posibilidad de una trayectoria de endurecimiento monetario más agresiva. No obstante, según la herramienta FedWatch de CME, los operadores de futuros siguen descontando, en su mayoría, al menos una subida de los tipos de interés estadounidenses en 2027.
La atención del mercado se centra ahora en el informe del IPC estadounidense de septiembre, cuya publicación está prevista para más tarde el miércoles. Estas cifras podrían influir en las expectativas sobre las futuras decisiones de la Fed y determinar la dirección del dólar estadounidense a corto plazo.
Mientras tanto, las preocupaciones por el creciente endeudamiento de Francia podrían ejercer presión sobre el euro. Una reciente oleada de ventas en el mercado francés de bonos ha elevado los costes de financiación a sus niveles más altos en casi 25 años. Además, el viernes, la prima que exigen los inversores para mantener bonos soberanos franceses a 10 años en lugar de deuda italiana alcanzó un máximo histórico, lo que puso de relieve la creciente preocupación por la estabilidad fiscal de Francia. Estos acontecimientos podrían limitar el potencial alcista del euro, pese a la reciente debilidad del dólar estadounidense.
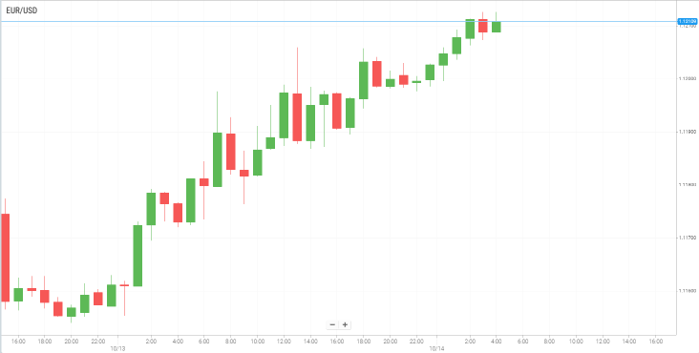
Los precios del oro registraron un ligero avance durante la sesión asiática del miércoles y se mantuvieron por encima del nivel de los 4.150 dólares, mientras el dólar estadounidense prolongaba su caída por segundo día consecutivo desde un máximo de 18 meses.
La atención del mercado se centra en el índice de precios al consumo (IPC) de EE. UU., cuya publicación está prevista para más tarde el miércoles, seguido del índice de precios al productor (IPP) el jueves. Los inversores también seguirán el discurso de Warsh durante las reuniones anuales del Fondo Monetario Internacional y del Banco Mundial, que se celebrarán en Bangkok el viernes, en busca de nuevas pistas sobre la futura orientación de la política monetaria de la Fed.
Sin embargo, las expectativas de una política monetaria estadounidense más restrictiva podrían limitar nuevas subidas del oro, que no genera intereses. Según la herramienta FedWatch de CME Group, los operadores asignan una probabilidad cercana al 90 % a una nueva subida de los tipos de interés en la reunión de política monetaria de la Fed de diciembre. Las recientes declaraciones de tono restrictivo de destacados miembros del Comité Federal de Mercado Abierto (FOMC), junto con las persistentes presiones inflacionarias, han reforzado las expectativas de un mayor endurecimiento monetario antes de que finalice el año.
Mientras tanto, las tensiones entre Washington y Teherán siguen siendo elevadas debido al enfrentamiento en torno al estrecho de Ormuz, y ambas partes intercambian versiones contradictorias sobre el control de esta vía marítima de importancia estratégica. Estos acontecimientos continúan respaldando las primas de riesgo geopolítico y aumentando la incertidumbre sobre las perspectivas de la inflación mundial.
Pese a estos riesgos, el continuo retroceso del dólar estadounidense ha ofrecido cierto alivio a los precios del oro. No obstante, la combinación de mayores riesgos inflacionarios impulsados por el petróleo y unas expectativas crecientes de tipos de interés más elevados en EE. UU. sigue representando un obstáculo importante para este metal, que no ofrece rendimientos.
Los precios del petróleo subieron el miércoles mientras los operadores evaluaban el aumento de los riesgos de suministro derivados del conflicto entre el movimiento hutí de Yemen, alineado con Irán, y Arabia Saudí. Al mismo tiempo, valoraban la posibilidad de que un incremento de las exportaciones rusas de diésel aliviara la presión sobre los mercados mundiales de combustibles.
El aumento de las tensiones geopolíticas ha intensificado la preocupación por posibles interrupciones del suministro de petróleo procedente de Oriente Medio. El Ministerio de Energía de Arabia Saudí informó el miércoles de que los hutíes habían atacado un edificio administrativo perteneciente a Saudi Aramco, la petrolera estatal, en Dhahran, provocando un incendio de alcance limitado. El incidente se produjo después de una semana de intensificación de los ataques hutíes con misiles y drones contra Arabia Saudí, en represalia por el apoyo de Riad a las fuerzas del Gobierno yemení. La continuidad de las hostilidades ha aumentado la preocupación por la seguridad de las infraestructuras energéticas regionales y de los envíos de petróleo.
Sin embargo, las expectativas de un aumento de las exportaciones rusas de diésel podrían contribuir a aliviar las restricciones de oferta en los mercados de combustibles y limitar nuevas subidas del precio del crudo. Mientras tanto, Arabia Saudí aumentó su producción de petróleo el mes pasado pese a las interrupciones de los envíos relacionadas con el conflicto entre EE. UU. e Irán, lo que contribuyó a un fuerte incremento de la producción de la OPEP+, según las cifras publicadas por la OPEP el martes. El aumento de la producción podría aliviar parcialmente las preocupaciones sobre el suministro mundial, aunque los persistentes riesgos geopolíticos siguen complicando las perspectivas.
En general, los precios del petróleo continúan respaldados por la escalada de las tensiones geopolíticas y el riesgo de interrupciones del suministro en Oriente Medio. No obstante, la posibilidad de un aumento de las exportaciones rusas de diésel y de una mayor producción saudí podría limitar el potencial alcista. La dirección del mercado dependerá probablemente de la evolución del conflicto entre los hutíes y Arabia Saudí, de las condiciones de seguridad en torno al estrecho de Ormuz y del grado en que los suministros adicionales de combustibles puedan aliviar las restricciones de oferta en los mercados mundiales.
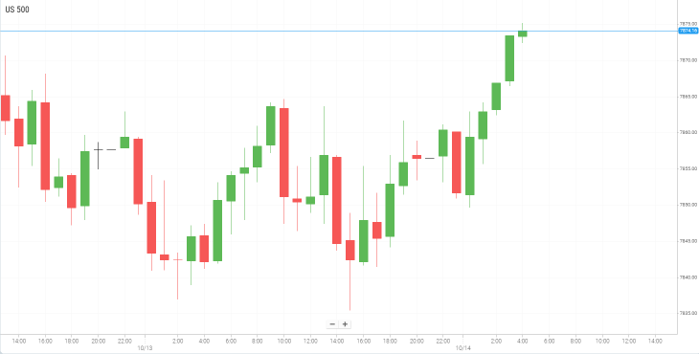
Wall Street cerró la sesión del martes con ligeras pérdidas, ya que las caídas de las acciones de empresas de memorias y los resultados trimestrales dispares de los principales bancos estadounidenses pesaron sobre el sentimiento de los inversores.
Las acciones del sector de las memorias siguieron sometidas a presión ante el aumento de las preocupaciones de que los fabricantes chinos de semiconductores estén reduciendo la brecha competitiva con las empresas tecnológicas estadounidenses. Micron Technology encadenó su cuarta sesión consecutiva de pérdidas tras conocerse los avances de ChangXin Memory Technologies, de China, lo que suscitó preocupación por la posible presión sobre los precios, los márgenes de beneficio y la cuota de mercado.
Mientras tanto, los resultados trimestrales de los principales bancos estadounidenses provocaron reacciones dispares en el mercado. JPMorgan Chase registró unos beneficios trimestrales inferiores a lo esperado, ya que los ingresos procedentes de los mercados de renta fija disminuyeron por primera vez desde el primer trimestre de 2024. Sin embargo, el banco elevó su previsión de ingresos netos por intereses para todo 2026 hasta aproximadamente 106.200 millones de dólares, frente a los 105.500 millones anteriores. Esta revisión ayudó a sus acciones a recuperar las pérdidas iniciales, aunque finalmente cerraron con una caída del 0,91 %.
Citigroup informó de un aumento interanual del 40 % en sus ingresos netos, hasta los 5.250 millones de dólares, y superó las expectativas de los analistas tanto en ingresos como en beneficios. A pesar de ello, sus acciones cayeron un 5,6 %. Wells Fargo también registró unos ingresos netos por intereses superiores, pero sus acciones retrocedieron un 3,06 %. Goldman Sachs superó las expectativas de beneficios gracias al sólido desempeño de sus negocios de negociación e banca de inversión, aunque sus acciones cedieron parte de las ganancias y terminaron la sesión con un avance moderado.
De cara al futuro, se espera que el informe del índice de precios al consumo (IPC) estadounidense de septiembre sea un catalizador clave para los mercados financieros, ya que ofrecerá nueva información sobre las tendencias de la inflación y las perspectivas de los tipos de interés. Se prevé ampliamente que la Reserva Federal mantenga los tipos sin cambios en su próxima reunión, después de la subida de septiembre, que fue el primer incremento desde 2023.
Al mismo tiempo, la actual temporada de resultados empresariales será fundamental para determinar si los beneficios corporativos pueden justificar las elevadas valoraciones bursátiles. Dado que los inversores exigen una mayor calidad de los beneficios, un control más estricto de los costes y orientaciones futuras creíbles, es posible que las empresas se enfrenten a un escrutinio más intenso, incluso cuando superen las expectativas generales de los analistas.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


