
Cotizado en 
 Years active Years active
 09/09/2026 - 09:28 UTC
El índice del dólar estadounidense (DXY) amplió su caída por tercera sesión consecutiva el miércoles, tras haber cedido un 0,19% el martes antes de moderarse hacia la región de 98,70–98,65 para tocar un mínimo cercano a tres semanas, próximo a su mínimo de oscilación de agosto. El billete verde sigue bajo presión principalmente debido al impulso del yen japonés tras las señales restrictivas (hawkish) del Banco de Japón, mientras los operadores se posicionan antes de los informes clave del Índice de Precios al Productor (IPP) y del Índice de Precios al Consumidor (IPC) de EE. UU. que se publicarán el jueves y el viernes para evaluar la trayectoria de tasas de la Reserva Federal. Sin embargo, el impulso a la baja para el dólar como activo refugio podría verse limitado, ya que los sólidos datos de nóminas no agrícolas de EE. UU. y el aumento de los precios de la energía continúan reforzando las expectativas de un posible aumento de tasas por parte de la Fed en la reunión de septiembre.
Los precios del oro cayeron un 1,65% el martes, extendiendo una racha de tres días de pérdidas, antes de rebotar el miércoles para recuperar la cota de los 4.400 $ en medio de un dólar estadounidense más débil. No obstante, el impulso alcista permanece limitado por debajo de los 4.450 $, ya que las expectativas de tasas restrictivas por parte de la Fed, el BCE y el BoJ presionan al activo que no rinde intereses. Aunque las tensiones en Oriente Medio y los ataques cerca de la isla de Jarg ofrecen un soporte subyacente como activo refugio, los operadores se mantienen cautos a la espera de los datos clave de inflación de EE. UU.
El petróleo crudo WTI experimentó una negociación volátil, tocando un nuevo máximo de tres meses cerca de los 92,50 , ganando en última instancia un 2,25% el martes para consolidar el explosivo repunte de la semana pasada. Los mercados energéticos continúan definidos por severas primas de riesgo geopolítico, después de que EE. UU. atacara petroleros iraníes cerca de la isla de Jarg e Irán respondiera lanzando más de 30 misiles contra fuerzas estadounidenses en Jordania mientras amenazaba con bloqueos totales y ataques a la infraestructura energética del Golfo. Las tensiones cerca de la vía navegable crítica del estrecho de Ormuz siguen siendo agudas, agravadas por los recientes ataques cerca de las instalaciones de Saudi Aramco y los ataques hutíes contra ciudades saudíes. Los ajustados niveles de inventario interno en EE. UU., donde las reservas de gasolina y destilados se sitúan sustancialmente por debajo de sus promedios históricos, continúan reforzando las restricciones de suministro global a pesar de los flujos constantes de exportación desde el Golfo Pérsico, impulsando el crudo Brent hacia los 100 $ por barril.
Los mercados bursátiles asiáticos registraron una sesión mixta el martes, ya que el entusiasmo continuo por el hardware de inteligencia artificial brindó un fuerte respaldo a los pesos pesados de los semiconductores de Corea del Sur, con Samsung Electronics subiendo un 0,19%, SK Hynix disparándose un 3,69% y Foxconn ganando un 0,20%, mientras que Kioxia cayó un -3,77%, TDK se deslizó un -1,86% y Sony bajó un -0,77%. Los índices regionales más amplios mostraron comportamientos diversos: el KOSPI de Corea del Sur ganó más del 1%, el Nikkei 225 de Japón avanzó ligeramente y el Hang Seng de Hong Kong cayó moderadamente, atenuados por los crecientes costos de la energía y las firmes curvas de rendimiento soberano.
El impulso en todo el ecosistema de hardware de IA recibió mayor respaldo después de que el lanzamiento del modelo GPT-6 Astra de OpenAI reavivara las expectativas de demanda. Mientras tanto, los datos económicos mostraron que el PIB del segundo trimestre superó las expectativas en Corea del Sur con una expansión del 0,6% y un crecimiento anualizado del 1,4% en Japón, junto con la aceleración de las métricas de inflación de agosto en China, donde el IPC subió un 0,8% interanual. En el espacio tecnológico chino, los nombres más amplios del sector de internet reflejaron un desempeño divergente, con Alibaba avanzando un 0,60%, mientras que Baidu se desplomó un -6,99%, Meituan cayó un -4,08% y Xiaomi cedió un -2,30%.
Los futuros de las acciones de EE. UU. y las empresas tecnológicas mostraron resiliencia a medida que los avances en IAG (Inteligencia Artificial General) anclaron el sentimiento a pesar de la debilidad del sector de software. Intel se disparó un 9,11% y Qualcomm saltó un 3,21% el martes, impulsados por la alianza de Qualcomm con Amazon para semiconductores personalizados. Por el contrario, Nvidia cayó un 1,91% a pesar de que sus directivos citaron el modelo GPT-6 Astra de OpenAI como un impulsor de la enorme demanda para el despliegue de Grace Blackwell. Mientras tanto, las ganancias más amplias se vieron limitadas por los elevados rendimientos soberanos y un abrupto desplome en el sector de la salud, donde Novartis se desplomó casi un 14% tras reveses en ensayos clínicos, arrastrando a Amgen más de un 10% a la baja.
Los principales catalizadores macroeconómicos y eventos globales para el resto de la semana incluyen los prominentes resultados corporativos en EE. UU. de Oracle y Adobe el jueves 10 de septiembre, seguidos por Kroger el viernes 11 de septiembre. Las operaciones de los bancos centrales asumen el protagonismo el jueves con la decisión sobre las tasas de interés y la conferencia de política monetaria del Banco Central Europeo, junto con el informe del IPP de EE. UU. El calendario del viernes presenta los datos del PIB mensual del Reino Unido junto con la publicación crítica del IPC de EE. UU.
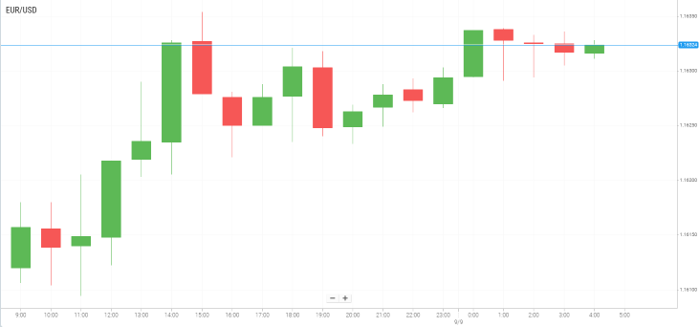
El EUR/USD avanzó hacia el nivel de 1,1630 al comienzo de la negociación asiática del miércoles, respaldado por las expectativas de que el Banco Central Europeo eleve las tasas de interés en la reunión de política monetaria del jueves. Se espera que la presidenta del BCE, Christine Lagarde, también hable más tarde hoy.
Los mercados han descontado por completo un aumento de 25 puntos básicos en la tasa de depósito del BCE hasta el 2,50%, con el aumento de los precios de la energía y la aceleración de la inflación en la Eurozona añadiendo presión sobre los responsables de la política monetaria. La inflación volvió a subir por encima del 3% en agosto, reforzando el argumento a favor de otra subida de tasas.
La atención también se desplaza hacia los datos clave de inflación de EE. UU., con el Índice de Precios al Productor programado para el jueves y el Índice de Precios al Consumidor para el viernes. Las cifras podrían influir en las expectativas para la reunión de septiembre de la Reserva Federal; una inflación más alta de lo esperado probablemente respaldaría al dólar estadounidense y limitaría las ganancias del EUR/USD.
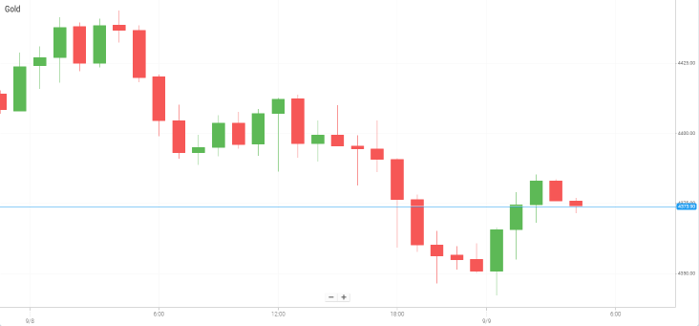
Los precios del oro cayeron hasta rondar los 4.350 $ al comienzo de la negociación asiática del miércoles, a medida que el aumento en los precios del petróleo avivó las preocupaciones sobre la inflación y reforzó las expectativas de otro aumento de tasas por parte de la Reserva Federal este mes.
El metal precioso se ha visto bajo presión debido a que la escalada de tensiones en Oriente Medio impulsó al alza los precios de la energía. Según se informó, las fuerzas estadounidenses atacaron petroleros iraníes tras agresiones a buques estadounidenses, mientras que se notificaron nuevas interrupciones en instalaciones energéticas de la región, lo que aumenta la preocupación sobre el suministro mundial de petróleo.
El encarecimiento del petróleo podría añadir presiones inflacionarias y mantener las tasas de interés elevadas durante más tiempo, lastrando al oro, un activo que no rinde intereses. Los mercados aguardan ahora el Índice de Precios al Productor y el Índice de Precios al Consumidor de EE. UU. que se publicarán más adelante esta semana para obtener señales más claras sobre las perspectivas de política monetaria de la Fed.
La valoración más reciente del CME FedWatch señala una probabilidad aproximada del 59% de un aumento de tasas por parte de la Fed este mes. Una inflación más fuerte de lo previsto podría impulsar los rendimientos de EE. UU. y al dólar, generando presiones en contra adicionales para el oro.
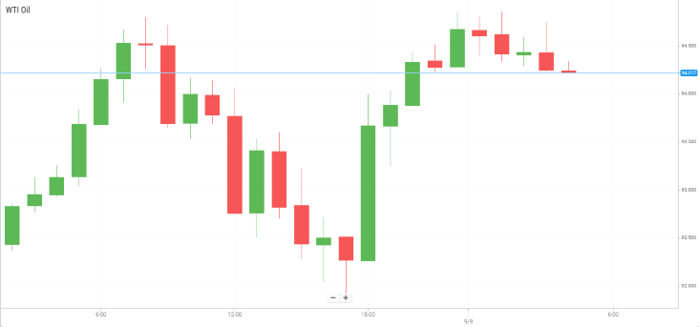
Los precios del petróleo subieron por cuarta sesión consecutiva el miércoles, con el crudo Brent rozando los 100 $ por barril, a medida que los nuevos ataques en Oriente Medio acentuaron las preocupaciones sobre posibles interrupciones en el suministro energético global.
En la última escalada, las fuerzas hutíes respaldadas por Irán lanzaron ataques contra varias ciudades saudíes, mientras que las fuerzas estadounidenses atacaron petroleros iraníes e Irán dirigió sus ataques contra una base estadounidense en Jordania. Estos acontecimientos han intensificado el temor a que el conflicto se extienda aún más por la región.
Los ataques también amenazan rutas de suministro e infraestructuras petroleras que ya se encuentran bajo presión. Arabia Saudita ha reorientado parte de sus exportaciones fuera del estrecho de Ormuz, pero la continuidad de los ataques contra el reino podría dificultar cada vez más el mantenimiento de los flujos de crudo hacia los mercados internacionales.
Dado que los esfuerzos diplomáticos muestran escasos avances, los operadores mantienen una prima de riesgo geopolítico significativa en los precios del petróleo, conservando al Brent al alcance del nivel clave de los 100 $.
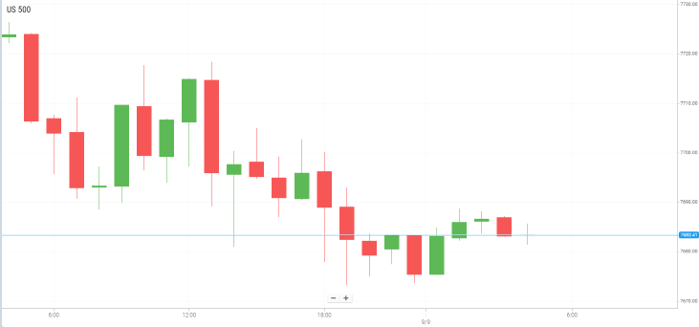
Wall Street cerró a la baja el martes tras el regreso de los inversores del feriado del Día del Trabajo, reactivándose las preocupaciones por una política más restrictiva de la Reserva Federal, el encarecimiento del petróleo y la escalada de tensiones en Oriente Medio.
Los mercados han elevado sus expectativas de un aumento de tasas por parte de la Fed este mes tras un informe de empleo de agosto más fuerte de lo esperado. Los operadores asignan ahora cerca de un 60% de probabilidad a un incremento de 25 puntos básicos en la reunión de septiembre.
La atención se ha centrado en los datos de inflación de EE. UU. de esta semana, previéndose que los informes del IPP y del IPC ofrezcan más pistas sobre el próximo movimiento de la Fed. Una inflación persistente junto con un mercado laboral resiliente podría reforzar el argumento a favor de un endurecimiento monetario, lo que eventualmente presionaría a la renta variable.
Los precios del petróleo sumaron presión a la baja, con el Brent subiendo por encima de los 99 $ el barril, mientras el aumento de las tensiones entre EE. UU. e Irán intensificó la inquietud por posibles interrupciones en los suministros energéticos de Oriente Medio. Los continuos ataques y la reducción de los flujos a través del estrecho de Ormuz han incrementado la prima de riesgo en los mercados de crudo, mientras que el alza de los costos energéticos podría acentuar las presiones inflacionarias.
Las acciones del sector salud figuraron entre las más perjudicadas, con el sector sanitario del S&P 500 cayendo un 2,6%. Por su parte, Qualcomm ganó un 3,2% tras anunciar una colaboración plurianual con Amazon centrada en chips personalizados y soluciones de conectividad para centros de datos de IA.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


