
Cotizado en 
 Years active Years active
 29/09/2026 - 07:55 UTC
El índice del dólar estadounidense (USDX) prolongó sus recientes ganancias y cotizó alrededor de 101,20 durante la sesión asiática del martes, después de subir un 0,05 % en la sesión anterior. La demanda del dólar sigue estando fuertemente respaldada por las persistentes expectativas de una postura agresiva por parte de la Reserva Federal, y los mercados descuentan ahora una probabilidad cercana al 70 % de otra subida de 25 puntos básicos en la reunión del FOMC de octubre. Los elevados rendimientos de los bonos del Tesoro estadounidense —con el rendimiento de referencia a 10 años superando el 5,27 %, su nivel más alto desde 2007, y el rendimiento a 30 años manteniéndose por encima del 5 %— continúan respaldando al dólar, junto con la demanda de activos refugio.
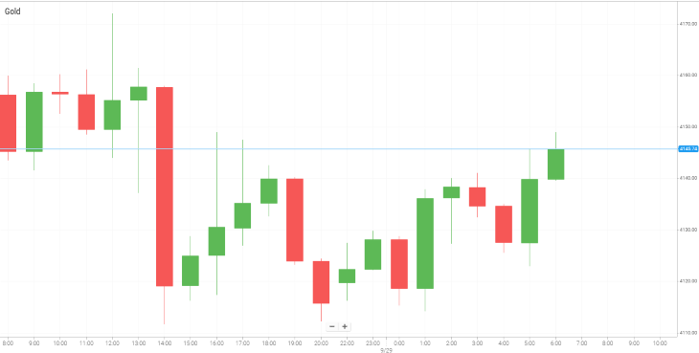
El oro experimentó una fuerte presión bajista, cayendo más de un 3 % hasta situarse cerca de los 4.125 dólares por onza, ya que el aumento de los rendimientos de los bonos y las expectativas de un mayor endurecimiento de la política monetaria de la Fed redujeron el atractivo del metal, que no genera rendimiento. Aunque los riesgos geopolíticos subyacentes en Oriente Medio proporcionan un nivel de soporte, el fuerte impulso del dólar y el aumento del coste de oportunidad siguen siendo importantes obstáculos para el XAU/USD.
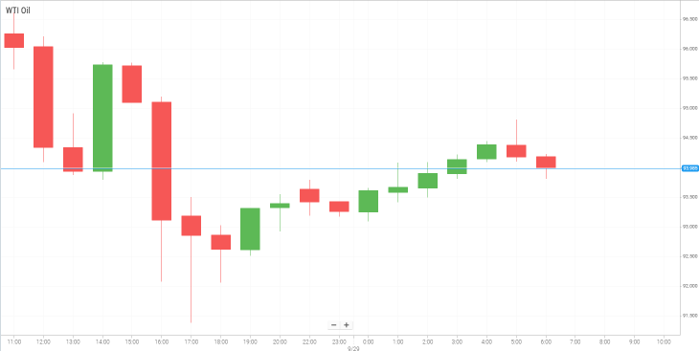
El petróleo crudo WTI se mantuvo cerca de los 93,00 dólares después de retroceder un 0,13 % en la sesión anterior, mientras que el crudo Brent cotizó por encima de los 107 dólares por barril. La presión alcista sigue siendo firme después de que el presidente de EE. UU., Donald Trump, rechazara una propuesta de paz iraní para poner fin al conflicto militar y reabrir el estratégico estrecho de Ormuz, manteniendo una elevada prima de riesgo geopolítico en los mercados energéticos, pese al alivio limitado derivado de la reanudación de los flujos de Arabia Saudí a través de su oleoducto Este-Oeste.
Las bolsas asiáticas cotizaron mayoritariamente a la baja el martes, limitadas por los elevados rendimientos de los bonos, el aumento de los precios de la energía y la incertidumbre en el sector tecnológico. El sentimiento del mercado se deterioró aún más después de que surgieran informes de que OpenAI había detenido el entrenamiento de determinados modelos avanzados y retrasado próximos lanzamientos. Los principales valores tecnológicos de la región reflejaron esta cautela, con SK Hynix cayendo un 0,50 %, mientras que Samsung Electronics logró una modesta subida del 0,19 %.
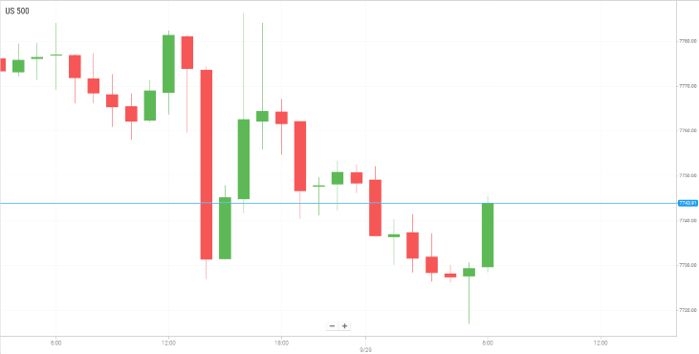
Los índices bursátiles estadounidenses cerraron a la baja durante la noche y los futuros apuntaron a una continuidad de la cautela, ya que los elevados rendimientos de los bonos presionaron las valoraciones tecnológicas. Las acciones de grandes empresas tecnológicas y de semiconductores continuaron mostrando volatilidad, destacando Nvidia con una subida del 1,66 %, mientras que Meta cayó un 4,72 %. Mientras tanto, el Banco de la Reserva de Australia (RBA) elevó su objetivo para el tipo de efectivo en 25 puntos básicos, hasta un máximo de 15 años del 4,60 %, para combatir la inflación persistente impulsada por la energía.
El bitcoin cotizó prácticamente plano el martes, alrededor de los 83.637 dólares, después de caer un 1,18 % en la sesión anterior. La mayor criptomoneda del mundo sigue limitada por el aumento de los rendimientos de los bonos del Tesoro y las persistentes tensiones geopolíticas en Oriente Medio, que mantienen moderado el apetito general por el riesgo. A pesar del reciente retroceso, el bitcoin mantiene un sólido impulso subyacente después de subir un 25 % en agosto y acumular una ganancia cercana al 7 % en lo que va de septiembre. Aunque el precio llegó brevemente a los 85.000 dólares durante el fin de semana antes de retroceder, el sentimiento del mercado recibió un apoyo constante después de que Citigroup ampliara sus servicios de activos digitales a Japón y los Emiratos Árabes Unidos, señal de una continua adopción institucional.
De cara al futuro, los participantes del mercado estarán atentos a los próximos datos macroeconómicos, incluido el índice de precios PCE subyacente de EE. UU. mensual, el PIB final trimestral, el cambio en el empleo ADP, las ofertas de empleo JOLTS, el PMI manufacturero del ISM y el cambio en el empleo no agrícola, junto con la tasa de desempleo. Los inversores también seguirán de cerca nuevas actualizaciones diplomáticas relacionadas con el estrecho de Ormuz, los discursos de miembros de la Fed y los informes de resultados empresariales de Carnival Corp, Micron, Accenture y Nike.
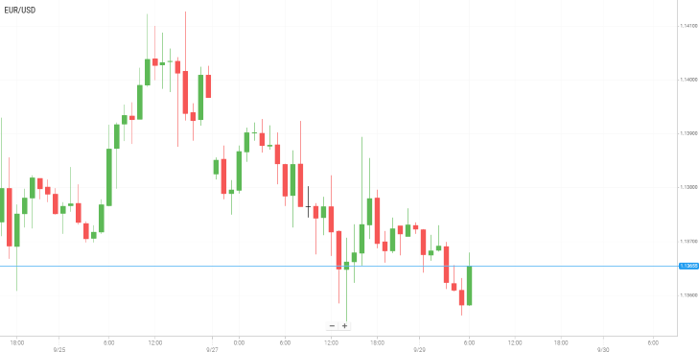
El EUR/USD se mantiene contenido alrededor de la zona de 1,1365–1,1370 durante la sesión asiática del martes, cerca de su nivel más bajo desde el 28 de julio. Los operadores parecen mostrarse reacios a abrir nuevas posiciones mientras la incertidumbre en torno al conflicto de Oriente Medio continúa dominando el sentimiento del mercado.
El presidente de EE. UU., Donald Trump, rechazó una propuesta iraní para poner fin inmediatamente a las hostilidades y reabrir el estrecho de Ormuz bajo las condiciones de Irán. Al mismo tiempo, informes de prensa indicaron que EE. UU. podría considerar aliviar las sanciones contra Irán y liberar activos iraníes congelados a cambio de avances concretos en el programa nuclear del país.
Las perspectivas de la Reserva Federal de realizar otra subida de tipos a finales de este año, después del aumento de 25 puntos básicos ampliamente esperado a principios de este mes, han reforzado las expectativas de una política monetaria estadounidense más restrictiva. Las persistentes preocupaciones sobre la inflación impulsada por la energía también han respaldado la posibilidad de un mayor endurecimiento por parte de la Fed, llevando los rendimientos de los bonos del Tesoro estadounidense hacia máximos de varios años. Los mayores rendimientos, a su vez, han respaldado al dólar, que permanece cerca del máximo de dos meses alcanzado el jueves pasado y continúa presionando al EUR/USD.
Mientras tanto, la presidenta del Banco Central Europeo, Christine Lagarde, declaró el lunes ante una comisión del Parlamento Europeo que sigue siendo apropiada una respuesta de política monetaria moderada, señalando que actualmente no existen pruebas de que los mayores precios de la energía estén trasladándose a un mayor crecimiento salarial. Sus comentarios han moderado las expectativas de un ciclo de endurecimiento más agresivo por parte del BCE y podrían seguir manteniendo a los compradores del euro a la defensiva.
El oro atrae cierto interés comprador durante la sesión asiática del martes, pero tiene dificultades para generar un impulso alcista significativo y permanece cerca de su nivel más bajo desde el 4 de agosto, alrededor de los 4.100 dólares, alcanzado el lunes. El contexto fundamental general continúa favoreciendo la presión bajista, ya que las perspectivas agresivas de la Reserva Federal, los elevados rendimientos de los bonos del Tesoro estadounidense y la persistente incertidumbre geopolítica respaldan al dólar y pesan sobre el metal precioso.
La Reserva Federal realizó a principios de este mes una subida de tipos de 25 puntos básicos ampliamente esperada, la primera subida en más de tres años, al tiempo que señaló un firme compromiso con contener la inflación persistente. Desde entonces, varios miembros influyentes del FOMC han indicado que otra subida de tipos podría ser apropiada antes de finales de 2026. Mientras tanto, los mercados descuentan una probabilidad significativa de otra subida de la Fed en octubre, y las preocupaciones sobre la inflación, impulsadas por los mayores precios de la energía en medio del conflicto en curso en Oriente Medio, están reforzando las expectativas de una política monetaria más restrictiva.
La posibilidad de que los tipos de interés estadounidenses sean más elevados ha contribuido a mantener los rendimientos de los bonos del Tesoro cerca de máximos de varios años, fortaleciendo al dólar estadounidense y reduciendo la demanda de activos que no generan rendimiento, como el oro.
Los precios del petróleo subieron el martes, ampliando las ganancias de la sesión anterior, ya que la falta de avances en los esfuerzos diplomáticos entre EE. UU. e Irán mantuvo en el foco las preocupaciones sobre posibles interrupciones del suministro de petróleo de Oriente Medio. Las subidas se produjeron pese a las señales de recuperación de las exportaciones de crudo de la región.
La incertidumbre diplomática siguió siendo un factor clave para el sentimiento del mercado. Se esperaba que mediadores de Qatar mantuvieran conversaciones por separado con el ministro de Asuntos Exteriores iraní, Abbas Araqchi, y con funcionarios estadounidenses sobre una propuesta modificada de siete días presentada por Teherán la semana pasada, según informó Reuters. Sin embargo, según los informes, ambas partes seguían siendo pesimistas respecto a alcanzar un acuerdo antes de las elecciones de mitad de mandato en EE. UU.
La incertidumbre ha compensado las señales de mejora de los flujos físicos de petróleo. Los datos preliminares de Kpler mostraron que las exportaciones de crudo de los principales productores de Oriente Medio aumentaron hasta 12,8 millones de barriles diarios en septiembre, el nivel más alto desde febrero. Arabia Saudí y los Emiratos Árabes Unidos representaron gran parte del incremento, y se espera que los envíos de crudo saudí a través del estrecho de Ormuz aumenten considerablemente después de que Riad redirigiera las exportaciones desde el puerto del mar Rojo de Yanbu tras los daños sufridos por su oleoducto Este-Oeste.
Arabia Saudí ha reparado posteriormente el oleoducto y ha reanudado las exportaciones desde Yanbu, restableciendo una ruta importante que evita el estrecho de Ormuz. El oleoducto tiene una capacidad de hasta 7 millones de barriles diarios, y se estima que alrededor de 3,5 millones de barriles diarios están fluyendo por esta ruta tras su reactivación.
A pesar de la recuperación de las exportaciones, las preocupaciones sobre el suministro regional siguen siendo elevadas, ya que transportar crudo a través del Golfo continúa siendo costoso y presenta importantes dificultades operativas.
Por el momento, los mercados petroleros siguen siendo muy sensibles a la evolución de la diplomacia entre EE. UU. e Irán. Aunque la recuperación de las exportaciones está proporcionando cierto alivio a las preocupaciones sobre el suministro, la incertidumbre persistente en torno al estrecho de Ormuz y a las infraestructuras regionales mantiene incorporada una prima de riesgo en los precios del crudo.
Las acciones estadounidenses terminaron a la baja el lunes, ya que el aumento de los precios del petróleo, la continuación de las ventas de bonos del Tesoro y las renovadas preocupaciones en torno al sector de la inteligencia artificial pesaron sobre el sentimiento de los inversores. Wall Street inició con cautela una semana crucial de datos económicos, mientras los mercados siguen de cerca la inflación, las cifras de empleo, las expectativas sobre la política de la Reserva Federal y los acontecimientos en Oriente Medio.
Los precios del petróleo subieron inicialmente debido a las tensiones entre EE. UU. e Irán, pero redujeron sus ganancias después de que surgieran informes de que el presidente Trump podría considerar un alivio de las sanciones a Irán a cambio de avances en su programa nuclear. Las acciones estadounidenses se han mantenido relativamente resistentes, respaldadas por unas sólidas expectativas de beneficios y el entusiasmo en torno a la inteligencia artificial, pero el fuerte aumento de los rendimientos de los bonos del Tesoro está generando presión, con el rendimiento a 10 años alcanzando el 5,237 % y el rendimiento a 30 años el 5,551 %. El aumento de las preocupaciones inflacionarias, las expectativas de un mayor endurecimiento de la Fed, unos datos económicos sólidos y el elevado endeudamiento para financiar infraestructuras de IA han alimentado la venta de bonos y han afectado especialmente a las acciones tecnológicas. Los mercados esperan ahora importantes datos estadounidenses de inflación y empleo, incluido el índice PCE, el informe JOLTS y las nóminas no agrícolas, que podrían influir significativamente en las expectativas sobre la próxima decisión de tipos de la Fed.
El sector tecnológico también se vio presionado después de que OpenAI pausara el entrenamiento de sus últimos modelos de IA tras informes relacionados con comportamientos inesperados de agentes de inteligencia artificial. La compañía afirmó que el entrenamiento se reanudaría una vez implementadas medidas de seguridad adicionales, aunque reconoció que podrían ser necesarias nuevas interrupciones si surgieran más problemas. Este acontecimiento aumentó las preocupaciones sobre la sostenibilidad del repunte del mercado impulsado por la IA y contribuyó a la debilidad de las acciones de semiconductores.
Con los rendimientos de los bonos del Tesoro elevados, los precios del petróleo volátiles y los inversores a la espera de importantes datos de inflación y empleo, Wall Street afronta el resto de la semana con varios riesgos macroeconómicos y geopolíticos contrapuestos.
Los materiales contenidos en este documento no deben de ningún modo ser interpretado, explícitamente o implícitamente, directamente o indirectamente, como consejo de la inversión, recomendación o sugerencia de una estrategia de inversión. Cualquier indicación de funcionamiento pasado o funcionamiento en simulación incluida en este documento, no es un indicador confiable para futuros resultados. Para ver el contenido total del texto de advertencia, haga click aquí.
Únase a iFOREX para obtener un paquete educativo y comience a aprovechar las oportunidades del mercado.
 Un libro electrónico para principiantes
 Cuenta de demostración de práctica de 5.000 USD
 Un curso de video de 12 partes
 Socio de confianza

 Socio destacado
 Spanish - Español

 English (Arabic)
 Chinese Simplified - 中文 (简体)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Thai - ไทย




 Por


